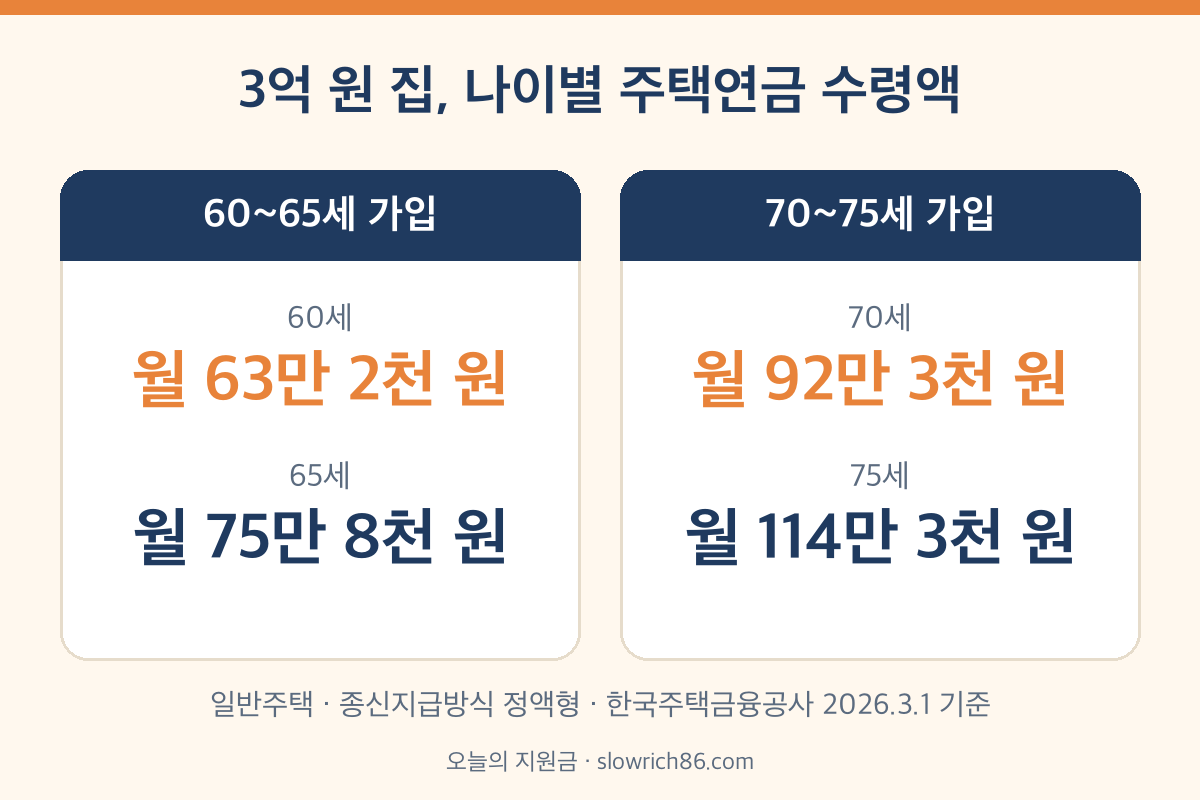
주택연금 수령액 계산은 '부부 중 나이가 적은 사람의 나이'와 '집 시세' 두 가지로 합니다. 한국주택금융공사 2026년 3월 1일 기준표로 보면, 70세에 3억 원짜리 일반주택이면 평생 매달 약 92만 3천 원(종신지급방식·정액형)을 받아요.
"우리 집으로 한 달에 얼마나 나올까?" 주택연금을 알아보시는 분들이 제일 먼저 묻는 질문이죠. 한국주택금융공사(hf.go.kr) 월지급금 예시표를 옮겨 놓고, 나이·집값·집 종류에 따라 금액이 어떻게 달라지는지 비교해 봤어요.
주택연금 수령액 계산에 쓰는 두 가지 숫자
복잡한 계산을 직접 할 필요는 없어요. 두 가지만 알면 공식 표에서 바로 찾을 수 있습니다.
첫째는 나이인데, 집주인 본인이 아니라 부부 중 나이가 더 적은 사람의 나이로 봅니다. 남편이 72세, 아내가 66세라면 66세가 기준이에요. 둘째는 집값입니다. 가입할 수 있는지 따질 때는 공시가격(12억 원 이하)을 쓰지만, 실제로 받는 돈은 집의 시세나 감정평가액으로 정해져요.
나이가 많을수록, 집값이 높을수록 한 달에 받는 돈이 커집니다. 다만 어느 선을 넘으면 더 오르지 않는 칸도 있어요. 아래 표에서 같은 숫자가 반복되는 칸이 그렇습니다.
2026년 주택연금 수령액 표 (일반주택, 나이·집값별)
한국주택금융공사가 공개한 2026년 3월 1일 기준 월지급금 예시예요. 종신지급방식·정액형, 일반주택 기준이고, 공식 표의 천 원 단위를 읽기 쉽게 '한 달에 받는 돈'으로 바꿔 적었습니다.
| 나이 | 집 2억 | 집 3억 | 집 5억 | 집 7억 | 집 9억 | 집 12억 |
|---|---|---|---|---|---|---|
| 55세 | 31만 2천 | 46만 8천 | 78만 | 109만 2천 | 140만 4천 | 187만 2천 |
| 60세 | 42만 1천 | 63만 2천 | 105만 3천 | 147만 5천 | 189만 6천 | 252만 8천 |
| 65세 | 50만 5천 | 75만 8천 | 126만 4천 | 177만 | 227만 6천 | 303만 5천 |
| 70세 | 61만 5천 | 92만 3천 | 153만 9천 | 215만 5천 | 277만 | 341만 4천 |
| 75세 | 76만 2천 | 114만 3천 | 190만 6천 | 266만 9천 | 343만 1천 | 366만 6천 |
| 80세 | 96만 6천 | 144만 9천 | 241만 6천 | 338만 2천 | 406만 | 406만 |
같은 3억 원 집이라도 65세에 들면 월 75만 8천 원, 75세에 들면 월 114만 3천 원이에요. 차이가 꽤 크죠. 정액형은 한 번 정해진 금액을 평생 같게 받고, 나중에 집값이 오르거나 내려도 바뀌지 않습니다.
그렇다고 무조건 늦게 드는 게 답은 아니라고 봐요. 늦게 들수록 한 달 금액은 커지지만 그만큼 받는 기간이 짧아지거든요. 제가 보기엔 "지금 생활비가 얼마나 모자라는가"를 먼저 따져 보고, 당장 부족하다면 굳이 미룰 이유는 없어 보입니다.
집 종류에 따라 주택연금 수령액이 달라요
같은 나이, 같은 가격이어도 일반 아파트·주택인지, 노인복지주택인지, 주거용 오피스텔인지에 따라 금액이 다릅니다. 공식 예시표의 70세·3억 원 기준으로 비교해 보면 이래요.
| 집 종류 (70세·3억 원) | 한 달에 받는 돈 |
|---|---|
| 일반주택 (아파트·단독주택 등) | 약 92만 3천 원 |
| 노인복지주택 (지자체에 신고된 곳) | 약 78만 9천 원 |
| 주거목적 오피스텔 | 약 74만 6천 원 |
오피스텔이나 노인복지주택에 사신다면 위 일반주택 표보다 조금 덜 나온다고 보시면 됩니다.
기초연금 받는 분은 '우대형'으로 더 받을 수 있어요
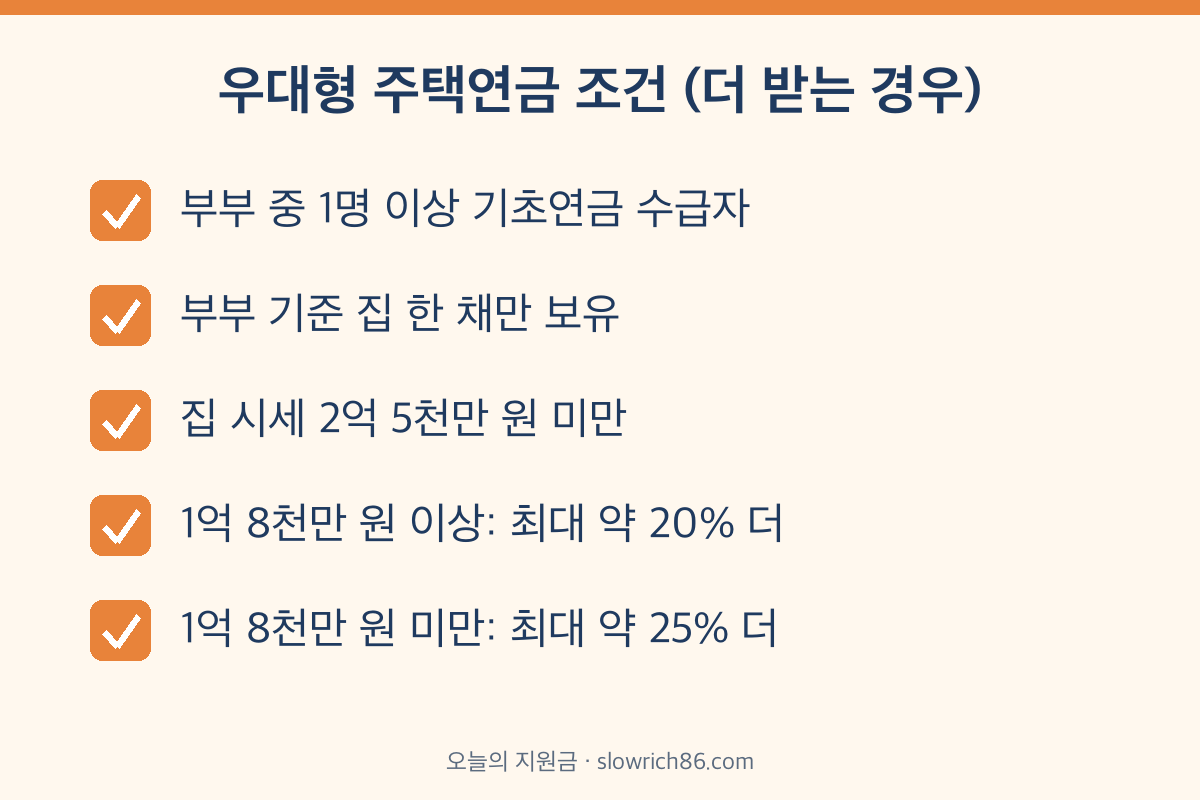
부부 중 한 명 이상이 기초연금을 받고, 부부 기준으로 시가 2억 5천만 원 미만 집 한 채만 가지고 있다면 '우대형' 주택연금을 고를 수 있습니다. 공사 안내에 따르면 일반형보다 집값 1억 8천만 원 이상 2억 5천만 원 미만은 최대 약 20%, 1억 8천만 원 미만은 최대 약 25% 더 받아요.
집값이 낮은 분일수록 우대 폭이 크다는 점이 이 제도의 핵심입니다. 해당될 것 같다면 일반형 금액만 보고 포기하지 마시고 우대형으로 꼭 다시 조회해 보세요. 정확한 금액은 공사 '예상연금조회'나 상담으로 확인할 수 있고, 기초연금 대상인지는 기초연금 수급자격 2026 계산 예시 글에서 먼저 따져 보실 수 있어요.
우리 집 주택연금 수령액, 이렇게 찾아보세요
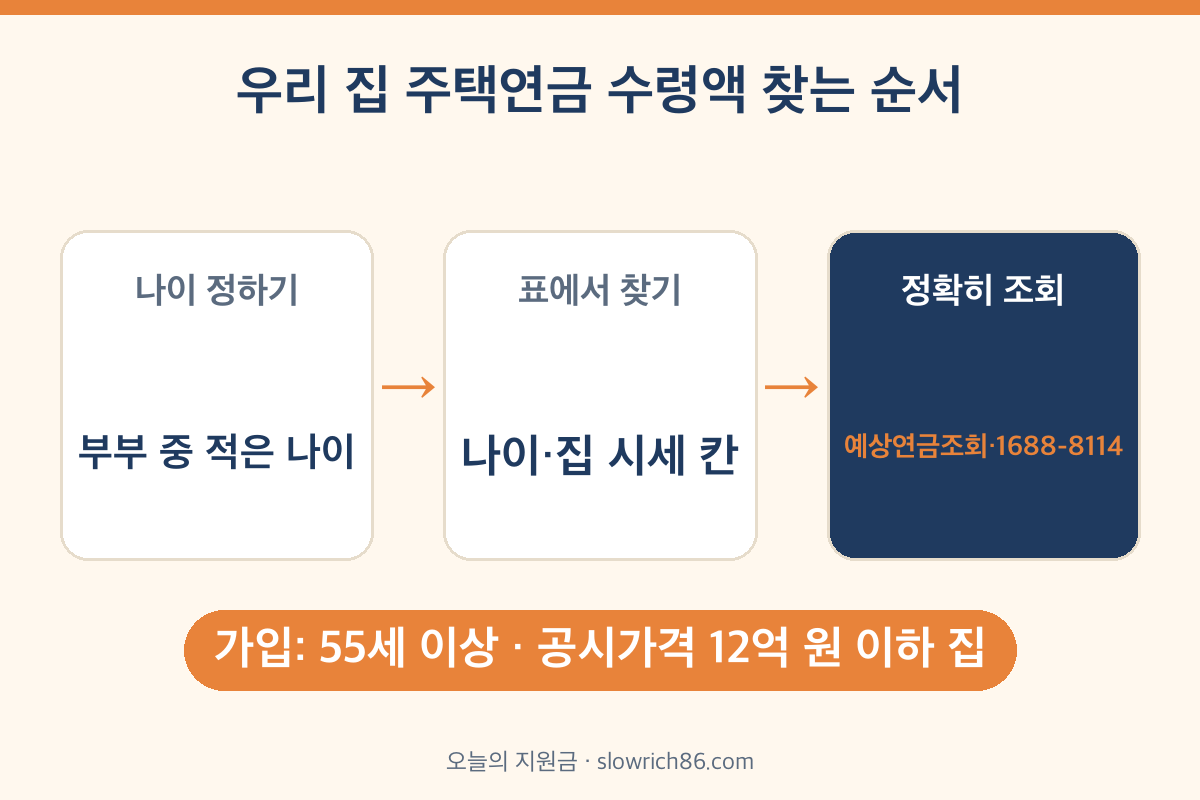
남편 73세, 아내 68세에 시세 4억 원 아파트 한 채를 가진 부부라고 해볼게요. 기준 나이는 부부 중 어린 아내의 68세입니다. 공사 일반주택 표의 4억 원 칸을 보면 65세가 월 101만 1천 원, 70세가 월 123만 1천 원이니, 68세는 그 사이 어딘가가 되겠죠.
한 살 단위의 정확한 금액은 한국주택금융공사 누리집 '예상연금조회'에 나이와 집값을 넣거나, 공사가 올려 둔 월지급금 일람표(PDF·엑셀)에서 찾을 수 있어요. 실제 감정평가액 기준으로 듣고 싶으시면 고객센터 1688-8114로 전화하거나 누리집에서 상담을 예약하시면 됩니다.
가입 조건은 주택 소유자나 배우자가 만 55세 이상이고, 집이 공시가격 12억 원 이하여야 해요(여러 채라도 합친 공시가격이 12억 원 이하면 가능). 가입할 때 초기보증료, 해마다 연보증료와 대출이자, 감정평가수수료 같은 비용이 드니 상담 때 꼭 같이 물어보세요. 신청 대상과 방법은 hit1t 주택담보 노후연금 보증 안내에도 정리돼 있습니다.
자주 묻는 질문
주택연금을 받으면 그 집에서 계속 살 수 있나요?
네. 주택연금은 내 집에 그대로 살면서 그 집을 담보로 매달 연금을 받는 제도예요. 공사 안내에 따르면 일정 기간만 연금을 받는 '확정기간방식'을 골라도 거주는 평생 할 수 있습니다. 이사나 사망 같은 일이 생겼을 때의 절차는 공사 누리집이나 1688-8114에서 확인하세요.
주택연금 받는 돈을 압류당할 수도 있나요?
'주택연금 지킴이 통장'(주택연금 전용계좌)을 쓰면 월지급금 가운데 250만 원까지는 압류가 금지돼요. 가입할 때 은행에서 같이 만들 수 있습니다.
집값이 오르면 주택연금 수령액도 다시 계산해 주나요?
정액형은 가입할 때 정한 금액을 평생 그대로 받아요. 집값이 오르든 내리든 바뀌지 않습니다. 처음에 더 받는 '초기증액형', 일정 기간마다 늘어나는 '정기증가형'도 있으니 상담 때 비교해 보세요. 내 상황에 맞는 다른 복지 혜택이 궁금하면 보건복지상담센터 129에도 물어보실 수 있어요.
참고한 자료
- 한국주택금융공사 – 주택연금 월지급금 예시 (2026.03.01. 기준)
- 한국주택금융공사 – 주택연금이란 (가입 대상·우대형·지급방식·지킴이 통장)
- 한국주택금융공사 누리집 – 예상연금조회·상담 예약 (고객센터 1688-8114)
- 복지로 – 복지 서비스 안내
2026년 10월 기준, 한국주택금융공사 공식 안내(월지급금은 2026년 3월 1일 기준표)를 바탕으로 정리했습니다.