국민연금 기초연금 연계감액은 국민연금을 월 52만 4,550원(2026년 기준연금액의 150%)보다 많이 받는 분에게만 적용되며, 이때 기초연금은 공식 두 개로 계산한 금액 중 큰 쪽으로 정해져 아무리 깎여도 월 17만 4,850원 아래로는 내려가지 않습니다.
국민연금을 성실하게 냈는데 기초연금 통지서를 받아 보니 다른 분보다 적게 나왔다는 문의가 많습니다. 대부분은 이 연계감액 때문입니다. 계산이 복잡해 보이지만 기준선 하나와 공식 두 개만 알면 내 경우가 어디에 속하는지 가늠할 수 있어요.
국민연금 기초연금 연계감액, 누가 해당되나요
보건복지부 기초연금 안내를 보면 2026년 1월부터 12월까지 기준연금액은 월 34만 9,700원입니다. 국민연금 노령연금을 이 금액의 150%인 월 52만 4,550원 이하로 받는 분은 연계감액 없이 기준연금액에서 출발합니다. 이때 국민연금 금액에서 부양가족연금액은 빼고 봐요.
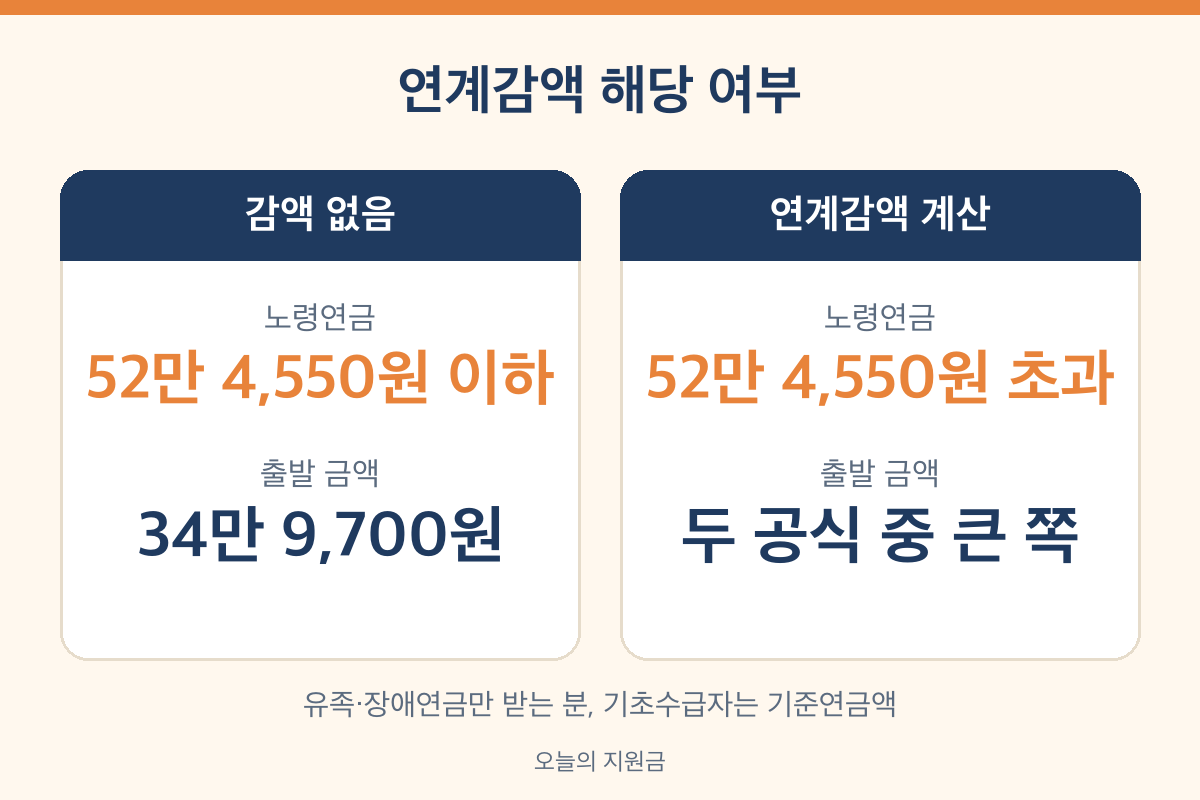
| 내 국민연금 상황 (2026년) | 기초연금 출발 금액 |
|---|---|
| 국민연금을 받지 않음 | 기준연금액 34만 9,700원 |
| 노령연금 월 52만 4,550원 이하 | 기준연금액 34만 9,700원 |
| 유족연금·장애연금만 받음 | 기준연금액 34만 9,700원 |
| 기초생활보장 수급자, 장애인연금 수급자 등 | 기준연금액 34만 9,700원 |
| 노령연금 월 52만 4,550원 초과 | 연계감액 계산 (아래 두 공식) |
유족연금만 받는 분처럼, 국민연금을 받더라도 노령연금이 아니면 이 계산에 들어가지 않습니다. 반대로 노령연금이 기준선을 1만 원만 넘어도 계산 방식이 바뀌기 때문에, 통지서 금액이 예상과 다르면 먼저 내 노령연금 월액이 52만 4,550원을 넘는지부터 보시면 됩니다.
국민연금 기초연금 연계감액 계산법, 두 공식 중 큰 금액
기준선을 넘는 분의 기초연금은 기초연금법과 시행령에 따라 두 가지 방법으로 계산한 뒤 큰 금액으로 정합니다. 결과가 기준연금액 34만 9,700원보다 크게 나와도 34만 9,700원까지만 받고요.

| 구분 | 공식 (2026년 숫자) |
|---|---|
| ① A급여 공식 | (34만 9,700원 − A급여 × 2/3) + 부가연금액 17만 4,850원 괄호 안이 0보다 작으면 0으로 계산 |
| ② 국민연금 급여액 공식 | 87만 4,250원(기준연금액의 250%) − 국민연금 급여액 |
A급여는 국민연금 가운데 소득이 적었던 분께 더 얹어 주는 부분(소득재분배급여)을 말합니다. 가입 기간이 길수록, 일찍 가입했을수록 커지고 같은 가입 기간이라도 사람마다 다르죠. 그래서 국민연금 총액이 같아도 기초연금은 다르게 나올 수 있습니다.
아래는 이해를 돕기 위해 숫자를 정해 넣은 예시입니다. 실제 A급여는 국민연금공단에서 확인하셔야 해요.
| 예시 (단독 수급) | ① A급여 공식 | ② 급여액 공식 | 받는 기초연금 |
|---|---|---|---|
| 국민연금 80만 원, A급여 30만 원 | 32만 4,550원 | 7만 4,250원 | 32만 4,550원 |
| 국민연금 55만 원, A급여 45만 원 | 22만 4,550원 | 32만 4,250원 | 32만 4,250원 |
| 국민연금 120만 원, A급여 40만 원 | 약 25만 7,880원 | 0원 (음수) | 약 25만 7,880원 |
두 번째 예시를 보면 ② 공식이 일종의 안전판 역할을 합니다. 국민연금이 기준선을 조금 넘긴 분이 A급여 공식만으로 크게 깎이지 않도록 막아 주는 거죠. 그리고 ① 공식에는 부가연금액 17만 4,850원이 늘 더해지기 때문에, 국민연금 연계로 깎이는 폭은 기준연금액의 절반을 넘지 않습니다.
기초연금 감액기준 세 가지, 순서대로 붙습니다
기초연금 감액기준은 연계감액 하나만 있는 게 아닙니다. 보건복지부 안내에는 국민연금 연계감액 말고도 부부 감액과 소득역전 방지 감액이 따로 적혀 있어요. 연계감액으로 정해진 금액에 이 두 가지가 차례로 더 붙을 수 있다는 뜻입니다.
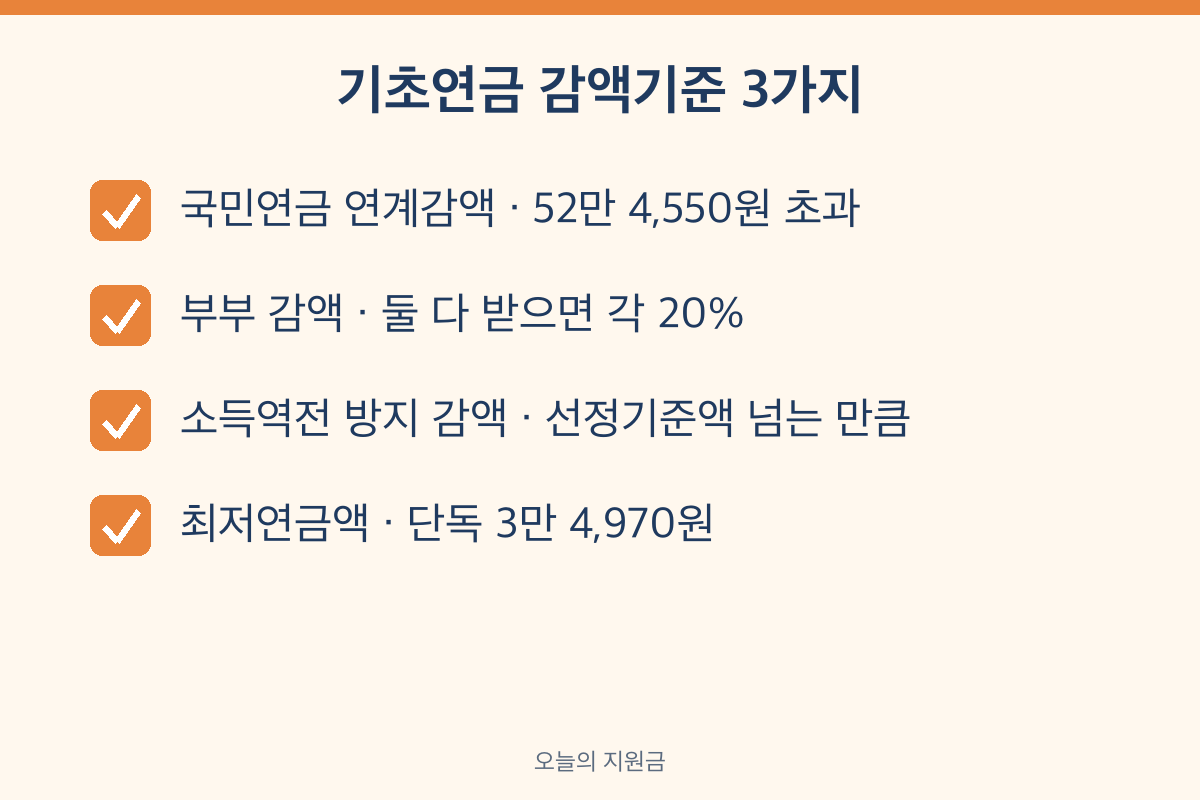
| 감액 | 언제 붙나 | 얼마나 (2026년) |
|---|---|---|
| 국민연금 연계감액 | 노령연금 월 52만 4,550원 초과 | 두 공식 중 큰 금액, 최대 절반까지 줄어듦 |
| 부부 감액 | 부부 두 분이 모두 기초연금을 받을 때 | 각자 금액의 20% |
| 소득역전 방지 감액 | 소득인정액 + 기초연금이 선정기준액을 넘을 때 | 넘는 만큼 감액, 최저 3만 4,970원(단독) |
예를 들어 위 첫 번째 예시(32만 4,550원)인 분이 배우자와 함께 기초연금을 받는다면 20%가 빠져 약 25만 9,640원이 됩니다. 여기에 소득인정액이 선정기준액에 바짝 붙어 있는 가구라면 한 번 더 줄 수 있고요. 제가 보기엔 통지서 금액이 낯설 때 이 표의 세 줄을 위에서부터 하나씩 대어 보는 게 가장 빠른 확인법입니다. 부부 감액만 자세히 보려면 기초연금 부부수령액 정리 글에 계산 예시를 모아 두었습니다.
내 A급여 확인과 연계감액 폐지 이야기
A급여는 국민연금 통지서만 봐서는 알기 어렵습니다. 국민연금공단 1355에 전화해 "기초연금 계산에 들어가는 A급여"나 "기초연금 예상 금액"을 물으면 내 가입 이력으로 계산한 금액을 안내받을 수 있어요. 기초연금 신청과 문의는 주민센터, 보건복지상담센터 129에서도 됩니다.
올여름 국민연금 연계로 깎이는 기초연금이 크게 늘었다는 기사가 이어지면서 연계감액을 없애자는 이야기도 나오고 있죠. 다만 2026년 10월 현재 폐지 시기나 방법이 정부 공식 자료로 확정된 것은 찾지 못했습니다. 바뀌면 기초연금 홈페이지 공지에 먼저 올라오니 그때 확인하셔도 늦지 않아요.
그렇다고 신청을 미룰 이유가 있을까요? 기초연금은 신청한 달부터 계산되고 지나간 달 몫을 소급해 주지 않으니, 연계감액이 있더라도 받을 수 있는 분이라면 먼저 신청해 두는 쪽이 손해가 없습니다.
자주 묻는 질문
국민연금을 더 받으면 기초연금과 합친 돈이 오히려 줄어드나요?
국민연금 연계감액만 놓고 보면 그렇지 않습니다. ② 공식(기준연금액의 250% − 국민연금 급여액)이 있어서, 기준선을 넘는 분의 국민연금과 기초연금을 합친 금액은 2026년 기준 월 87만 4,250원 아래로 내려가지 않게 짜여 있습니다. 부부 감액이나 소득역전 방지 감액은 이것과 따로 붙습니다.
기초연금 감액기준에 부양가족연금도 들어가나요?
들어가지 않습니다. 보건복지부 안내와 시행령 모두 국민연금 급여액에서 부양가족연금액을 빼고 계산한다고 적고 있습니다.
국민연금을 조기수령하면 연계감액이 어떻게 되나요?
조기수령·연기수령처럼 국민연금 금액이 달라지는 경우의 A급여 기준은 시행령에 따로 정해져 있어 사람마다 결과가 다릅니다. 국민연금공단 1355에 내 경우를 물어보시는 게 정확합니다.
65세 이상이 함께 챙길 수 있는 다른 지원은 hit1t 어르신 지원금 모음에서 볼 수 있습니다.
참고한 자료
- 보건복지부 기초연금 – 기초연금액 산정 (2026년 기준연금액, 150%·250% 기준, A급여 산식)
- 보건복지부 기초연금 – 기초연금액 감액 (부부 감액, 소득역전 방지 감액, 최저연금액)
- 국가법령정보센터 – 기초연금법 제5조 (국민연금 수급권자 기초연금액)
- 국가법령정보센터 – 기초연금법 시행령 제10조 (두 금액 중 큰 금액)
- 문의: 국민연금공단 1355, 보건복지상담센터 129
2026년 10월 기준, 보건복지부 기초연금 안내와 법령을 바탕으로 정리했습니다. 위 예시는 이해를 돕기 위한 숫자이며 실제 금액은 소득·재산 조사와 A급여에 따라 달라집니다.