피부양자 자격요건은 세 가지를 모두 채워야 합니다. 직장 다니는 가족이 부양하는 관계일 것, 1년 소득 합계가 2,000만 원 이하이고 사업소득이 없을 것, 재산세 과세표준 합계가 5억 4천만 원 이하일 것(5억 4천만~9억 원이면 소득 1,000만 원 이하)입니다.
자녀 건강보험에 이름을 올려 두면 내 보험료는 따로 나오지 않죠. 그런데 국민연금을 받기 시작했거나 집값이 오르면서 "나도 빠지는 거 아니야?" 하고 걱정하는 분이 많습니다. 주변에서 들은 말 중에는 맞는 것도 있고, 틀린 것도 섞여 있어요.
피부양자 자격요건 ① 누가 올라갈 수 있나
국민건강보험공단이 정한 부양 범위는 생각보다 넓습니다. 직장가입자의 배우자, 부모(배우자의 부모도 포함), 자녀와 손주(배우자의 자녀 포함)와 그 배우자까지예요. 그러니 며느리나 사위 직장보험에 시부모·장인장모가 올라가는 것도 됩니다.
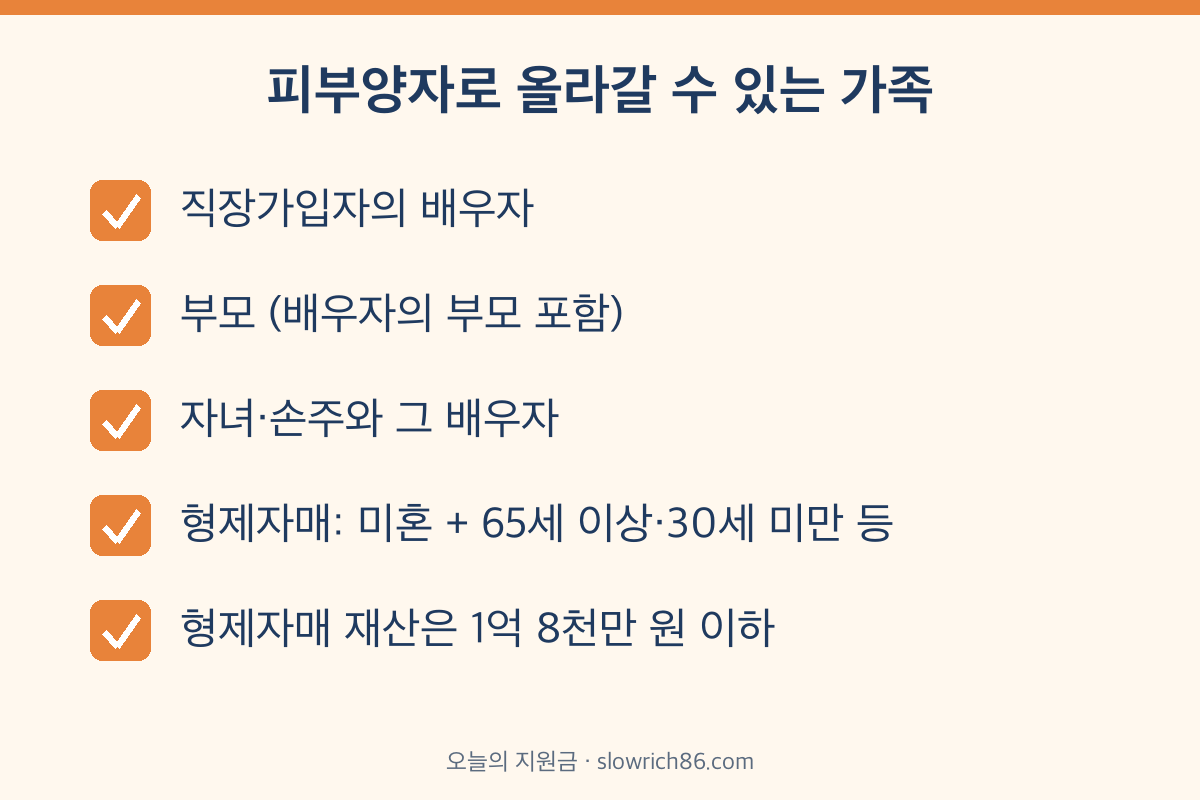
형제자매는 조건이 붙어요. 미혼이면서 65세 이상이거나 30세 미만이어야 하고, 장애인·국가유공 상이자는 예외로 인정됩니다. 재산 기준도 더 엄해서 재산세 과세표준 합계 1억 8천만 원 이하일 때만 됩니다.
관계만 맞는다고 끝나는 건 아니에요. 아래 소득과 재산 기준을 함께 넘지 않아야 하고, 부부라면 두 사람이 모두 소득 기준을 채워야 합니다. 남편 연금이 많아 남편이 빠지면 아내도 같이 빠질 수 있다는 뜻이죠.
소득 2,000만 원, 국민연금도 들어갑니다
소득 기준은 1년에 이자·배당·사업·근로·연금·기타소득을 모두 더해 2,000만 원 이하입니다. 2022년 9월 전에는 3,400만 원이었는데 그때 크게 낮아졌어요. 옛날 글을 보고 "3,400만 원까지 괜찮다"고 알고 계신 분은 여기서 다시 확인하셔야 합니다.
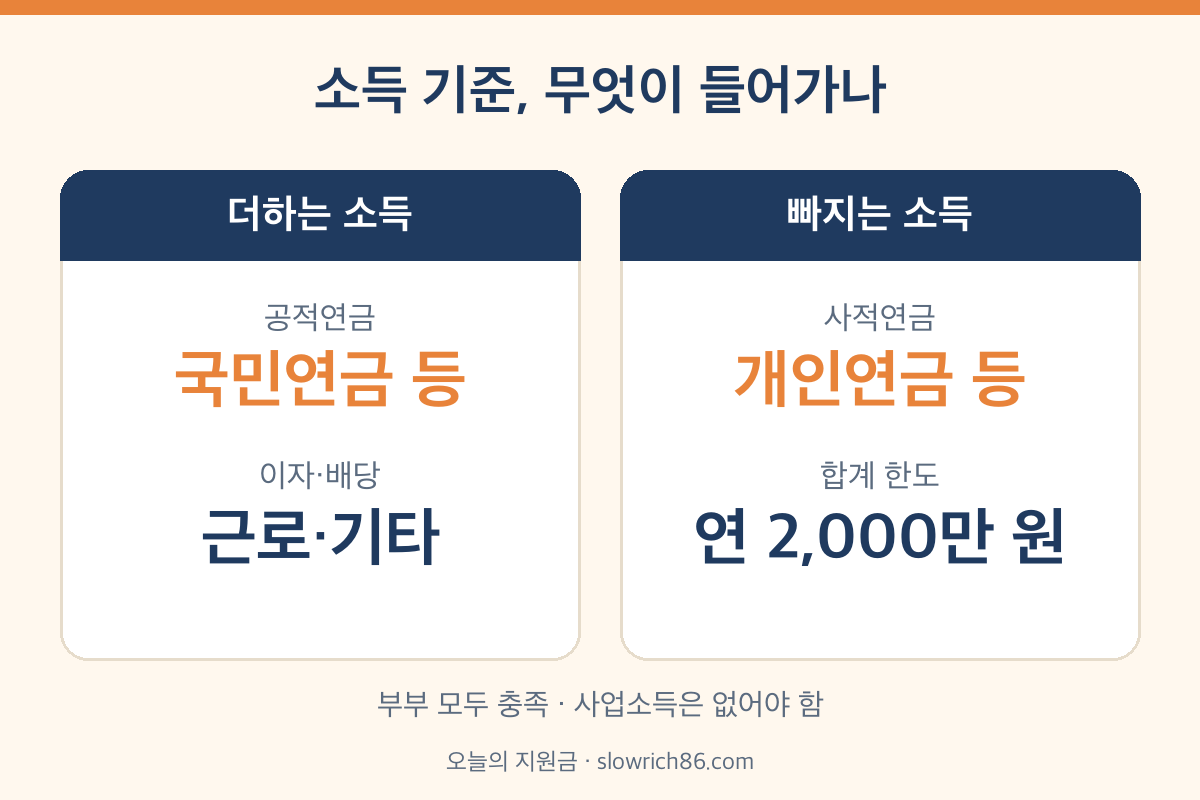
헷갈리는 게 연금이에요. 공단 웹진 안내를 보면 연금소득 중 국민연금·공무원연금 같은 공적연금만 들어가고, 개인연금 같은 사적연금은 빠집니다. 2,000만 원을 12로 나누면 한 달에 약 166만 원이에요. 부부 각자의 소득을 따로 보기 때문에, 국민연금만으로도 이 선을 넘는 분이 생깁니다.
| 구분 | 공단 기준 |
|---|---|
| 소득 합계 | 연 2,000만 원 이하 (월 약 166만 원) |
| 연금소득 | 공적연금 포함, 사적연금 제외 |
| 사업소득 | 없어야 함 (사업자등록 없고 연 500만 원 이하면 없는 것으로 봄) |
| 부부 | 두 사람 모두 기준을 채워야 함 |
사업소득 쪽도 놓치기 쉽습니다. 사업자등록이 없고 사업소득이 1년 500만 원 이하면 '사업소득 없음'으로 봐 주지만, 주택임대소득이 있으면 이 예외가 적용되지 않아요. 작은 원룸 하나 세를 주는 분이라면 금액이 적어도 따로 확인해 보셔야 합니다.
집 한 채 있으면 탈락? 재산 기준은 시세가 아닙니다
"아파트 있으면 피부양자 못 한다"는 말은 반만 맞아요. 공단이 보는 건 집값 시세가 아니라 재산세 과세표준 합계입니다. 토지·건축물·주택·선박·항공기가 들어가요.
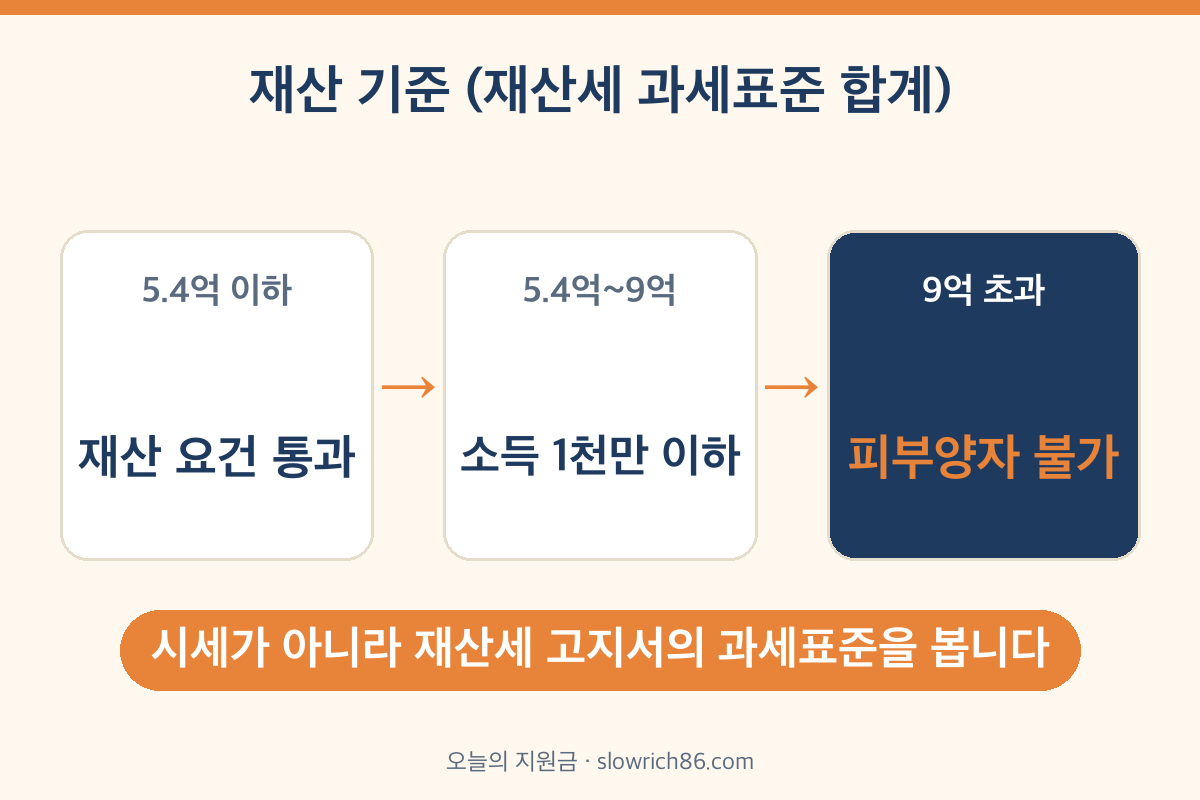
기준은 두 칸으로 나뉩니다. 과세표준 합계 5억 4천만 원 이하면 재산 요건은 통과예요. 5억 4천만 원을 넘고 9억 원 이하라면, 이때는 소득이 1년 1,000만 원 이하여야 통과합니다. 9억 원을 넘으면 소득과 상관없이 피부양자가 될 수 없어요.
과세표준은 공시가격에 비율을 곱해서 정하기 때문에 보통 시세보다 꽤 낮습니다. 그래서 저는 "집값이 몇 억이니 안 되겠다"고 미리 포기하기보다, 7월·9월에 받은 재산세 고지서의 과세표준 칸부터 보시라고 권하고 싶어요. 숫자 하나로 바로 판단이 됩니다.
피부양자 자격요건, 언제 다시 따져 보나
공단 안내에 따르면 건강보험료에 반영되는 소득 자료는 1~10월에는 전전년도 것, 11~12월에는 전년도 것을 씁니다. 재산 자료도 그해 재산세 자료가 11월부터 다음 해 10월까지 반영돼요. 기준 자체는 그대로여도, 11월이 되면 들여다보는 숫자가 한 해씩 새것으로 바뀌는 셈입니다.
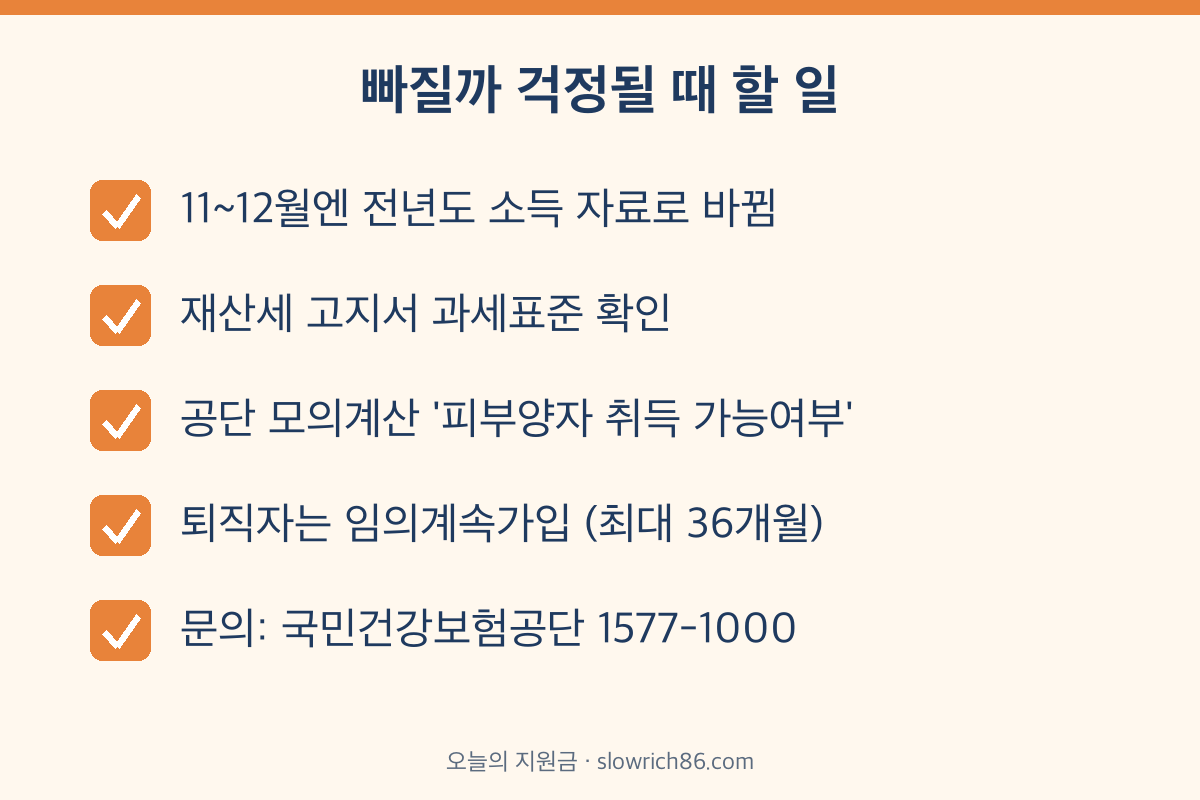
지난해 처음 연금을 받기 시작했거나, 지난해 집을 사거나 공시가격이 오른 분이라면 지금이 미리 계산해 볼 때라고 생각해요. 공단 홈페이지 민원서비스의 모의계산 메뉴에 '피부양자 취득 가능여부 확인'이 있어서 직접 넣어 볼 수 있고, 어려우면 1577-1000에 물으면 됩니다.
기준에 맞지 않는다고 공단이 확인하면, 확인한 날의 다음 날 피부양자 자격을 잃고 지역가입자로 바뀌어 보험료가 따로 나옵니다. 막 퇴직해서 빠지게 된 분이라면 '임의계속가입'도 알아 두세요. 퇴직 전 직장가입자 자격을 통산 1년 이상 유지했으면 최대 36개월 동안 직장보험료 수준으로 낼 수 있습니다. 건강보험료를 그동안 더 냈던 게 있는지도 궁금하시면 건강보험료 환급금 조회하는 법 글을, 어르신이 받을 수 있는 다른 지원은 hit1t 어르신 지원금 모음에서 보실 수 있어요.
자주 묻는 질문
피부양자 등록은 어디서, 언제까지 하나요?
공단 지사 방문, 팩스, 우편, 고객센터(1577-1000), 홈페이지나 'The건강보험' 앱으로 할 수 있어요. 원칙은 자격이 생긴 날부터 14일 안이지만, 직장가입자 자격을 신고한 뒤 따로 신고하는 경우 변동일부터 90일 안에 내면 피부양자가 될 수 있었던 날로 거슬러 인정해 줍니다.
개인연금(연금저축)도 2,000만 원에 들어가나요?
공단 웹진 설명으로는 피부양자 소득을 볼 때 연금은 공적연금만 넣고 사적연금은 뺍니다. 다만 이자·배당이 많거나 소득 종류가 여러 가지라면 계산이 복잡해지니, 모의계산이나 1577-1000으로 내 경우를 확인해 보시는 게 안전해요.
남편만 기준을 넘으면 아내는 남아 있을 수 있나요?
공단 기준에 '혼인한 사람은 부부 모두 소득 요건을 충족해야 한다'고 되어 있어요. 그래서 한 사람이 소득 기준을 넘으면 배우자도 함께 피부양자에서 빠질 수 있습니다. 이 경우 두 분 다 지역가입자로 보험료가 나오게 돼요.
참고한 자료
- 국민건강보험공단 – 피부양자 자격의 인정기준 중 소득 및 재산요건
- 국민건강보험공단 – 피부양자 취득안내 (부양요건·신고기한·서류)
- 국민건강보험공단 – 피부양자 상실 (상실일자)
- 국민건강보험공단 웹진 – 5060+ 은퇴 후 건강보험료는 어떻게? (공적연금 포함·임의계속가입)
- 국민건강보험공단 – 피부양자 취득 가능여부 확인 (모의계산)
2026년 10월 기준, 국민건강보험공단 공식 안내를 바탕으로 정리했습니다. 내 경우가 기준에 맞는지는 공단 모의계산이나 1577-1000에서 확인하세요.