퇴직연금 수령방법은 한 번에 받는 일시금과 나눠 받는 연금, 두 가지예요. 55세가 넘어 연금으로 받으면 퇴직소득세를 30% 덜 냅니다. 2026년부터는 연금으로 받은 지 11년째부터 40%, 21년째부터 50%까지 덜 내도록 바뀌었어요.
퇴직금이 IRP 통장에 들어오면 은행이나 증권사에서 "일시금으로 하실래요, 연금으로 하실래요?" 하고 묻습니다. 그 자리에서 바로 정하시는 분이 많은데, 세금 차이가 꽤 나요. 금융감독원과 국세청 안내를 기준으로 어떤 차이가 있는지, 숫자로 따라가 봤습니다.
퇴직연금 수령방법 두 가지, 일시금과 연금
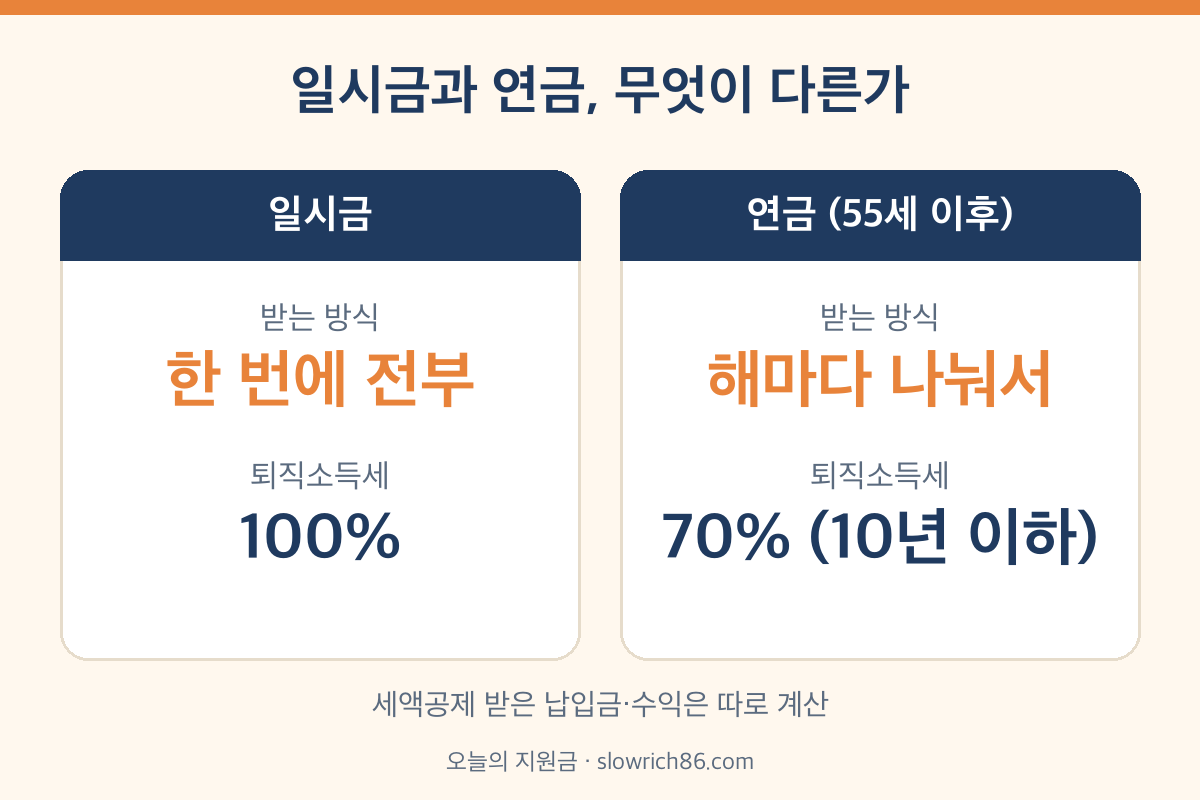
일시금은 말 그대로 쌓인 돈을 한꺼번에 찾는 방법입니다. 이때는 퇴직소득세가 전부 붙어요. 연금은 55세 이후 해마다 나눠서 꺼내는 방법이고, 퇴직금 몫에 대해서는 원래 내야 할 퇴직소득세의 일부만 냅니다.
| 구분 | 일시금 | 연금 |
|---|---|---|
| 받는 방식 | 한 번에 전부 | 55세 이후 해마다 나눠서 |
| 퇴직금 몫 세금 | 퇴직소득세 100% | 퇴직소득세의 70% (10년 이하) |
| 내가 더 넣은 돈·운용 수익 | 세액공제 받은 부분은 16.5% | 연금소득세 3.3~5.5% (나이별) |
| 좋은 점 | 목돈을 바로 쓸 수 있음 | 세금이 줄고, 남은 돈은 계속 굴러감 |
표에서 '내가 더 넣은 돈'은 회사가 넣어 준 퇴직금 말고, 연말정산 세액공제를 받으려고 IRP에 따로 넣은 돈을 말해요. 이 돈은 퇴직금과 세금 계산이 따로 갑니다. 퇴직금만 들어 있는 통장이라면 두 번째 줄만 보시면 돼요.
연금으로 받을 수 있는 조건 세 가지
연금으로 인정받으려면 금융감독원 안내 기준으로 세 가지가 모두 맞아야 합니다. 55세 이후 금융회사에 연금 개시를 신청할 것, 연금계좌에 가입한 지 5년이 지났을 것, 그리고 해마다 정해진 한도 안에서 꺼낼 것.
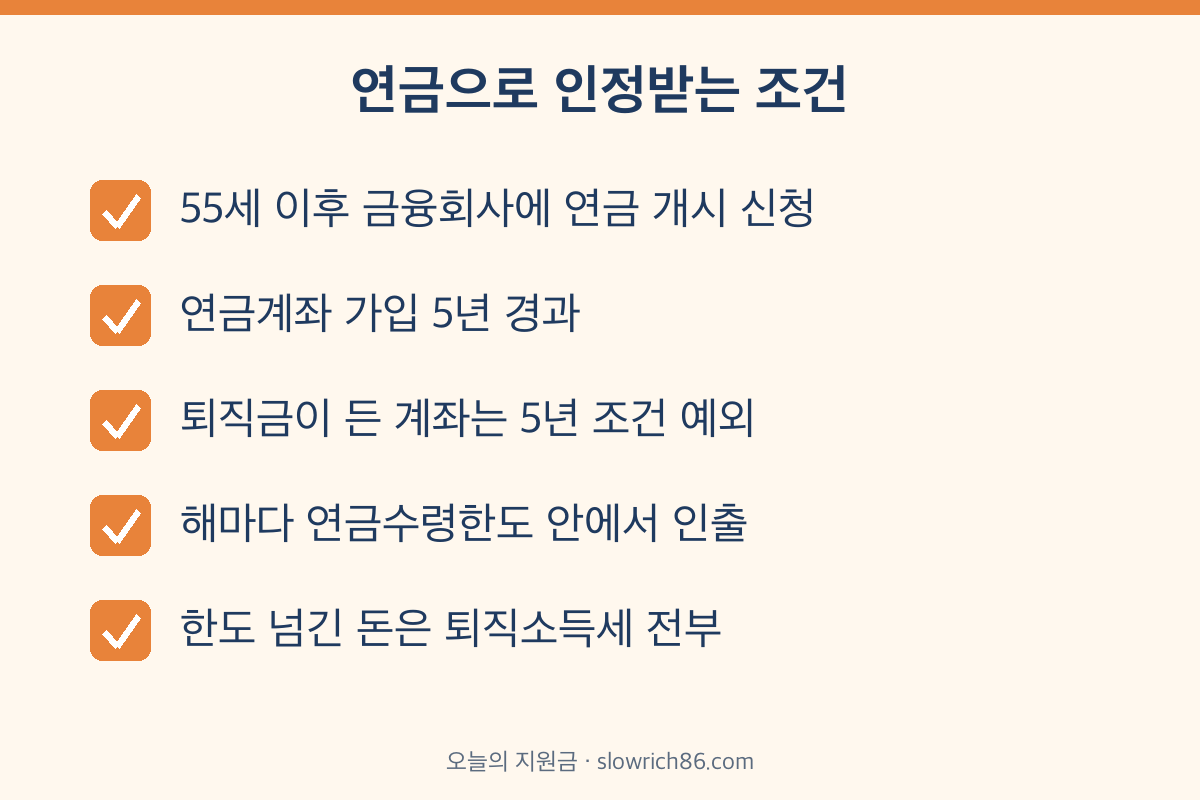
두 번째 조건 때문에 걱정하시는 분이 많은데, 퇴직금이 들어온 통장은 예외예요. 퇴직소득이 들어 있는 연금계좌는 가입 5년이 안 지나도 됩니다. 그러니까 퇴직하면서 IRP를 새로 만드셨어도 55세만 넘었으면 연금으로 받을 수 있다는 뜻이죠.
세 번째 조건인 한도는 아래에서 따로 계산해 볼게요. 한도를 넘겨 꺼낸 돈은 연금이 아니라 '연금 외 수령'으로 봐서, 그 부분은 일시금처럼 퇴직소득세가 다 붙습니다.
퇴직연금 수령방법별 세금, 예시로 계산
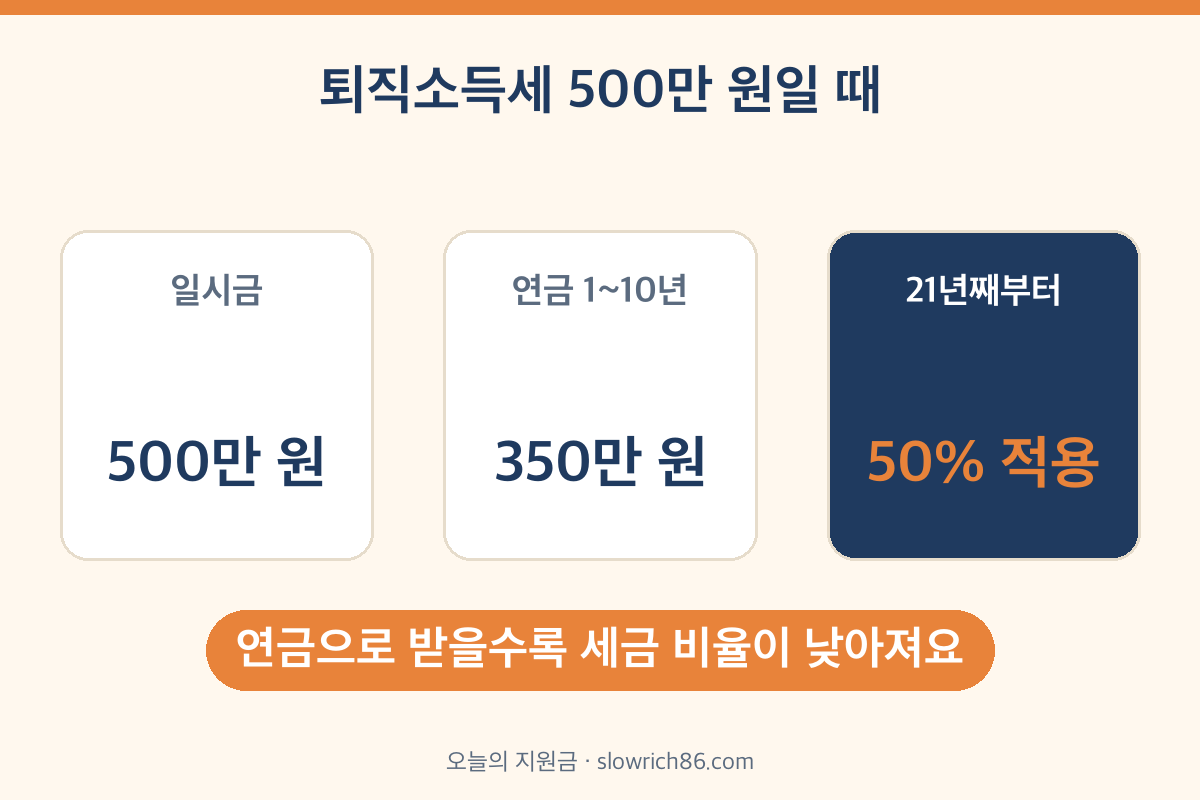
퇴직소득세가 얼마인지는 근속 연수와 퇴직금에 따라 사람마다 다릅니다. 그래서 회사나 금융회사에서 받은 원천징수영수증에 퇴직소득세가 500만 원으로 나왔다고 가정하고 비율만 적용해 봤어요.
| 받는 방법 | 적용 비율 | 퇴직소득세 500만 원일 때 |
|---|---|---|
| 일시금 | 100% | 500만 원 |
| 연금 1~10년째 | 70% | 350만 원 (150만 원 덜 냄) |
| 연금 11~20년째 | 60% | 300만 원 꼴 |
| 연금 21년째부터 | 50% | 250만 원 꼴 |
여기서 세금은 한 번에 떼는 게 아니라 연금을 받을 때마다 그 비율만큼 나눠서 떼어 갑니다. 그래서 11년째·21년째 줄은 그 해에 받는 돈에만 낮은 비율이 붙는다고 보시면 돼요. 21년 넘게 받는 50%는 국세청 안내에 2026년 1월 1일 이후 받는 연금부터 적용된다고 나와 있습니다.
제가 보기엔 당장 큰돈 쓸 일이 정해져 있지 않다면, 일시금보다 연금 쪽으로 먼저 생각해 보시는 게 맞아요. 연금으로 받다가 급히 목돈이 필요하면 그때 한도를 넘겨 꺼낼 수도 있거든요. 반대로 일시금으로 찾고 나면 이미 낸 세금은 돌아오지 않습니다.
한 해에 꺼낼 수 있는 한도 계산
연금으로 인정되는 금액에는 해마다 한도가 있어요. 금융감독원이 안내하는 계산식은 '연금계좌 평가액 ÷ (11 − 연금수령연차) × 120%'입니다. 연금수령연차는 연금을 받기 시작한 해가 1년차예요.
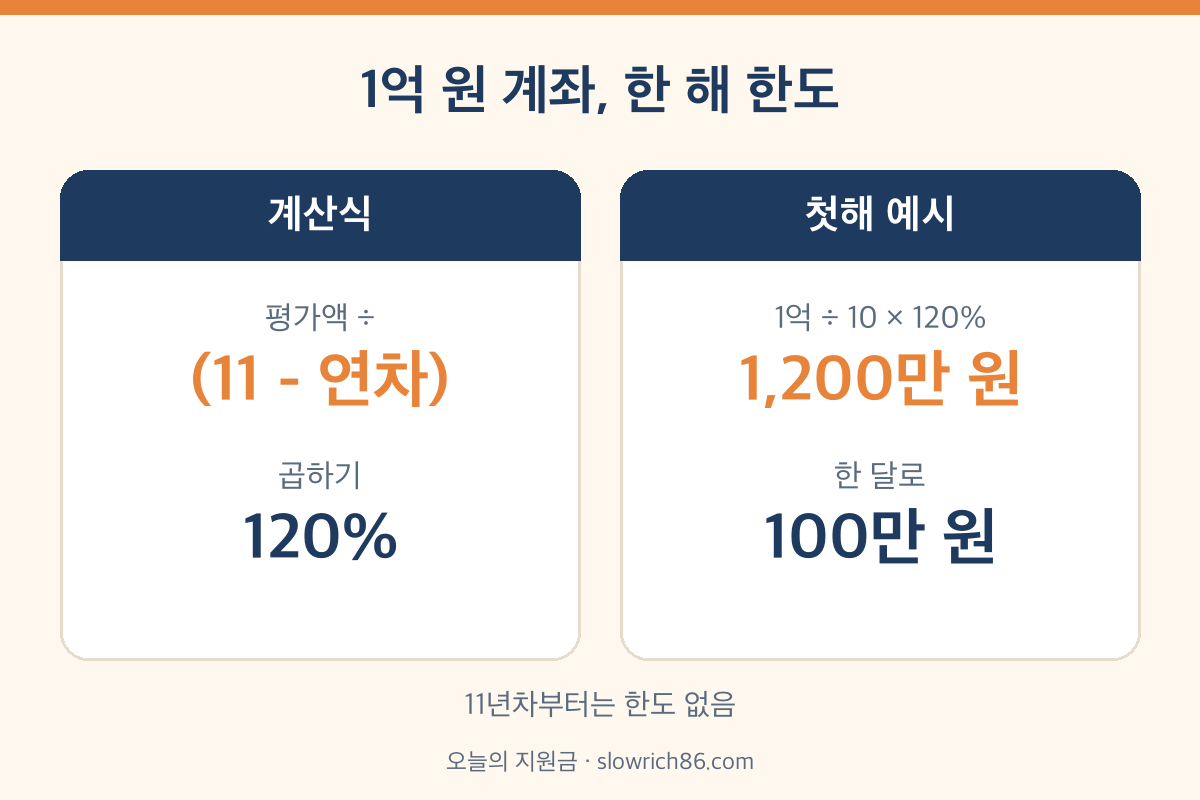
통장에 1억 원이 있고 첫해라면 1억 원 ÷ 10 × 120% = 1,200만 원까지가 연금입니다. 한 달로 치면 100만 원이죠. 둘째 해에는 그때 남은 평가액을 9로 나누고 120%를 곱하니까, 해가 갈수록 꺼낼 수 있는 비율이 커져요. 11년차부터는 한도가 따로 없습니다.
한도는 최대치일 뿐이라 이보다 적게 받아도 괜찮아요. 국민연금을 함께 받는 분이라면 생활비가 모자라는 만큼만 꺼내고 나머지는 계속 굴리는 쪽이 세금 면에서도 유리합니다. 국민연금을 언제부터 받을지 고민 중이시면 국민연금 조기수령 나이 글도 같이 보세요.
퇴직 후 IRP로 옮기고 연금 신청하는 순서
근로자퇴직급여보장법에 따라 퇴직금은 원칙적으로 본인 IRP 계좌로 옮겨서 받습니다. 다만 55세 이후 퇴직하는 경우, 퇴직금이 300만 원 이하인 경우 등은 IRP를 거치지 않고 바로 받을 수도 있어요.
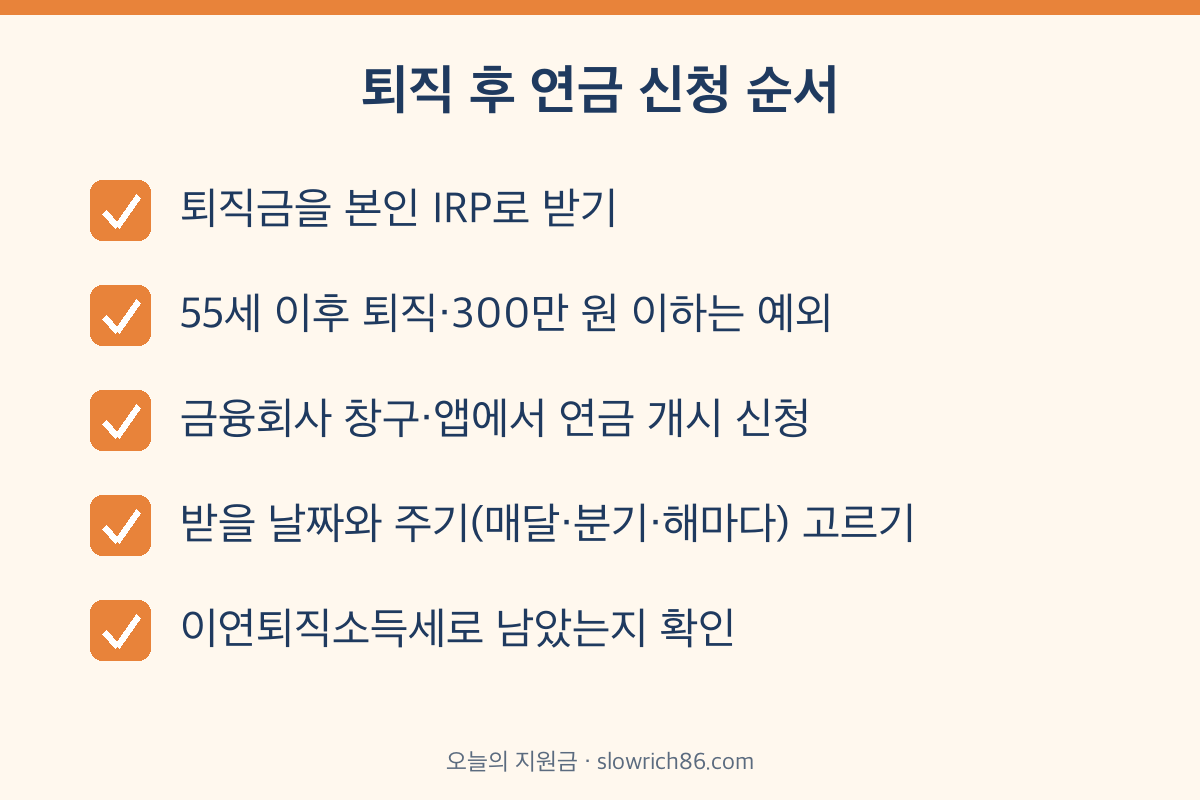
순서는 이렇습니다. 퇴직금이 IRP로 들어오면, 그 금융회사 창구나 앱에서 연금 개시를 신청하고 받기 시작할 날짜와 주기(매달·분기·해마다)를 고르면 돼요. 이때 원천징수영수증에 적힌 퇴직소득세가 바로 떼어지지 않고 '이연퇴직소득세'로 남아 있는지 확인해 두세요. 이게 남아 있어야 연금으로 받을 때 30% 감면이 적용됩니다.
55세 이후 퇴직이라 IRP 없이 바로 받을 수 있는 분도, 저라면 일단 IRP로 받아 두겠어요. 바로 받으면 그 자리에서 퇴직소득세가 전부 떼어지거든요. 다른 어르신 지원 제도는 어르신 지원금 모음에 정리해 두었습니다.
자주 묻는 질문
55세 전에 퇴직하면 연금으로 못 받나요?
IRP에 넣어 두고 55세가 될 때까지 기다리면 그때부터 연금으로 받을 수 있어요. 그 사이 돈은 IRP 안에서 계속 운용됩니다. 55세 전에 해지하면 연금이 아니라 일시금으로 봐서 퇴직소득세가 그대로 붙어요.
연금으로 받다가 중간에 남은 돈을 한 번에 찾아도 되나요?
찾을 수는 있습니다. 다만 그해 한도를 넘긴 부분은 연금 외 수령으로 봐서, 퇴직금 몫은 감면 없이 퇴직소득세가 붙어요. 이미 연금으로 받은 부분의 세금은 바뀌지 않습니다.
퇴직연금도 1,500만 원 넘으면 종합소득세 신고를 해야 하나요?
국세청 안내에 따르면 연 1,500만 원 기준은 세액공제 받은 납입금과 운용 수익에서 나온 연금에 적용됩니다. 퇴직금 몫으로 받은 연금은 이 합계에 넣지 않아요. 내 경우가 어디에 해당하는지는 국세청 126에서 확인하시는 게 가장 정확합니다.
참고한 자료
- 금융감독원 — 퇴직연금 중도인출/연금수령 안내 (55세·5년 조건, 연금수령한도 계산식, 연금 수령 시 퇴직소득세 70%, 일시금 시 16.5%)
- 국세청 — 연금소득 (연금소득세율 나이별 5·4·3%, 이연퇴직소득 70%·60%·50%와 2026.1.1. 적용, 분리과세 1,500만 원)
- 찾기쉬운 생활법령 — 퇴직연금 (IRP 이전 원칙과 예외: 55세 이후 퇴직, 300만 원 이하 등)
- 고용노동부 — 퇴직연금제도 (55세 이후 연금 또는 일시금 수령)
- 문의: 고용노동부 1350, 국세청 126
이 글은 2026년 10월 기준 금융감독원·국세청·고용노동부 공식 안내를 바탕으로 썼습니다. 실제 세금은 퇴직소득세 계산 결과와 받는 기간에 따라 달라집니다.