유족연금 조건은 두 가지를 봅니다. 돌아가신 분이 국민연금을 10년 이상 냈거나 노령연금을 받고 있었는지, 그리고 남은 가족이 그분에게 생계를 의지하던 배우자·자녀·부모 등인지예요. 받는 돈은 가입기간에 따라 기본연금액의 40%, 50%, 60%입니다.
배우자를 떠나보내고 나면 서류 정리할 것이 한둘이 아니죠. 그 와중에 "남편 연금은 내가 그대로 받는 거지?", "나도 연금을 받으니 유족연금은 없겠지?" 하고 짐작만으로 넘기시는 분이 적지 않습니다. 국민연금법 조문을 하나씩 짚어 보니, 흔히 듣는 말 중에 틀린 것이 꽤 있더군요. 오해하기 쉬운 것부터 차례로 바로잡아 보겠습니다.
유족연금 조건, 돌아가신 분 쪽 요건부터
유족연금은 남은 가족이 신청하지만, 먼저 따지는 건 돌아가신 분의 가입 이력입니다. 국민연금법 제72조는 아래 다섯 가지 중 하나에 해당하는 분이 사망했을 때 유족연금을 준다고 정하고 있어요.
| 돌아가신 분이 이런 경우 | 유족연금 |
|---|---|
| 노령연금을 받고 있었다 | 지급 |
| 가입기간이 10년 이상 | 지급 |
| 보험료 낸 기간이 가입대상기간의 3분의 1 이상 | 지급 |
| 사망 전 5년 중 3년 이상 보험료를 냈다 (체납 3년 이상이면 제외) | 지급 |
| 장애등급 2급 이상 장애연금을 받고 있었다 | 지급 |
가입기간이 10년이 안 되어도 길이 막힌 건 아니에요. 셋째, 넷째 줄처럼 보험료를 성실히 낸 비율이나 최근 납부 기록으로도 인정됩니다. 다만 이 두 줄로 인정받는 경우, 해외로 이주했거나 국적을 잃은 기간에 돌아가셨다면 지급하지 않는다는 단서가 붙어 있어요.
오해 1. 자식들도 똑같이 나눠 받는다?
아닙니다. 유족연금은 순위가 정해져 있고, 맨 앞 순위자 한 사람(같은 순위가 여럿이면 그 사람들끼리 나눔)에게만 갑니다. 배우자가 있으면 배우자가 받고, 자녀는 순서가 오지 않아요.
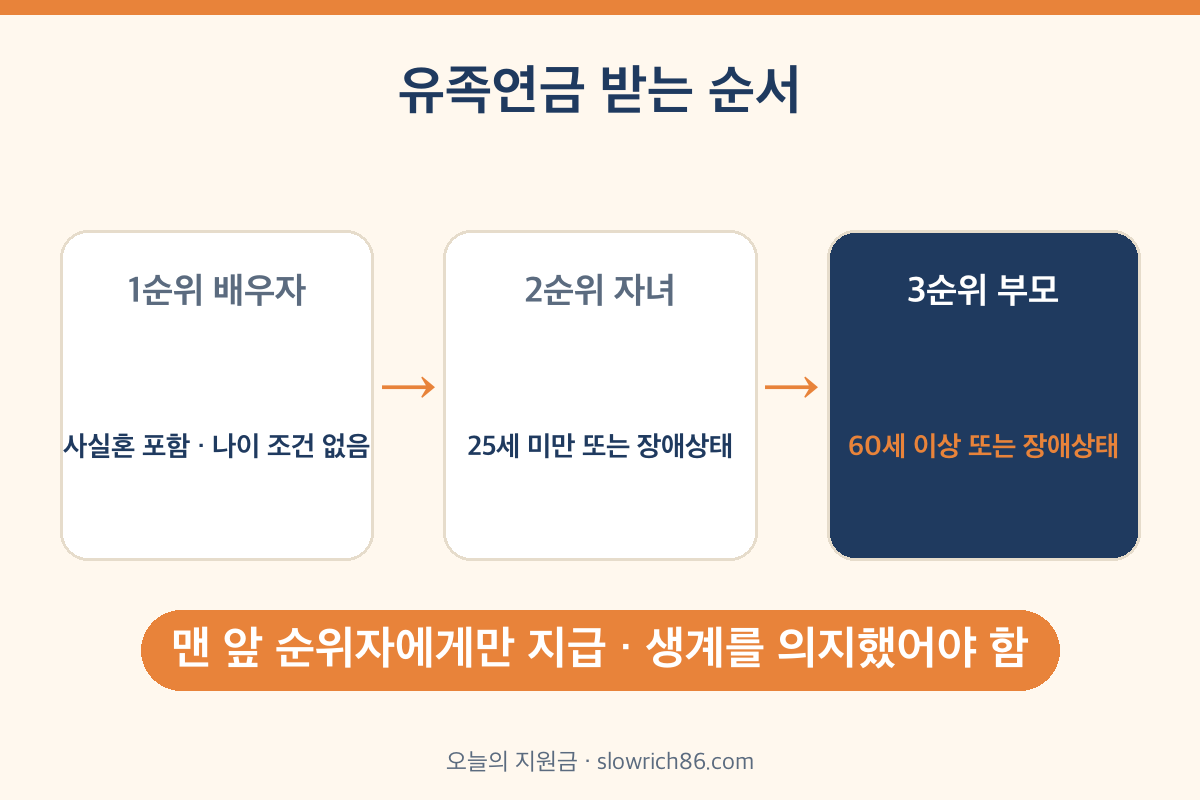
| 순위 | 유족 | 나이·조건 |
|---|---|---|
| 1 | 배우자 (사실혼 포함) | 나이 조건 없음 |
| 2 | 자녀 | 25세 미만 또는 장애상태 |
| 3 | 부모 (배우자의 부모 포함) | 60세 이상 또는 장애상태 |
| 4 | 손자녀 | 19세 미만 또는 장애상태 |
| 5 | 조부모 (배우자의 조부모 포함) | 60세 이상 또는 장애상태 |
여기서 '장애상태'는 국민연금 장애등급 1·2급이거나 장애인복지법상 장애의 정도가 심한 장애인에 해당하는 경우를 말합니다. 그리고 표의 누구든 돌아가신 분이 사망할 당시 그분에게 생계를 의지하고 있었어야 해요. 그래서 이미 직장을 다니며 따로 사는 30~40대 자녀는 대상이 아닙니다.
배우자가 재혼하거나 사망해 수급권이 없어지면, 그다음엔 자녀에게 넘어갑니다. 아이가 어린 집이라면 이 부분을 알아 두실 만해요.
오해 2. 남편 연금을 그대로 받는다? 유족연금 조건별 지급률
그대로가 아닙니다. 유족연금은 돌아가신 분의 '기본연금액'에 가입기간별 비율을 곱하고, 부양가족연금액을 더해서 정해요(국민연금법 제74조).
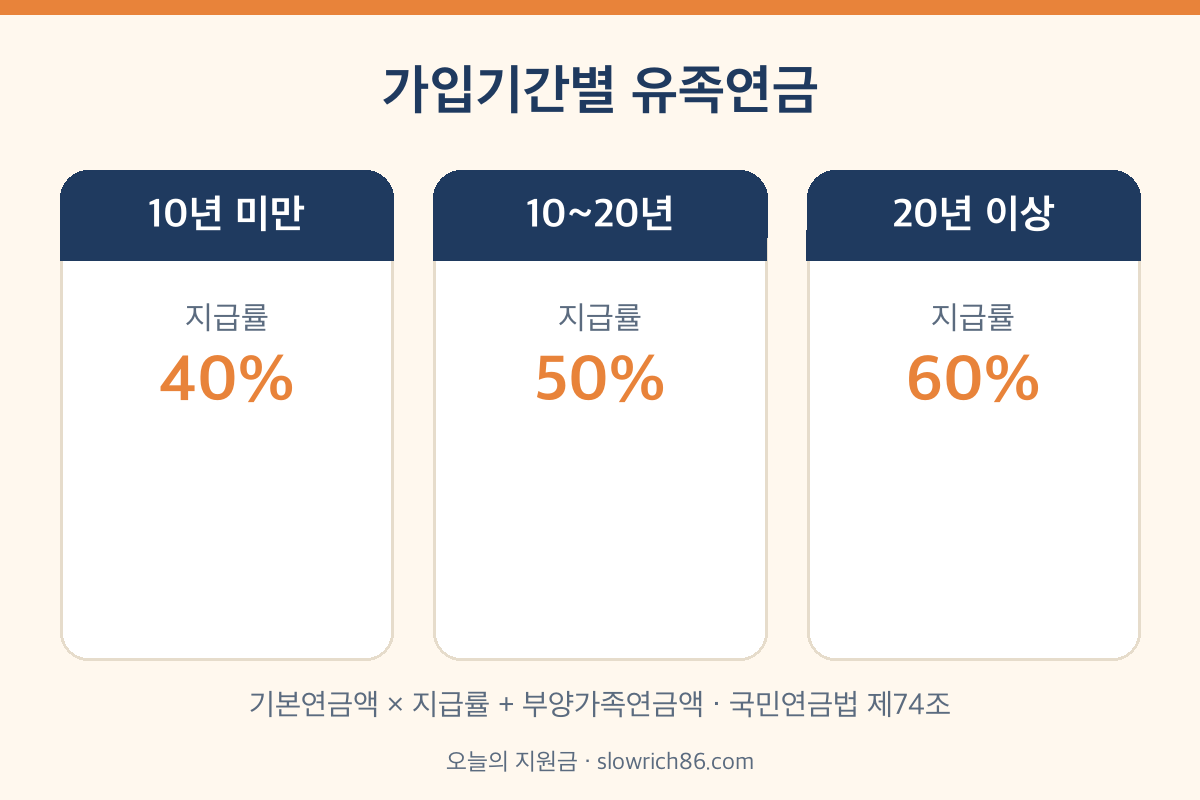
| 돌아가신 분 가입기간 | 유족연금 = 기본연금액의 |
|---|---|
| 10년 미만 | 40% + 부양가족연금액 |
| 10년 이상 20년 미만 | 50% + 부양가족연금액 |
| 20년 이상 | 60% + 부양가족연금액 |
쉽게 예를 들면, 기본연금액이 월 100만 원으로 잡혀 있던 분이 25년을 가입했다면 60만 원에 부양가족연금액이 더해지는 식입니다. 기본연금액은 실제로 받던 연금액과 딱 같지는 않아서, 정확한 금액은 공단 조회로 확인하셔야 해요.
한 가지 더 있습니다. 노령연금을 받던 분이 돌아가신 경우, 유족연금은 그분이 받던 노령연금액을 넘을 수 없어요. 계산상 유족연금이 더 크게 나와도 받던 연금보다 많아지지는 않는다는 뜻이죠.
오해 3. 내 연금이 있으면 유족연금은 못 받는다?
이게 가장 많이 틀리는 부분입니다. 본인도 노령연금을 받는 중에 배우자 유족연금이 생기면 둘 중 하나를 고르게 되는데, 본인 연금을 고르면 유족연금의 30%를 얹어 줍니다(국민연금법 제56조). 아예 끊기는 게 아니에요.
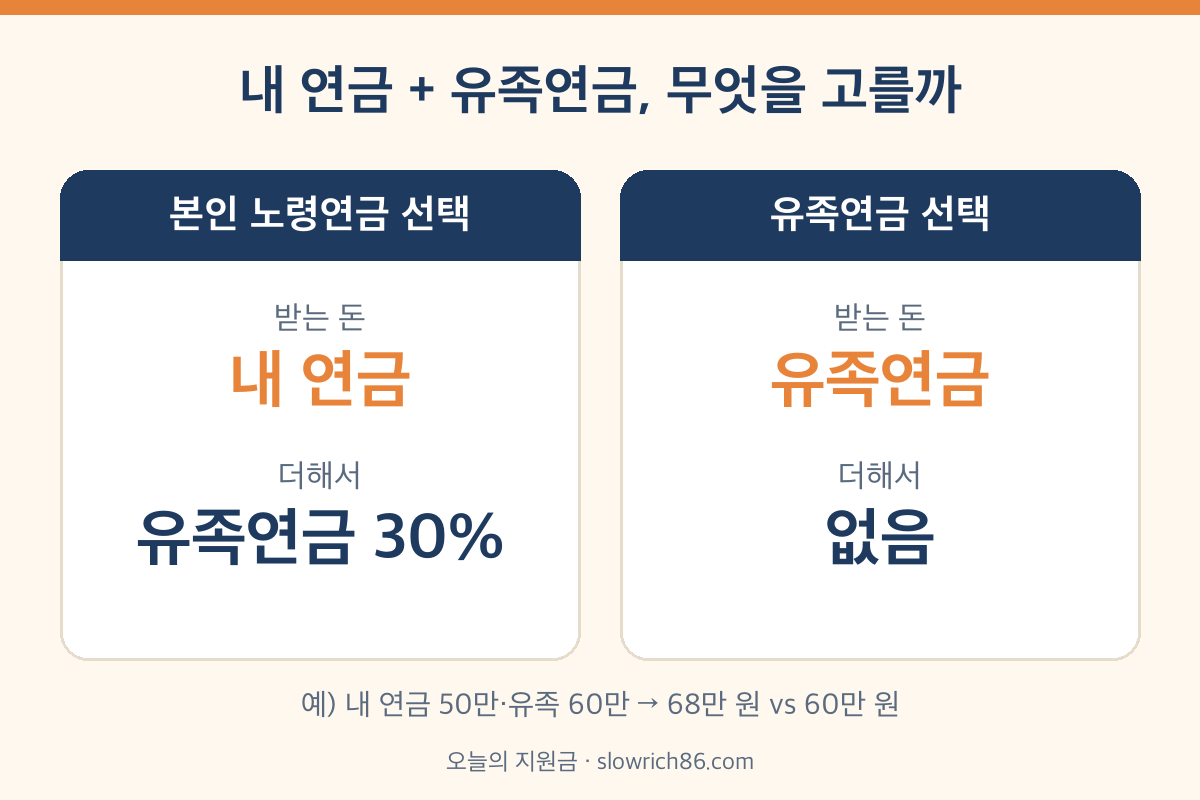
예를 들어 본인 노령연금이 월 50만 원, 계산된 유족연금이 월 60만 원이라고 해 볼게요.
| 고르는 것 | 계산 | 한 달에 받는 돈 |
|---|---|---|
| 본인 노령연금 | 50만 원 + 60만 원의 30% | 68만 원 |
| 유족연금 | 60만 원만 | 60만 원 |
이 예에선 본인 연금을 고르는 쪽이 8만 원 많습니다. 하지만 본인 연금이 아주 적고 유족연금이 큰 집은 거꾸로 될 수 있어요. 제가 보기엔 이 선택이 유족연금에서 금액 차이가 가장 크게 벌어지는 지점입니다. 저라면 공단 창구에서 두 경우 금액을 모두 뽑아 달라고 해서 숫자를 나란히 놓고 고르겠어요. 집집마다 숫자가 달라서, 남의 집 이야기만 듣고 정할 일은 아니라고 봐요.
오해 4. 한번 받으면 평생 그대로? 끊기는 경우와 청구 기한
평생 받는 것이 원칙이지만 끝나는 경우가 법에 적혀 있습니다(제75조). 받는 분이 사망했을 때, 배우자가 재혼했을 때, 자녀·손자녀가 파양됐을 때, 장애상태가 아닌 자녀가 25세(손자녀는 19세)가 됐을 때예요.
젊은 배우자라면 '지급 정지'도 알아 두셔야 합니다. 유족연금을 3년 받은 뒤 55세가 될 때까지 멈추는 규정이 있는데, 장애상태이거나 25세 미만·장애 자녀를 키우고 있거나 소득이 있는 일을 하지 않으면 멈추지 않아요(제76조). 이 글을 읽는 60~70대 분들은 이미 55세가 넘으셨으니 이 정지 규정에는 걸리지 않습니다.
청구를 늦게 하면 손해를 볼 수 있어요. 국민연금 급여를 받을 권리는 5년 동안 쓰지 않으면 시효로 사라집니다(제115조). 장례 치르고 정신이 없어서 미뤘더라도, 너무 늦기 전에 가까운 국민연금공단 지사나 1355로 연락해 청구하세요. 필요한 서류는 상황마다 달라서 전화로 미리 물어보고 가시면 한 번에 끝낼 수 있습니다.
순위에 맞는 유족이 아무도 없다면 유족연금 대신 형제자매나 4촌 이내 친척 중 생계를 의지하던 분에게 '사망일시금'이 나올 수 있어요(제80조). 함께 챙길 노후 지원은 hit1t 어르신 지원금 모음에, 본인 노령연금 조건은 2026년 노령연금 수급자격 글에 정리해 두었습니다.
자주 묻는 질문
사실혼 배우자도 유족연금을 받을 수 있나요?
국민연금에서 배우자에는 사실혼 배우자도 들어갑니다. 다만 혼인신고가 없으니 함께 살며 생계를 같이 했다는 걸 보여 줄 자료를 공단이 확인해요. 주민등록, 같이 산 기간 등을 미리 1355에 물어보고 준비하시는 게 좋습니다.
재혼하면 바로 끊기나요? 사실혼도요?
배우자인 수급권자가 재혼하면 수급권이 사라집니다. 사실혼도 재혼으로 볼 수 있는지는 개별 사정에 따라 공단이 판단하니, 고민되는 상황이면 먼저 공단에 문의하세요. 이때 자녀가 25세 미만 등 조건에 맞으면 자녀에게 넘어갑니다.
남편이 연금을 받기 전, 보험료만 내다 돌아가셨어요.
그래도 받을 수 있습니다. 가입기간 10년 이상이거나, 낸 기간이 가입대상기간의 3분의 1 이상이거나, 사망 전 5년 중 3년 이상 냈다면 유족연금 조건에 맞아요. 셋 다 안 되면 사망일시금이나 반환일시금이 있는지 함께 확인해 보세요.
참고한 자료
2026년 10월 기준, 현행 국민연금법 조문을 바탕으로 정리했습니다.