국민연금 조기수령 나이는 원래 받는 나이보다 최대 5년 이른 56~60세이고, 1969년생부터는 60세입니다. 올해 2026년에는 1965~68년생이 59세부터 신청할 수 있어서, 만 59세가 되는 1967년생이 새로 대상에 들어와요. 대신 1년 당길 때마다 연금이 6%씩 줄고, 그 줄어든 금액을 평생 받습니다.
"몇 살부터 받을 수 있느냐"만 보고 신청했다가 나중에 금액표를 보고 놀라는 경우가 많죠. 나이와 함께 얼마나 줄어드는지, 일을 하면 왜 멈추는지까지 한 번에 보고 결정하시는 게 덜 후회하는 길입니다.
출생연도별 국민연금 조기수령 나이 표
국민연금공단 안내에 나온 출생연도별 나이를 그대로 옮겼어요. 왼쪽이 원래 연금을 받는 나이(노령연금 지급개시연령), 오른쪽이 가장 일찍 당겨 받을 수 있는 나이입니다.
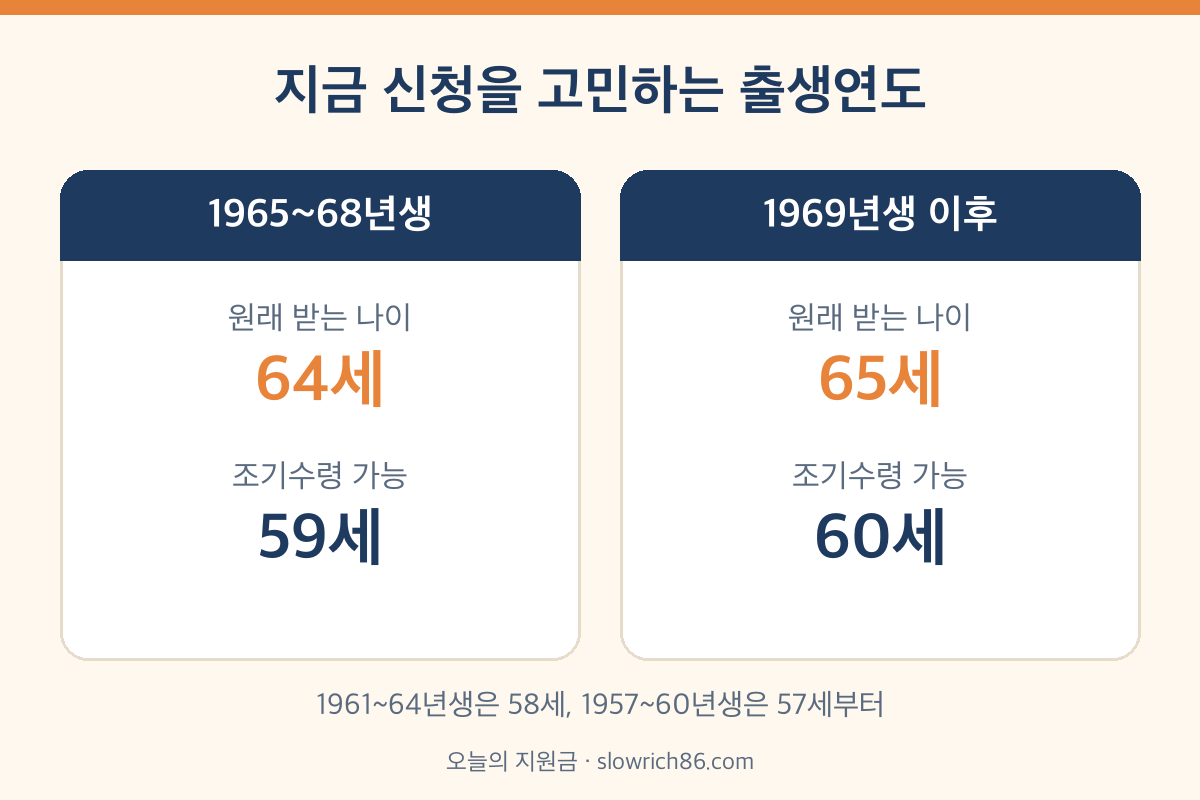
| 출생연도 | 원래 받는 나이 | 조기수령 가능 나이 |
|---|---|---|
| 1953~56년생 | 61세 | 56세 |
| 1957~60년생 | 62세 | 57세 |
| 1961~64년생 | 63세 | 58세 |
| 1965~68년생 | 64세 | 59세 |
| 1969년생 이후 | 65세 | 60세 |
뉴스에서 "58세부터 받을 수 있다"는 말을 들으셨다면 1961~64년생 기준이에요. 지금 신청을 고민하는 분들 대부분은 1965년 이후 출생이라 59세나 60세가 맞습니다. 1968년생은 내년에 만 59세가 되고, 1969년생은 60세가 되는 2029년부터 신청할 수 있어요.
1년 당길 때마다 6%, 국민연금 조기수령 계산 예시
공단이 든 예시는 1966년생입니다. 59세에 받기 시작하면 원래 연금의 70%, 60세면 76%, 61세 82%, 62세 88%, 63세 94%를 받아요. 1년 늦출 때마다 6%씩 올라가는 구조죠.
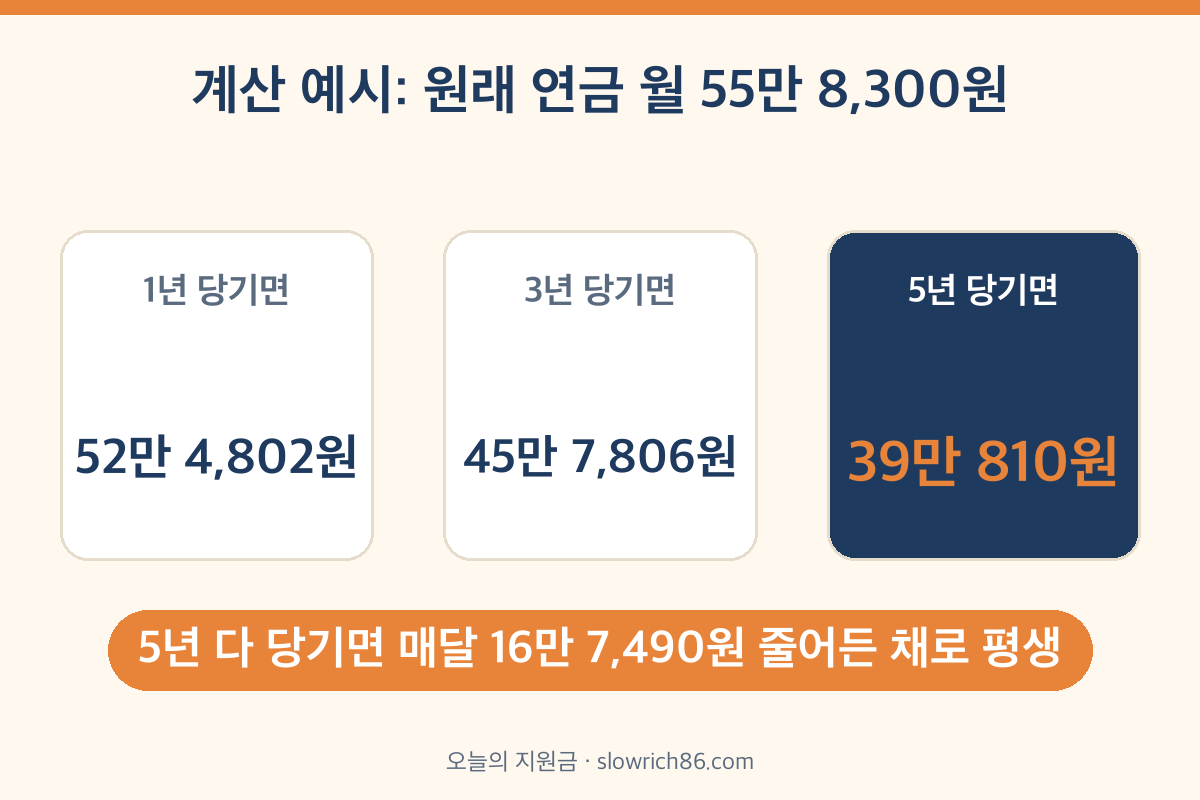
공단 홈페이지의 '노령연금 예상연금월액표'에서 한 줄을 골라 계산해 봤습니다. 가입 기간 평균 소득이 월 200만 원이고 20년을 낸 분이면 제때 받는 연금이 월 55만 8,300원으로 나와 있어요. 부양가족연금은 빼고 본 금액입니다.
| 당긴 기간 | 지급률 | 월 연금 (예시) |
|---|---|---|
| 당기지 않음 | 100% | 55만 8,300원 |
| 1년 | 94% | 52만 4,802원 |
| 3년 | 82% | 45만 7,806원 |
| 5년 (가장 이르게) | 70% | 39만 810원 |
5년을 다 당기면 한 달에 16만 7,490원이 줄어든 채로 평생 갑니다. 저는 생활비가 정말 급한 게 아니라면 5년을 한꺼번에 당기기보다 1~2년만 당겼을 때 금액부터 비교해 보시라고 권하고 싶어요. 94%와 70%는 같은 '조기수령'이라도 체감이 전혀 다르거든요. 부양가족연금은 이 감액 없이 그대로 더해집니다.
나이가 돼도 조기수령이 안 되는 두 가지 경우
나이만 채우면 되는 게 아니에요. 공단 안내에 적힌 조건은 두 가지입니다. 국민연금 가입 기간이 10년 이상일 것, 그리고 '소득이 있는 업무'에 종사하지 않을 것.
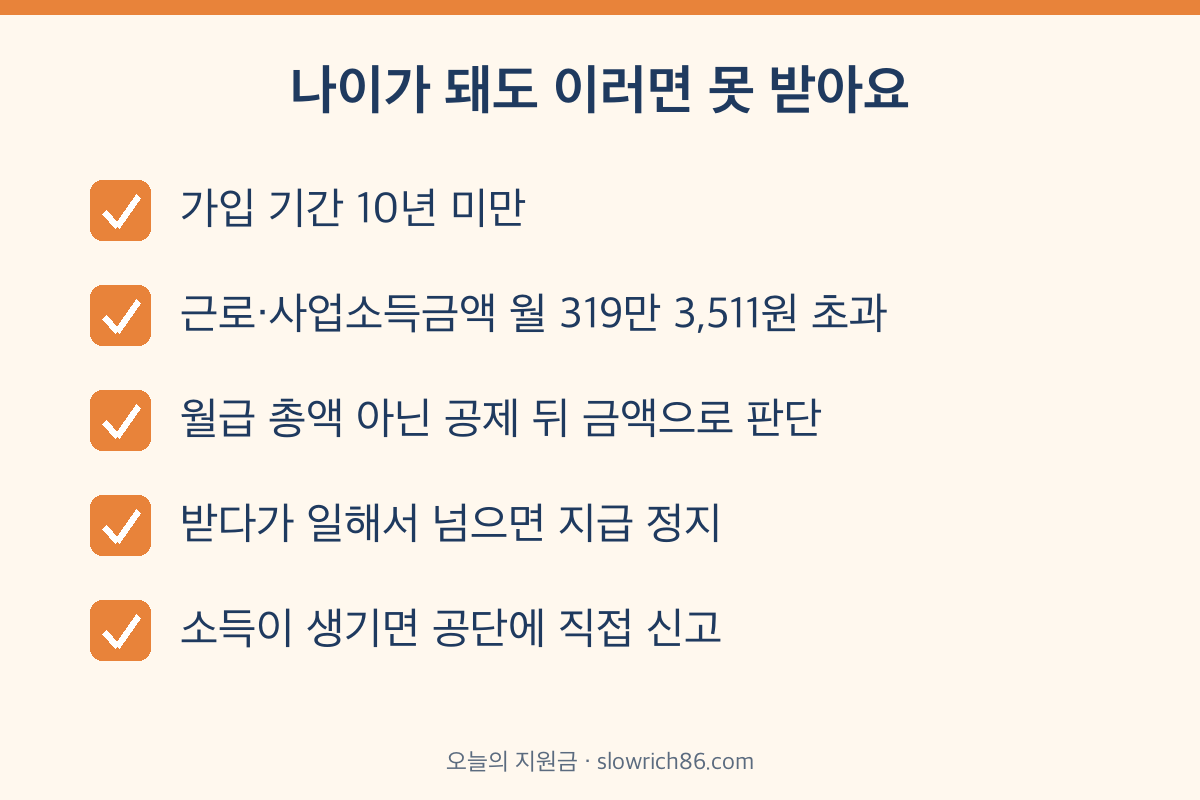
소득 기준은 숫자로 정해져 있어요. 근로소득금액과 사업소득금액을 더해 일한 개월 수로 나눈 금액이 2026년 기준 월 319만 3,511원(A값)을 넘으면 '소득이 있다'고 봅니다. 여기서 근로소득금액은 월급 총액이 아니라 근로소득공제를 뺀 금액이라, 월급이 이보다 조금 많아도 해당하지 않을 수 있어요. 내 경우가 애매하면 1355에 물어보는 게 정확합니다.
받다가 다시 일을 시작해 이 선을 넘으면, 원래 받는 나이가 되기 전까지 연금이 멈춥니다. 조기수령은 소득이 없다는 전제로 일찍 주는 돈이기 때문이에요. 이렇게 바뀌었을 때는 공단에 직접 신고해야 하고요.
가입 기간이 10년에 조금 못 미친다면 조기수령보다 기간을 먼저 채우는 게 순서예요. 예전에 쓴 국민연금 추납 가능기간 글에 빈 기간을 채우는 방법을 적어 두었습니다.
당겨 받기 vs 늦춰 받기, 비율 차이
반대로 늦춰 받는 '연기제도'도 있어요. 원래 받는 나이부터 최대 5년까지 미룰 수 있고, 미룬 1년마다 7.2%(한 달 0.6%)를 더 얹어 줍니다. 당길 때 1년 6%가 깎이는 것과 비교하면 늦출 때 붙는 비율이 조금 더 크죠.
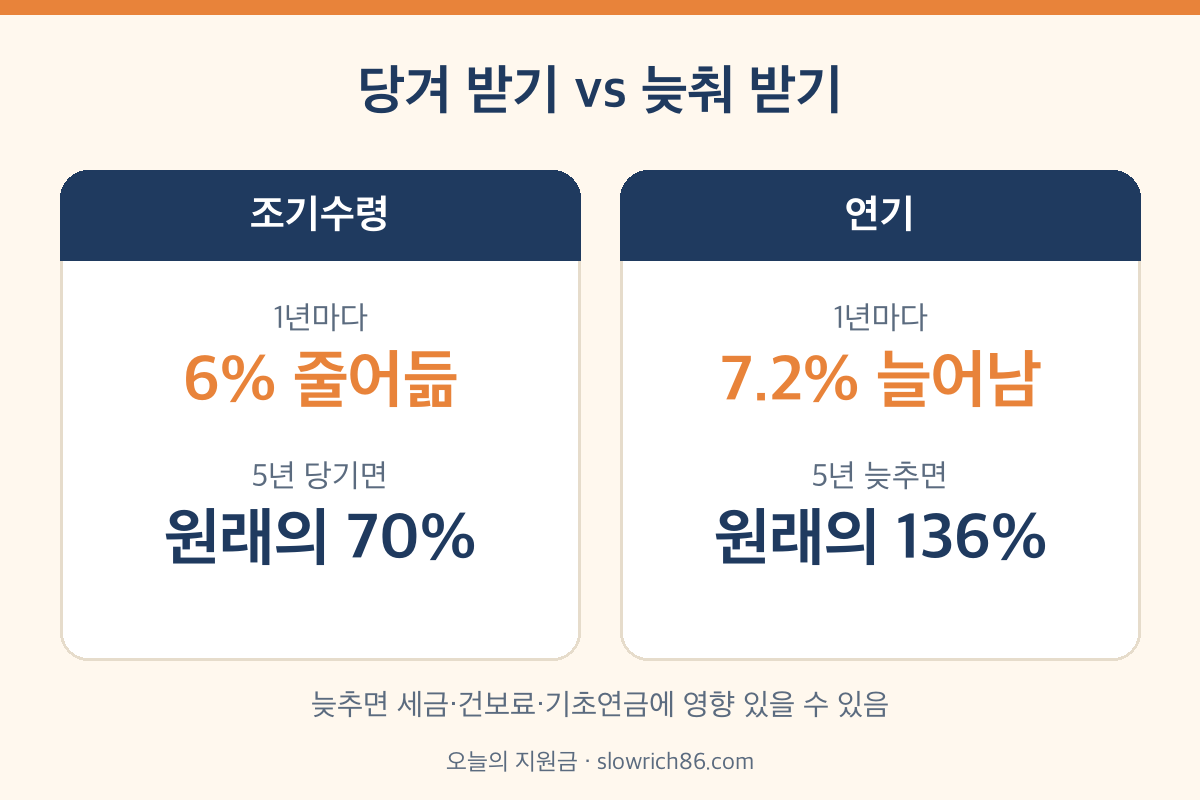
| 구분 | 1년마다 | 최대 5년일 때 |
|---|---|---|
| 조기수령 (당겨 받기) | 6% 줄어듦 | 원래의 70% |
| 연기 (늦춰 받기) | 7.2% 늘어남 | 원래의 136% |
어느 쪽이 이득인지는 결국 얼마나 오래 받느냐에 달려 있어서 정답이 없어요. 다만 늦춰 받으면 금액이 늘어나는 만큼 연금소득세·건강보험료·기초연금에 영향이 갈 수 있다고 공단도 적어 두었습니다. 연금 소득은 건강보험 피부양자 소득 기준에도 들어가니, 자녀 밑에 피부양자로 계신 분은 피부양자 자격요건도 같이 보세요.
국민연금 조기수령 신청 순서와 서류
조기수령은 나이가 됐다고 저절로 나오지 않습니다. 본인이 청구해야 해요. 전국 국민연금공단 지사 어디서나 받아 주고, 공단 홈페이지나 정부24, 휴대폰 앱 '내 곁에 국민연금'으로도 신청할 수 있습니다.
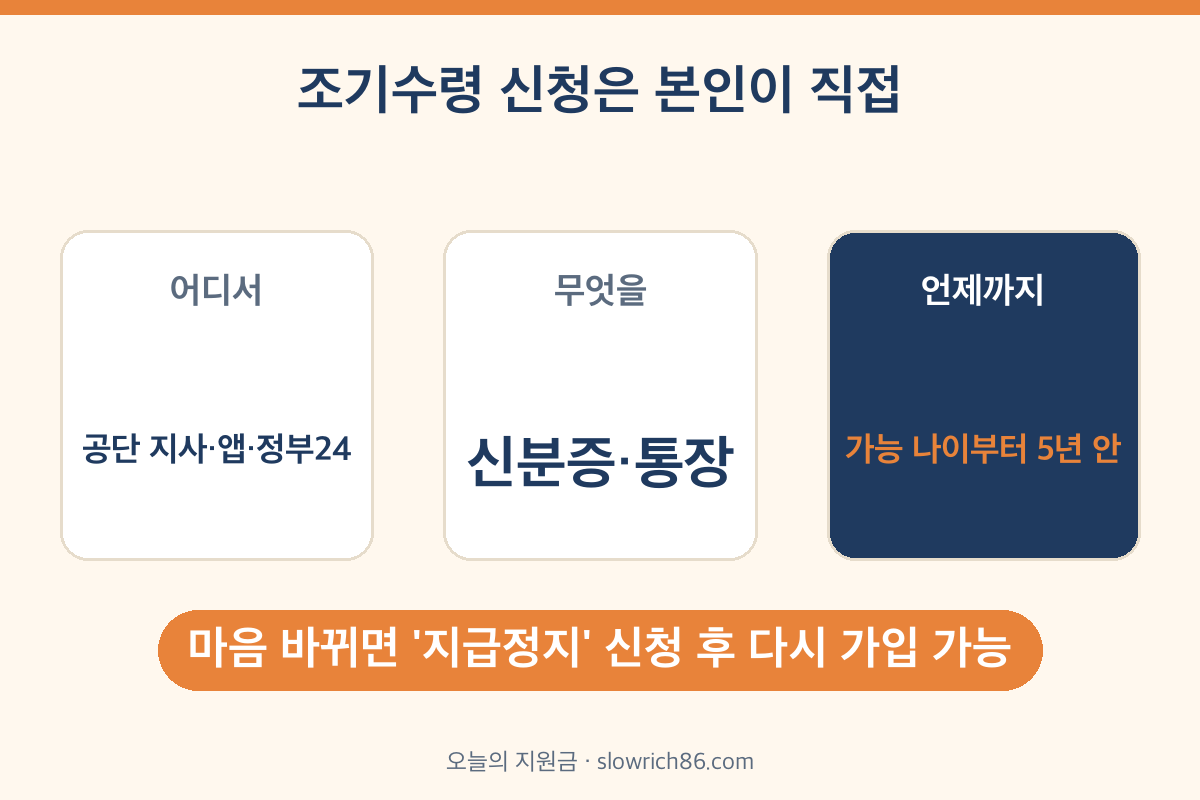
지사에 가시면 담당자가 상담하면서 청구서를 전산으로 만들어 주고 본인은 확인 후 서명만 하면 돼요. 챙길 것은 신분증과 연금 받을 통장입니다. 자녀를 낳아 가입 기간을 더 인정받는 경우나 부양가족연금 대상이 있으면 가족관계증명서(상세)가 더 필요할 수 있어요.
신청은 조기수령 가능 나이가 된 날부터 5년 안에 해야 한다는 것도 조건에 들어 있습니다. 그리고 받다가 마음이 바뀌면 '지급정지'를 신청할 수 있어요. 그러면 다시 가입자가 되어 보험료를 낼 수 있고, 나중에 다시 받을 때 늘어난 가입 기간을 넣어 금액을 새로 계산해 줍니다. 연금 말고 어르신이 함께 챙길 만한 지원은 어르신 지원금 모음에 모아 두었어요.
자주 묻는 질문
1967년생은 정확히 언제부터 조기수령을 신청할 수 있나요?
1965~68년생은 조기수령 가능 나이가 59세라, 1967년생은 만 59세가 된 뒤부터 신청할 수 있어요. 첫 지급 달은 생일과 청구 날짜에 따라 달라지니 1355에 생년월일을 말하고 확인하시는 게 가장 정확합니다.
조기수령을 하면 나중에 원래 금액으로 돌아가나요?
아니요. 처음 받기 시작한 나이의 지급률(예: 59세면 70%)로 평생 받습니다. 원래 받는 나이가 돼도 100%로 올라가지 않아요. 그래서 신청 전에 지사에서 예상 금액을 꼭 받아 보시는 게 좋습니다.
가입 기간이 10년이 안 되면 어떻게 되나요?
조기수령도, 노령연금도 받을 수 없어요. 이때는 추납처럼 빈 기간을 채우는 방법을 먼저 알아보세요. 다만 조기노령연금을 받기 시작한 사람은 임의가입 대상에서 빠진다고 공단 안내에 나와 있으니, 순서를 거꾸로 하지 않도록 조심하셔야 합니다.
참고한 자료
- 국민연금공단 — 노령연금 (출생연도별 지급개시연령, 조기노령연금 지급률, 소득 기준 A값 3,193,511원, 연기제도 7.2%, 청구 방법·서류, 예상연금월액표)
- 국민연금공단 — 가입 대상 (조기노령연금 수급권자의 임의가입 제외)
- 문의: 국민연금공단 1355
이 글은 2026년 10월 기준 국민연금공단 공식 안내를 바탕으로 썼습니다. 실제 연금액은 가입 기간·소득 이력에 따라 사람마다 다릅니다.