국민연금 요율(보험료율)은 2026년 9.5%에서 2027년 1월부터 10%로 오르고, 이후 해마다 0.5%포인트씩 올라 2033년 13%가 됩니다(2025년 개정 국민연금법, 보건복지부 2025년 12월 29일 발표 기준).
요율이 오른다는 소식을 들으면 "내 연금도 깎이는 것 아니냐"부터 걱정하시는 분이 많습니다. 결론부터 드리면, 이미 연금을 받고 계신 분의 연금액은 이번 개혁으로 바뀌지 않습니다. 요율 인상은 아직 보험료를 내는 가입자에게 해당하는 이야기예요. 다만 60세가 넘어서도 임의계속가입으로 보험료를 내는 분, 자녀가 직장에 다니는 집은 매달 빠지는 돈이 달라지니 금액을 미리 알아 두시면 좋습니다.
국민연금 요율 2027년 10%, 2033년까지 해마다 0.5%포인트
국민연금 보험료율은 1998년부터 27년 동안 9%로 묶여 있었습니다. 2025년 4월 국민연금법이 바뀌면서 2026년 1월 1일 9.5%로 처음 올랐고, 같은 법에 따라 매년 0.5%포인트씩 여덟 해에 걸쳐 13%까지 올라갑니다. 해마다 국회를 다시 거치는 것이 아니라 이미 법에 정해진 일정이라, 2027년 10%는 사실상 확정된 숫자입니다.
| 연도 | 국민연금 요율(보험료율) | 전년보다 |
|---|---|---|
| 2025년 | 9% | - |
| 2026년 | 9.5% | +0.5%p |
| 2027년 | 10% | +0.5%p |
| 2028년 | 10.5% | +0.5%p |
| 2029년 | 11% | +0.5%p |
| 2030년 | 11.5% | +0.5%p |
| 2031년 | 12% | +0.5%p |
| 2032년 | 12.5% | +0.5%p |
| 2033년 | 13% | +0.5%p |
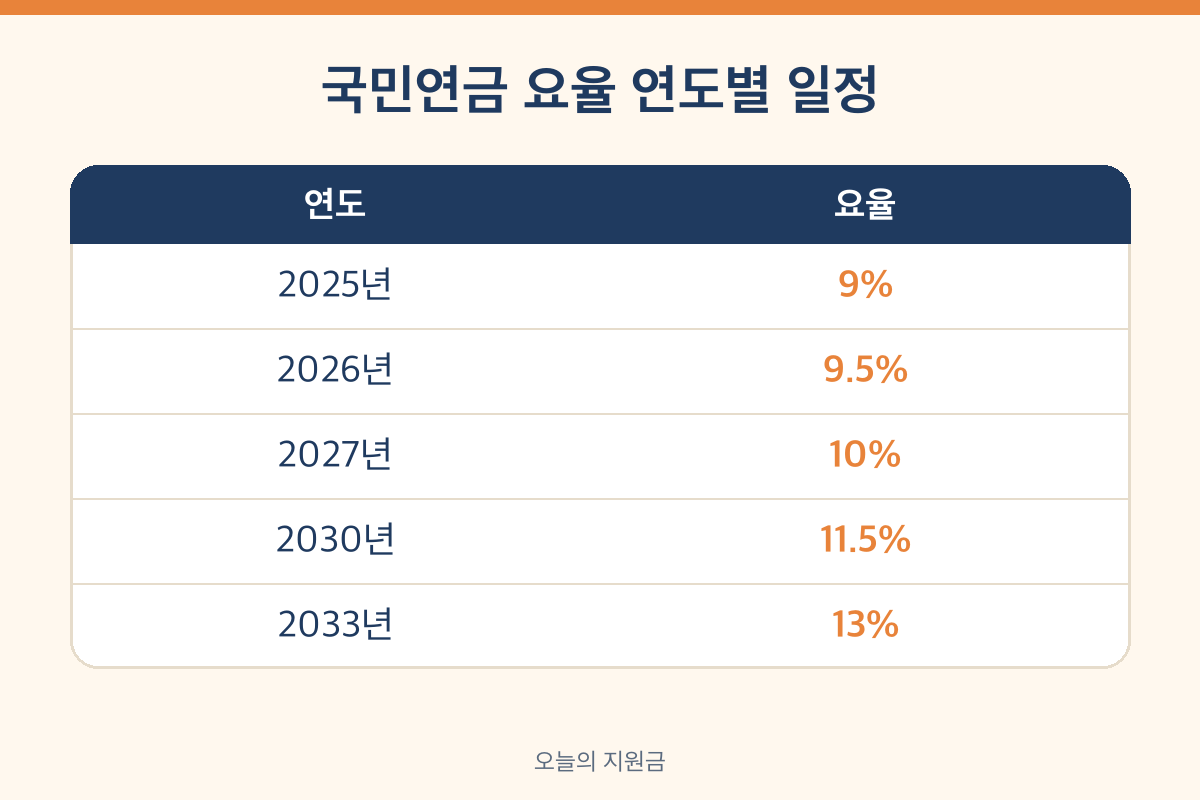
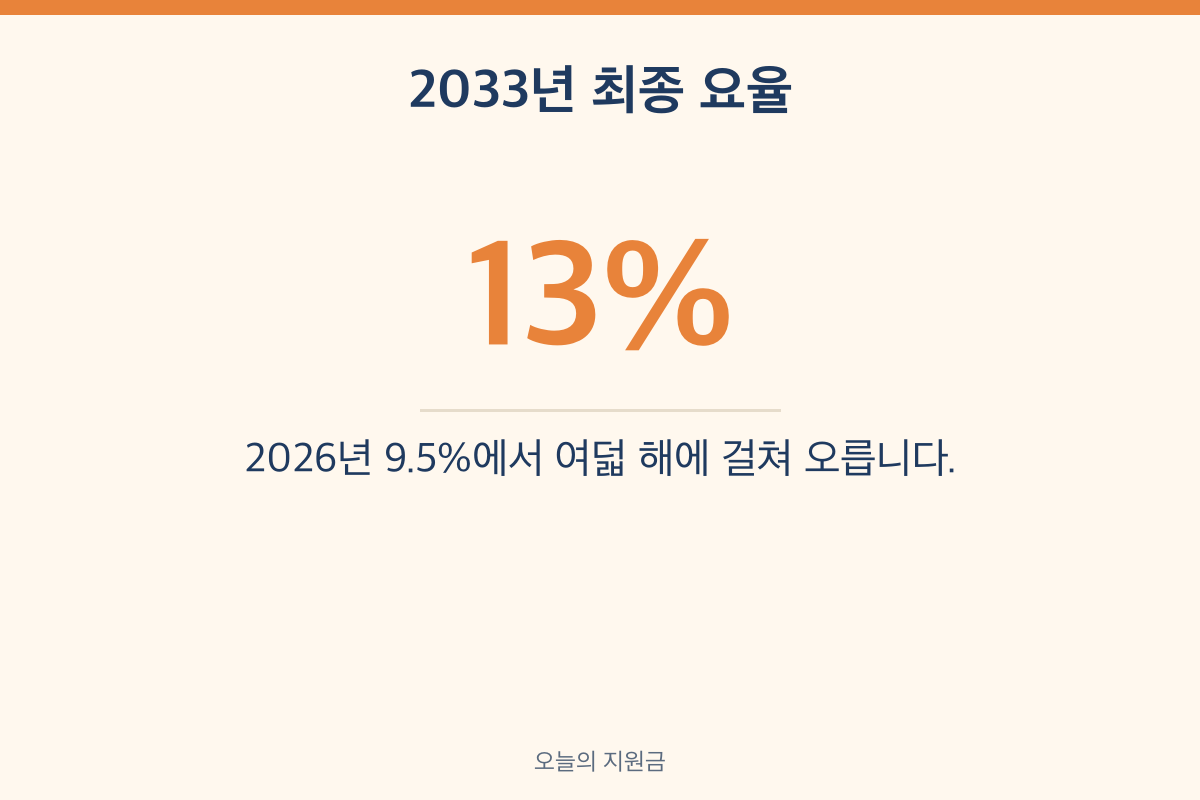
연도별 요율은 법에 적힌 "매년 0.5%포인트씩, 2033년 13%" 규칙을 그대로 옮긴 것입니다. 요율은 1월 1일부터 바뀌므로 2027년 1월분 보험료부터 10%가 적용됩니다.
내는 돈만 늘어나는 것은 아닙니다. 같은 개정으로 소득대체율(평생 평균 소득 대비 받는 연금 비율)이 41.5%에서 43%로 올랐어요. 원래는 2028년 40%까지 내려갈 예정이었는데, 43%로 고정됐습니다. 그래서 정부는 이번 개혁을 "더 내고 더 받는" 구조라고 설명합니다.
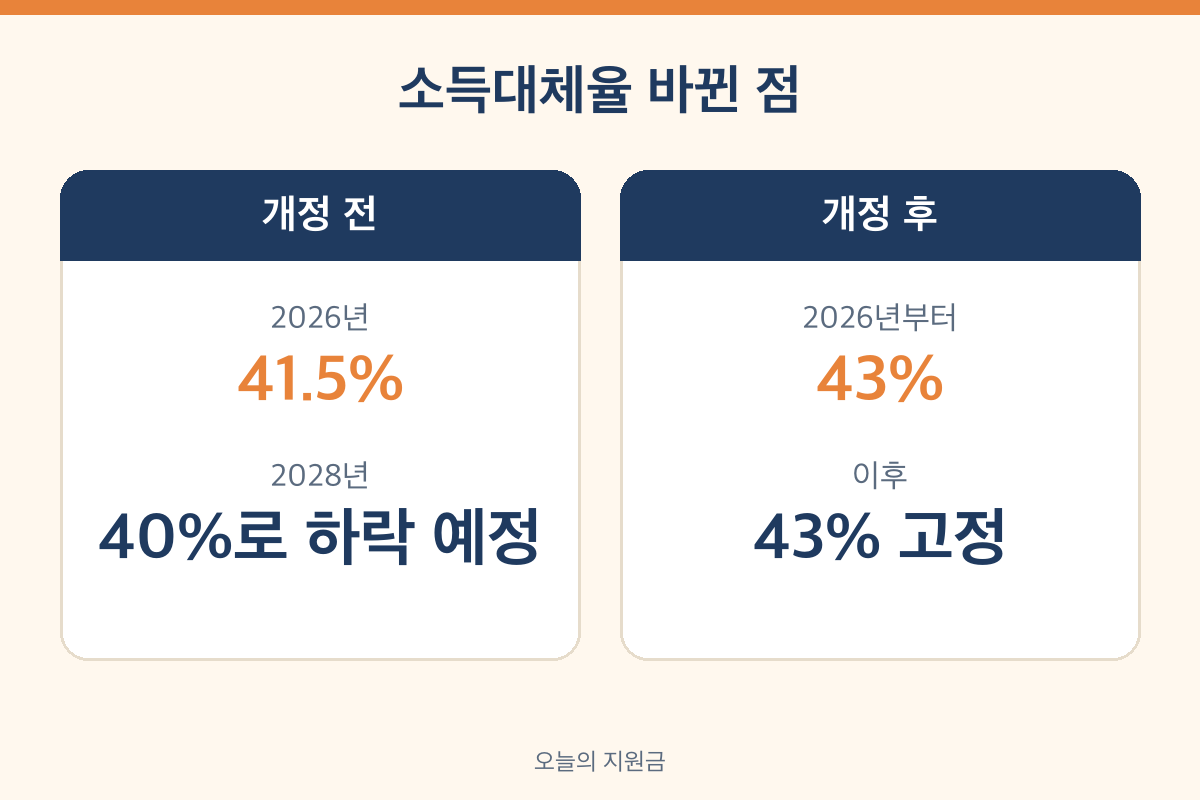
다만 43%는 앞으로 보험료를 내는 기간에 붙는 숫자예요. 그래서 실제 연금이 늘어나는 폭은 남은 가입기간이 길수록 커지고, 은퇴를 앞둔 분은 체감이 작을 수 있죠.
국민연금 요율 오르면 월 보험료 얼마나 늘까 (계산 예시)
보험료는 기준소득월액(신고한 월 소득)에 요율을 곱해서 정합니다. 그래서 같은 0.5%포인트라도 소득이 높을수록 늘어나는 금액이 커져요. 아래 표는 월 소득별로 2026년과 2027년 보험료 전체 금액을 계산한 것입니다. 직장가입자는 이 금액의 절반만 본인이 냅니다.
| 월 소득(기준소득월액) | 2026년(9.5%) | 2027년(10%) | 늘어나는 전체 금액 |
|---|---|---|---|
| 100만 원 | 9만 5,000원 | 10만 원 | +5,000원 |
| 200만 원 | 19만 원 | 20만 원 | +1만 원 |
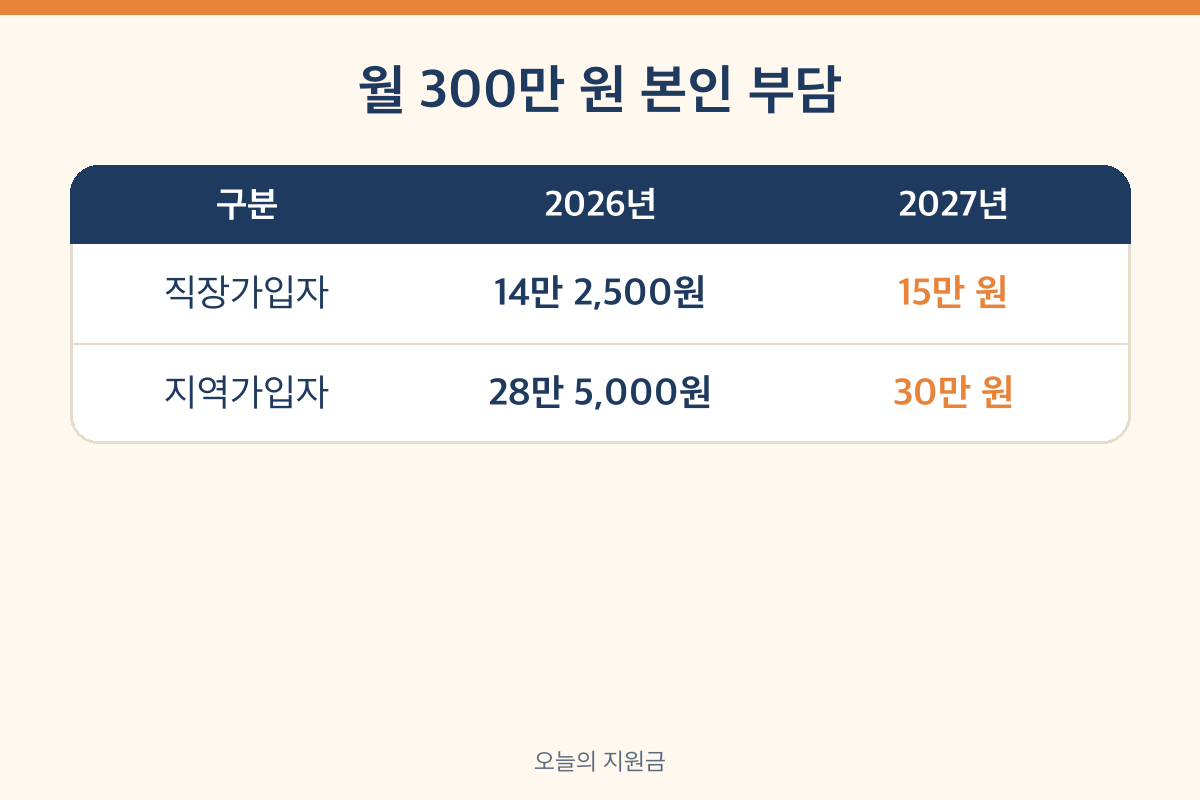
| 300만 원 | 28만 5,000원 | 30만 원 | +1만 5,000원 |
| 400만 원 | 38만 원 | 40만 원 | +2만 원 |
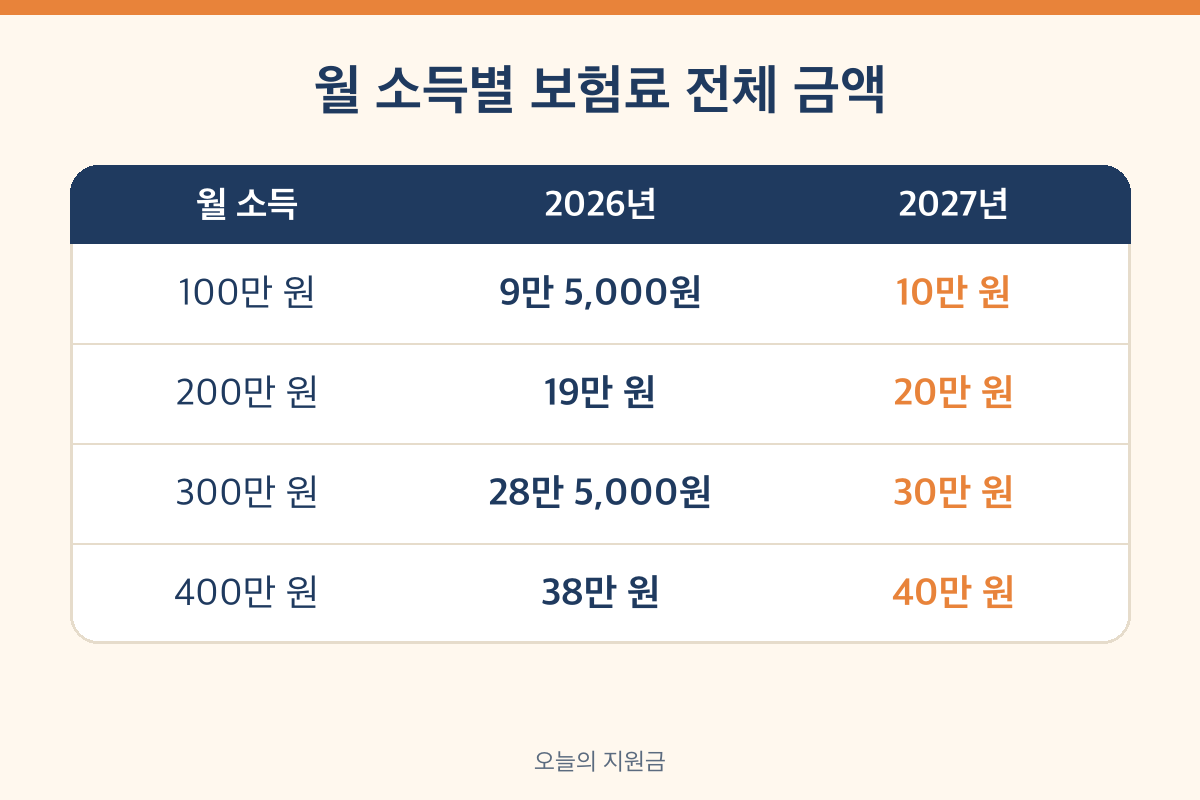
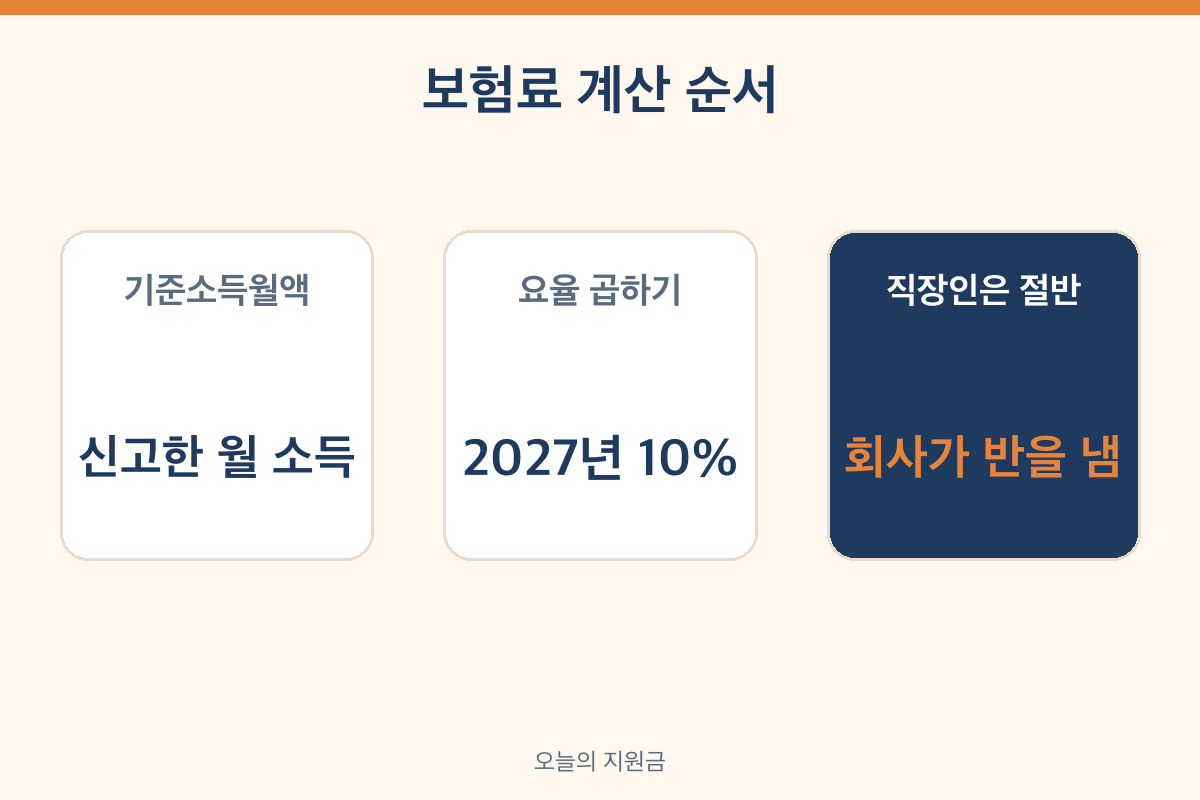
표의 금액은 요율만 바꿔 곱한 계산이라 실제 고지서와는 몇십 원 차이가 날 수 있습니다. 기준소득월액에는 상한액과 하한액이 있어서, 소득이 상한액을 넘는 분은 상한액까지만 보험료가 붙습니다. 상한액·하한액은 매년 7월에 다시 정해지니 고지서나 국민연금공단(1355)에서 확인하시면 됩니다.
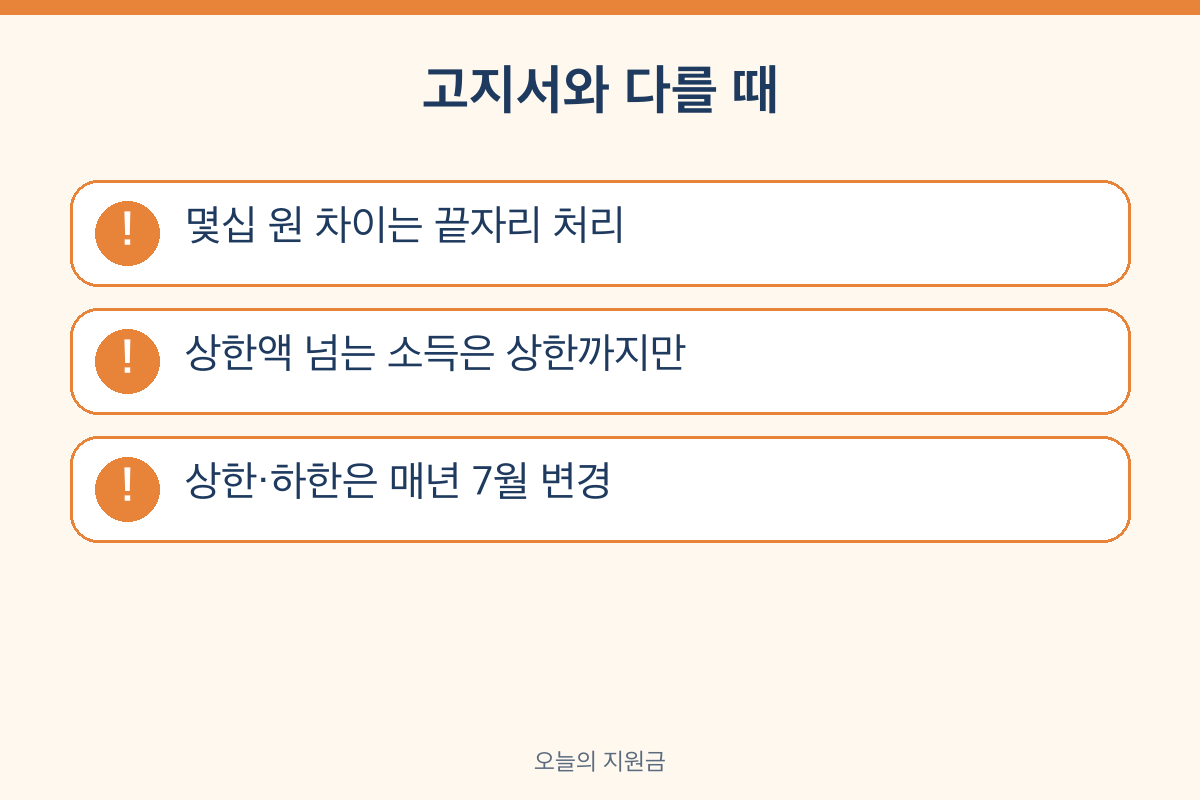
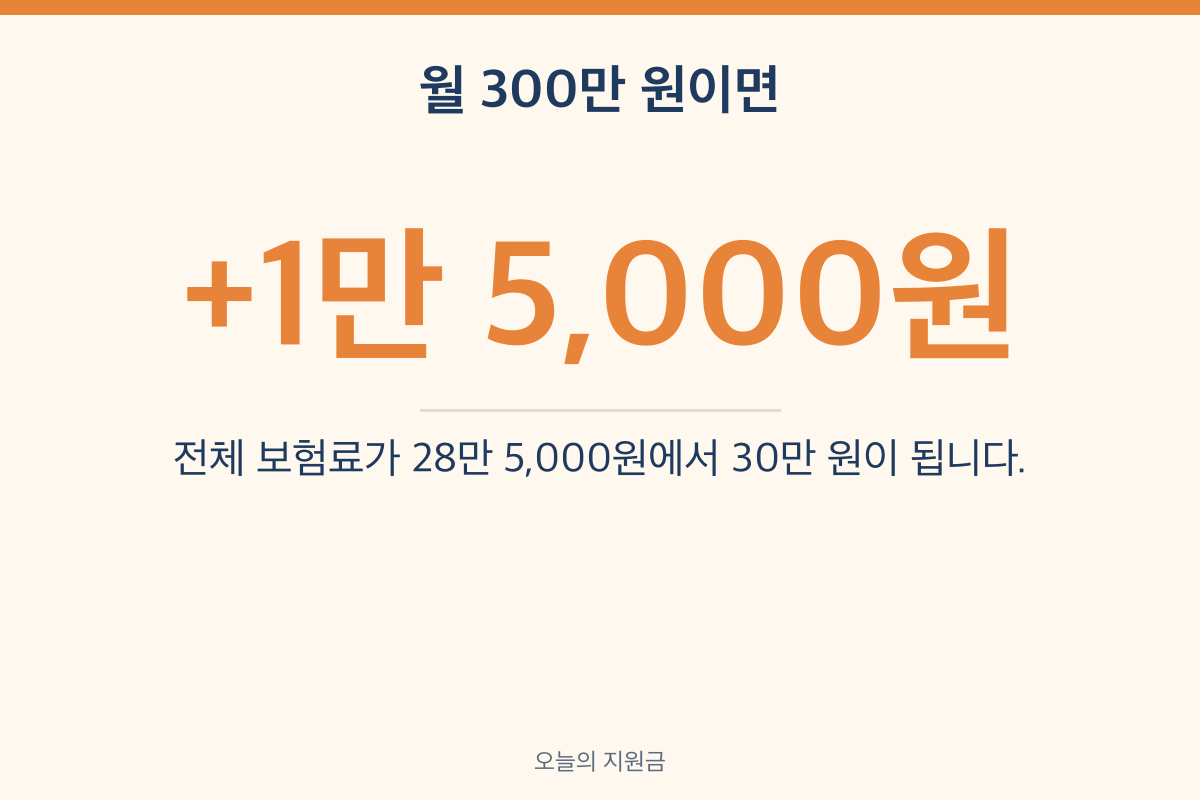
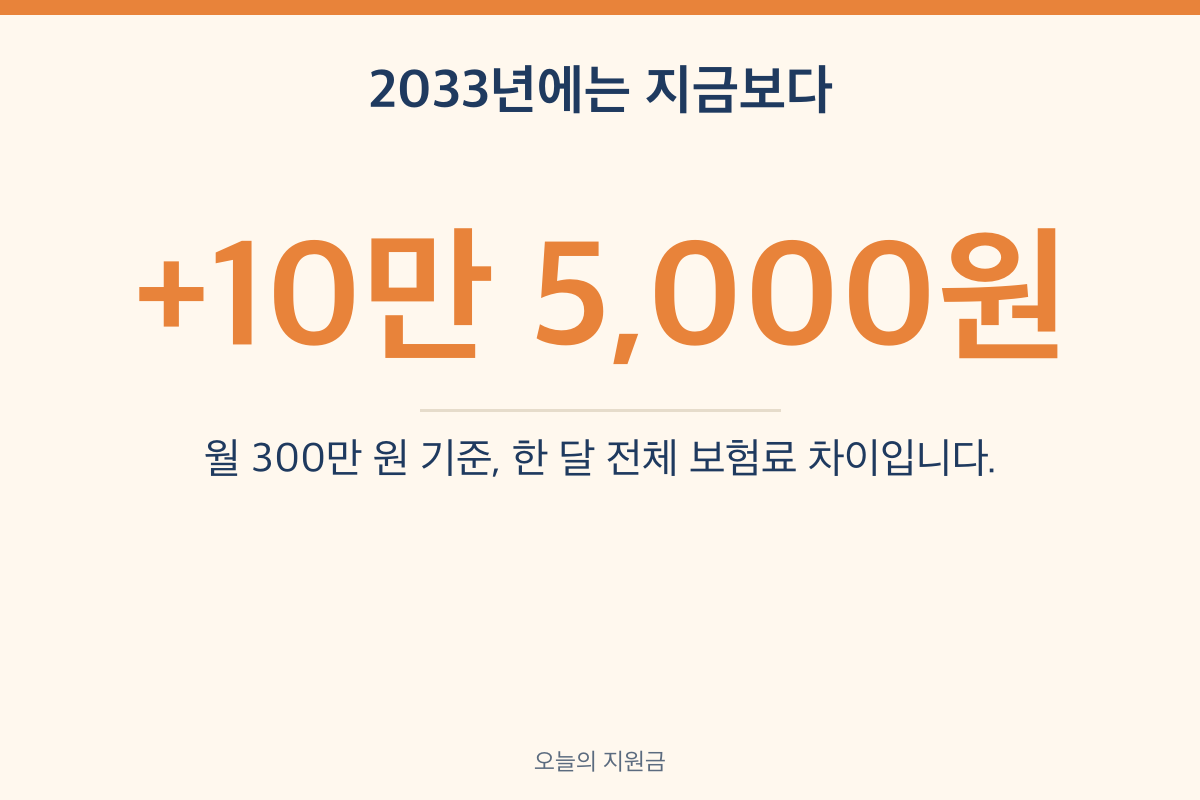
월 300만 원을 예로 들면, 2026년에 28만 5,000원이던 보험료가 2027년엔 30만 원이 됩니다. 2033년 13%까지 가면 같은 소득에서 39만 원이에요. 지금보다 한 달에 10만 5,000원이 더 붙는 셈이니, 몇 년 뒤까지 일을 계속할 계획이라면 이 흐름을 가계부에 미리 넣어 두는 편이 낫습니다.
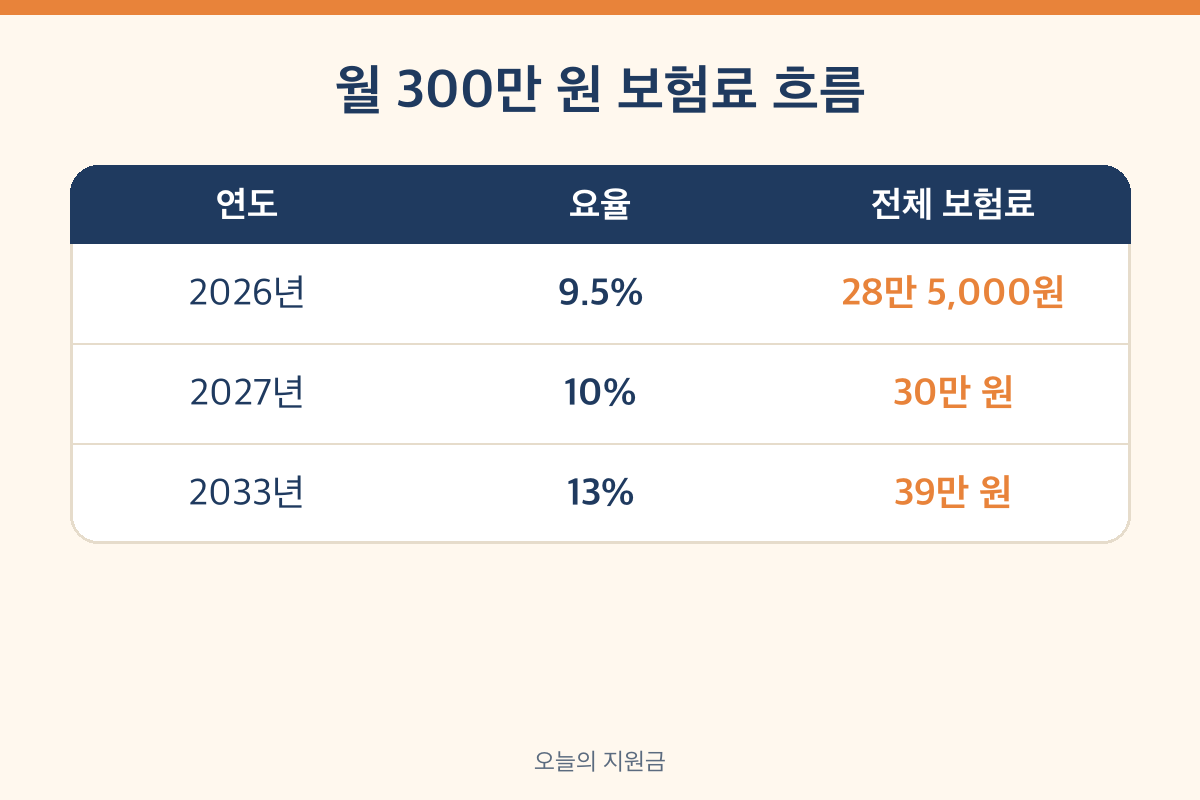
자영업자처럼 지역가입자라면 이 금액을 혼자 다 냅니다. 회사가 반을 내 주는 직장인과는 늘어나는 폭이 두 배 차이 나요.
직장가입자는 절반, 지역가입자는 전액 — 국민연금 부담 나누는 법
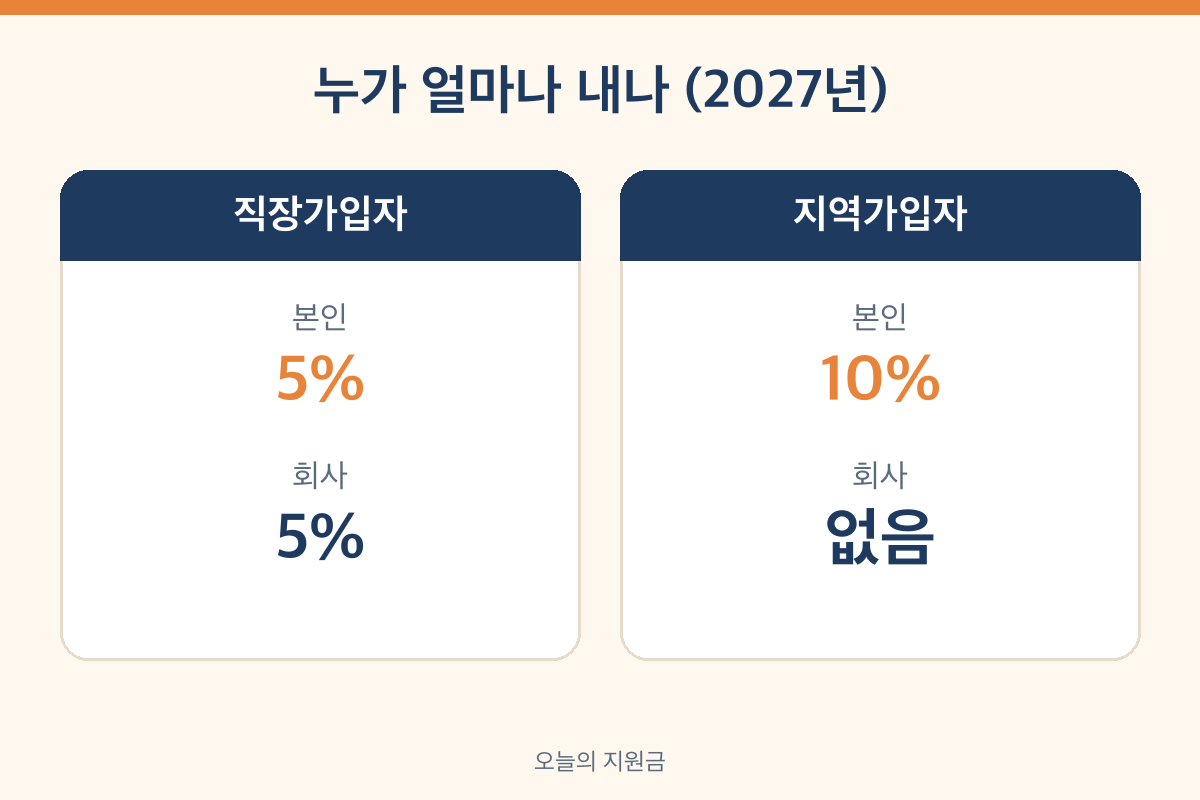
같은 요율이어도 누가 내느냐에 따라 체감이 두 배 차이 납니다. 직장(사업장)가입자는 회사와 근로자가 보험료를 절반씩 나눠 내고, 지역가입자는 본인이 전부 냅니다.
| 구분 | 2027년 본인 부담 요율 | 월 300만 원일 때 본인 부담 |
|---|---|---|
| 직장가입자 | 5%(회사 5%) | 15만 원(2026년 14만 2,500원) |
| 지역가입자 | 10% | 30만 원(2026년 28만 5,000원) |
| 임의계속가입자 | 10% | 본인이 전액 부담 |
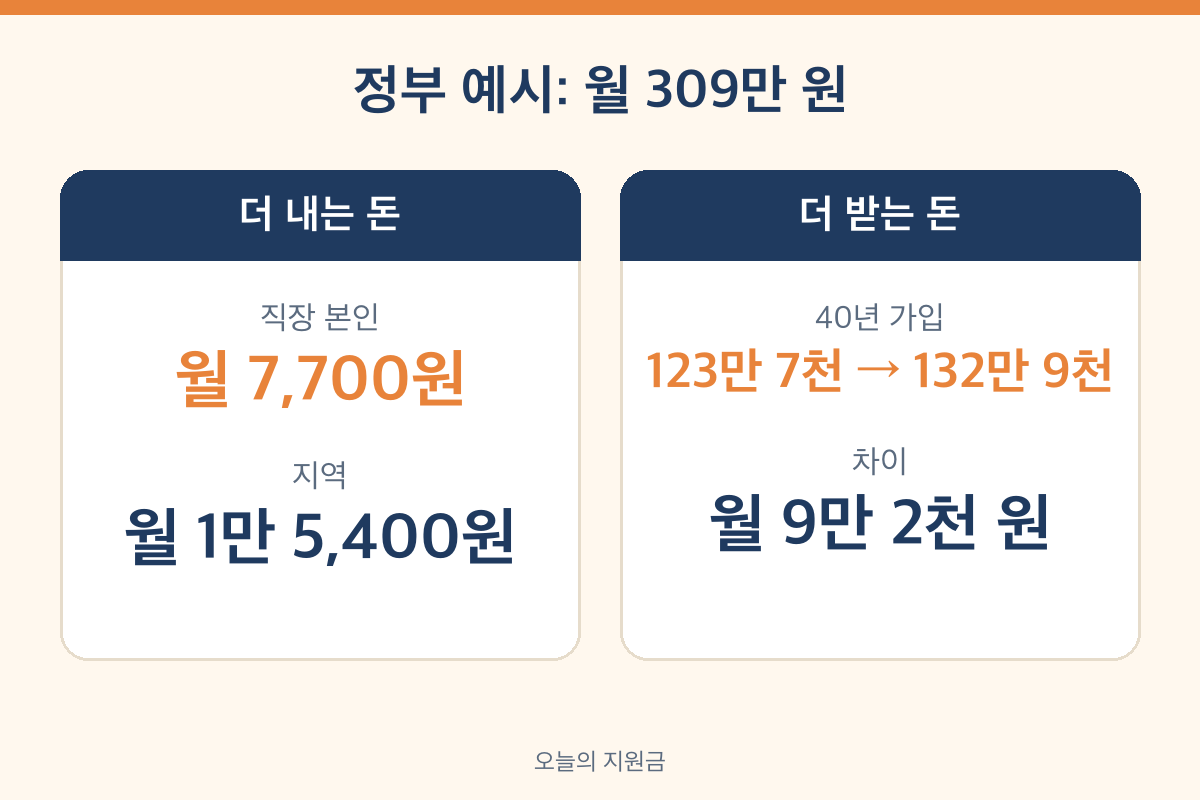
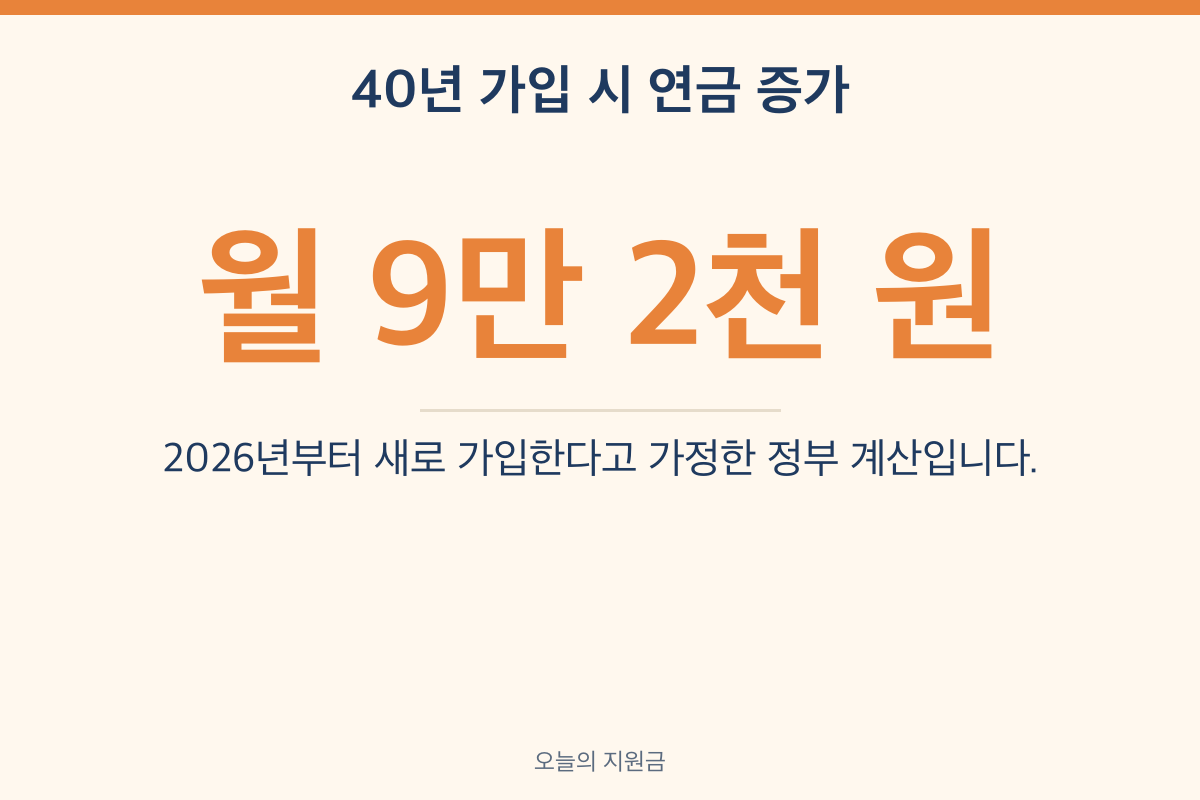
보건복지부가 든 예시도 같은 계산입니다. 월 평균 소득 309만 원인 사람의 보험료는 요율이 0.5%포인트 오를 때 직장가입자 본인 몫으로 월 7,700원, 지역가입자는 월 1만 5,400원 늘어납니다. 그 대신 40년 가입을 가정하면 받는 연금이 월 123만 7천 원에서 132만 9천 원으로 9만 2천 원 많아진다고 밝혔습니다(2026년부터 새로 가입하는 경우).
제가 보기엔 이 대목에서 지역가입자가 가장 부담을 크게 느낄 것 같습니다. 자영업을 하시거나 은퇴 뒤 소득이 들쭉날쭉한 분은 회사가 반을 내 주지 않으니, 같은 0.5%포인트가 직장인의 두 배로 다가옵니다. 소득이 줄었는데도 예전 소득으로 보험료가 매겨지고 있다면, 공단에 소득 변경 신고부터 하시는 게 맞습니다.
소득 변경 신고 방법은 가까운 국민연금공단 지사나 상담전화 1355에서 안내받을 수 있어요.
2027 국민연금 인상, 받는 연금은 어떻게 바뀌나
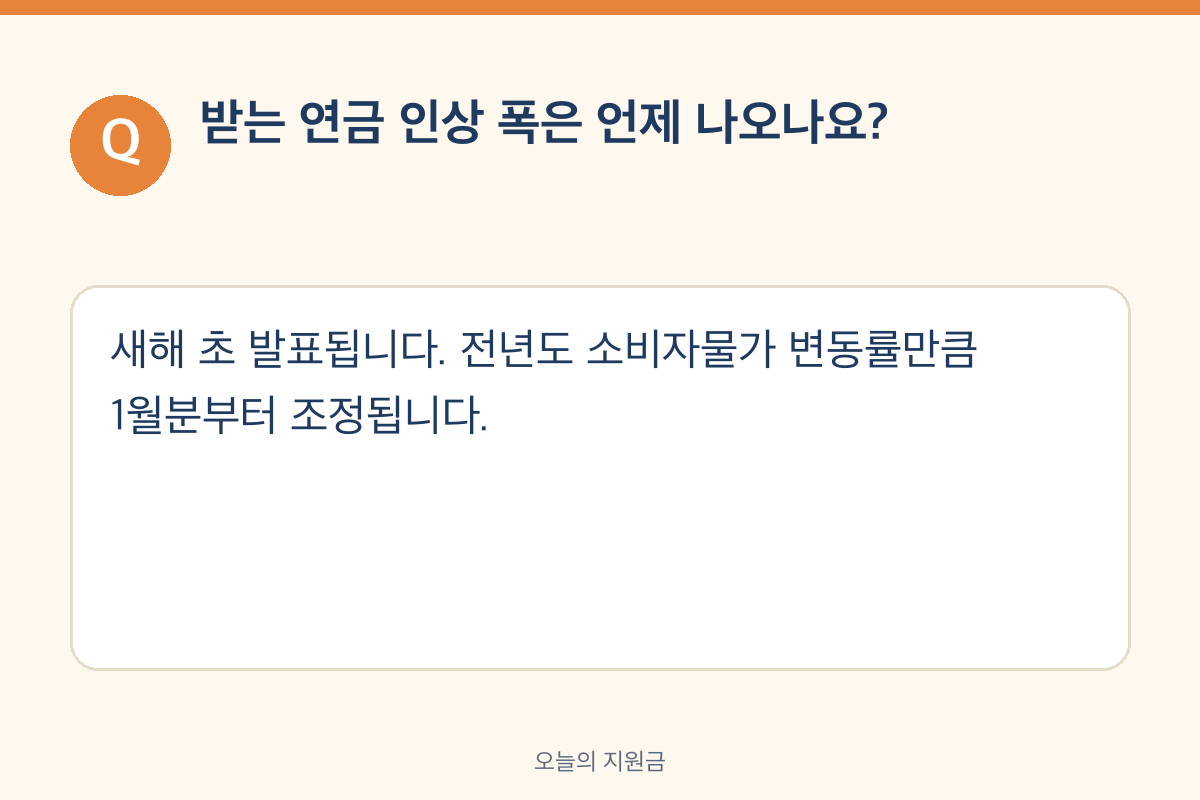
"2027 국민연금 인상"을 찾는 분 가운데는 내는 돈이 아니라 받는 돈이 궁금한 분도 많습니다. 두 가지는 따로 움직입니다. 보험료율은 법에 적힌 일정대로 오르고, 이미 받고 있는 연금액은 매년 전년도 소비자물가 변동률만큼 1월에 조정됩니다.
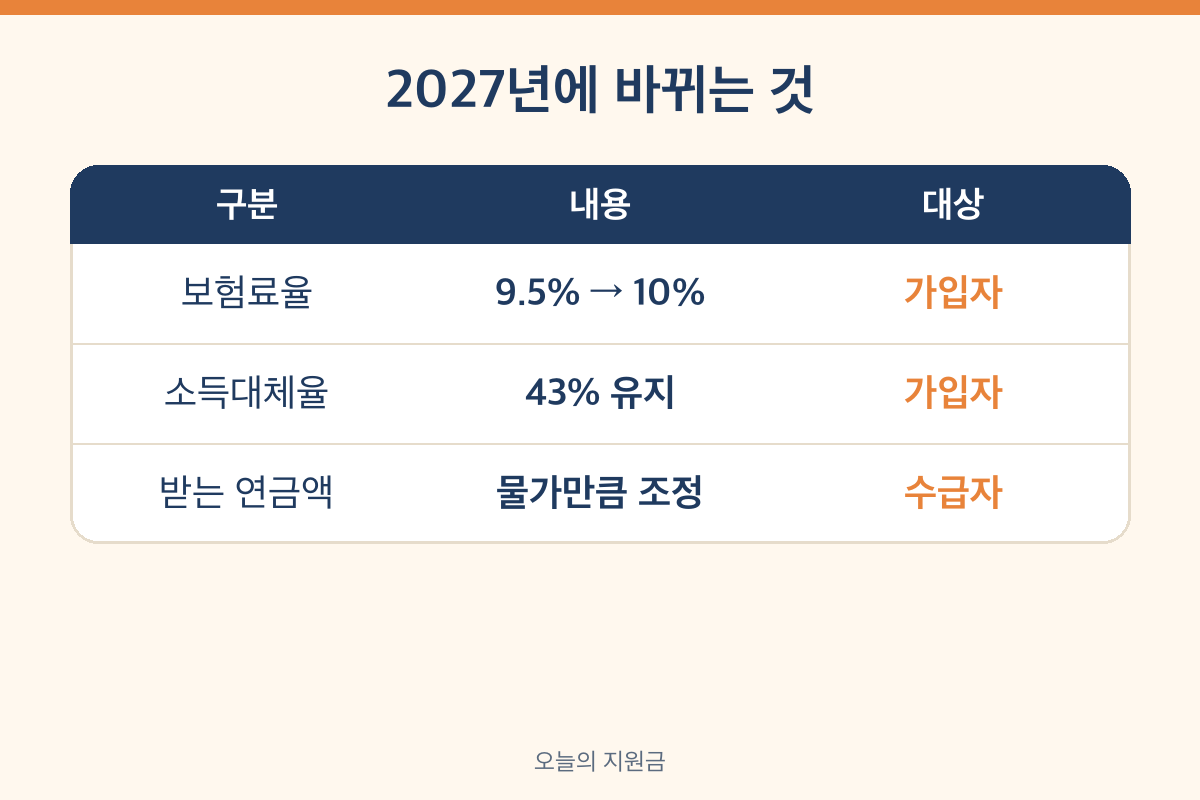
| 구분 | 2027년에 바뀌는 것 | 누구에게 |
|---|---|---|
| 보험료율 | 9.5% → 10% | 보험료를 내는 가입자 |
| 소득대체율 | 43% 유지(2026년부터 적용) | 보험료를 내는 가입자 |
| 받는 연금액 | 물가 변동률만큼 조정(새해 초 발표) | 연금을 받는 수급자 |
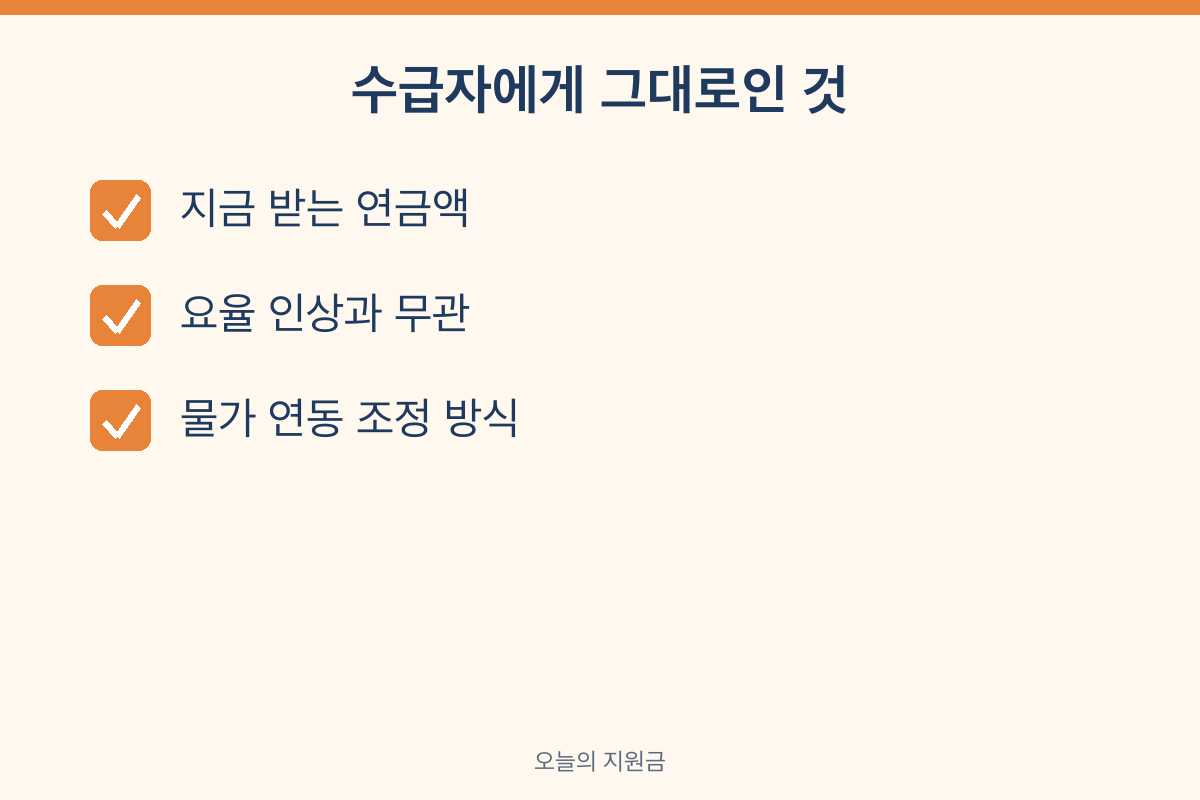
소득대체율 43%는 보험료를 내는 기간의 소득에만 적용됩니다. 보건복지부는 "이미 연금을 받고 있는 수급자의 연금액은 변화가 없다"고 밝혔어요. 요율이 오른다고 해서 지금 받는 연금이 줄지도 않고, 43%로 올랐다고 해서 지금 받는 연금이 곧바로 늘지도 않는다는 뜻입니다.
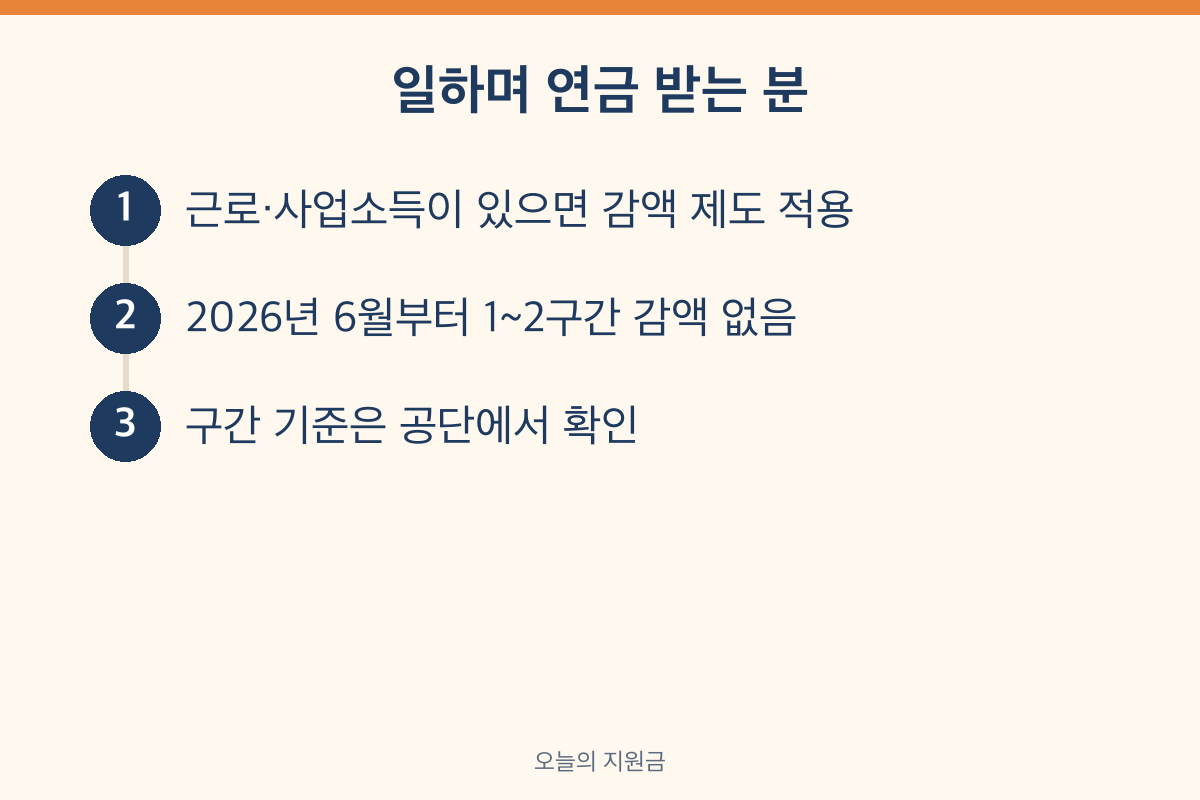
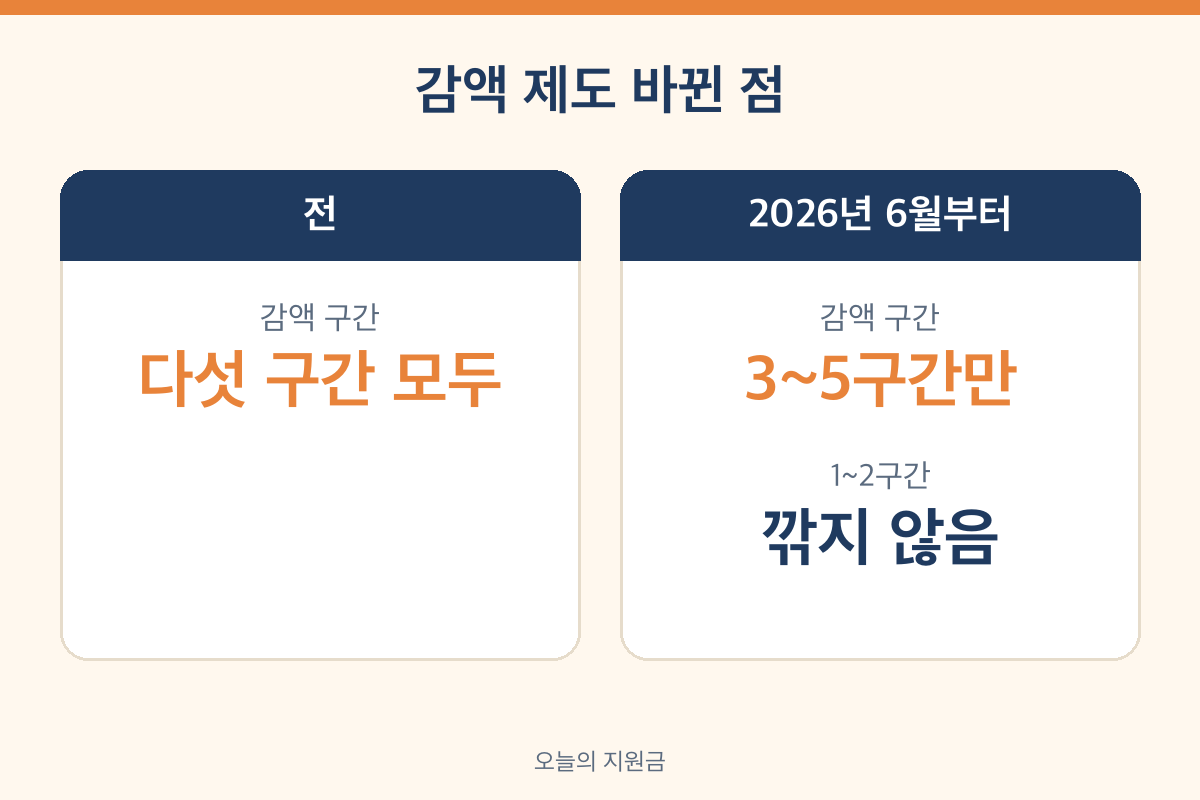
연금을 받으면서 일을 하는 분에게는 반가운 변화가 하나 더 있습니다. 근로·사업소득이 있으면 노령연금을 깎던 제도가 바뀌어, 2026년 6월부터 감액 다섯 구간 가운데 1~2구간은 깎지 않게 됐습니다. 구간별 기준 금액은 국민연금 수령시 소득이 있는 경우 글에 표로 있습니다.
국가가 연금 지급을 책임진다는 문장도 이번에 법에 들어갔습니다. 개정 국민연금법은 "국가는 연금급여의 안정적·지속적 지급을 보장하여야 한다"고 적고 있어요. 기금이 바닥나면 연금을 못 받는 것 아니냐는 걱정에 대해 법이 직접 답을 해 둔 셈입니다.

이 조항은 새로 생긴 돈이 아니라 약속의 형식이 바뀐 것이라, 따로 신청하거나 확인할 일은 없죠.
60대가 국민연금 요율 인상에서 챙길 세 가지
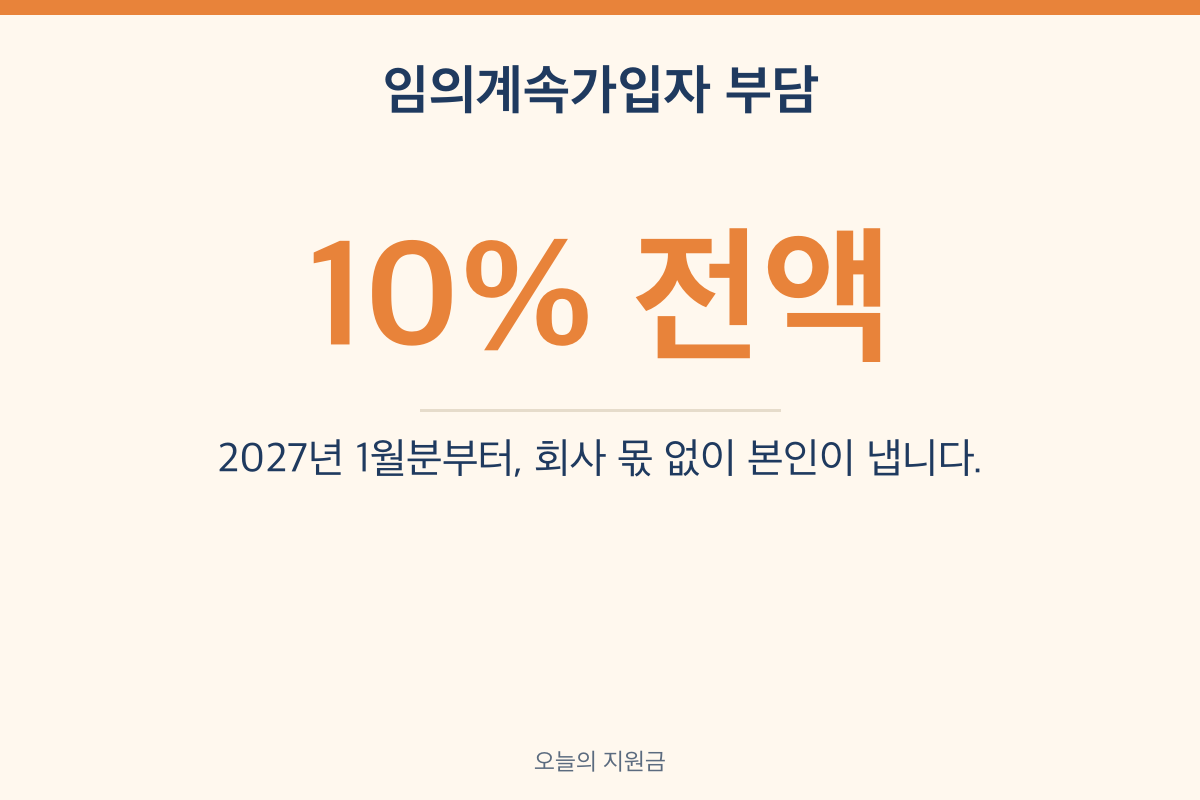
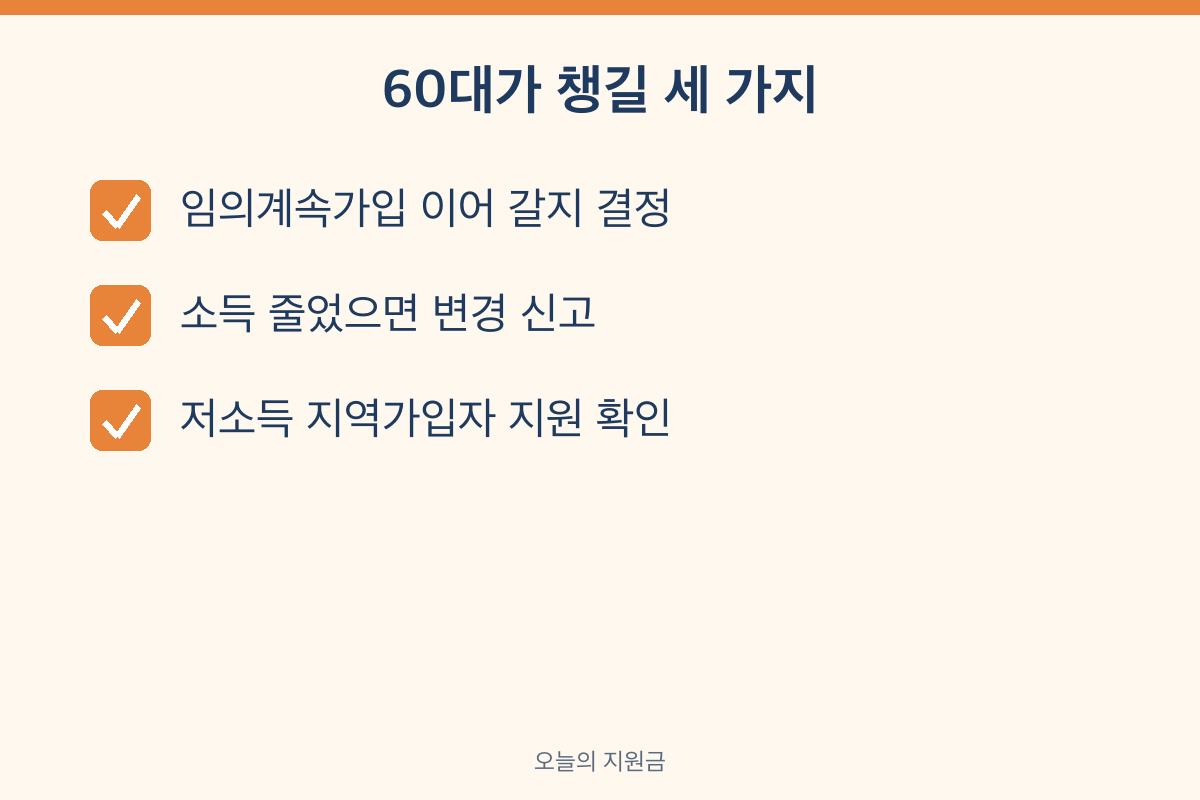
만 60세가 되면 국민연금 의무가입은 끝나지만, 가입기간이 모자라거나 연금을 더 늘리고 싶은 분은 임의계속가입으로 만 65세 전까지 보험료를 더 낼 수 있습니다. 이 경우 회사 몫이 없으니 2027년 10% 전액을 본인이 냅니다. 저라면 임의계속가입을 이어 갈지 정할 때, 늘어나는 보험료와 늘어나는 연금을 공단 예상연금 조회로 한 번 맞춰 보고 결정하겠어요.
- 임의계속가입 중이라면: 2027년 1월분부터 요율 10% 전액 부담. 가입기간 10년을 채우는 게 목적이면 남은 개월 수를 먼저 확인합니다.
- 소득이 줄었다면: 국민연금공단에 기준소득월액 변경을 신고해 보험료를 실제 소득에 맞춥니다.
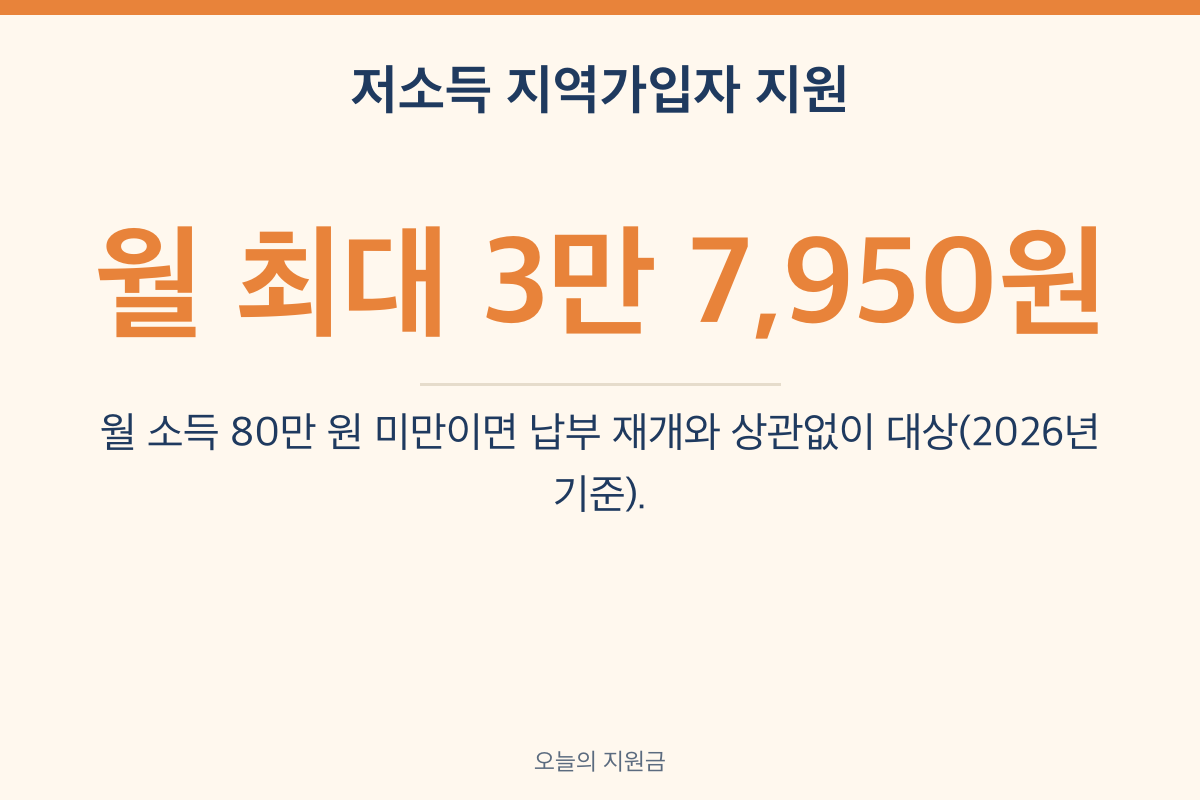
- 월 소득 80만 원 미만 지역가입자라면: 2026년부터 납부를 다시 시작했는지와 상관없이 보험료 지원 대상이 되어, 월 최대 3만 7,950원까지 지원받을 수 있습니다(2026년 기준).
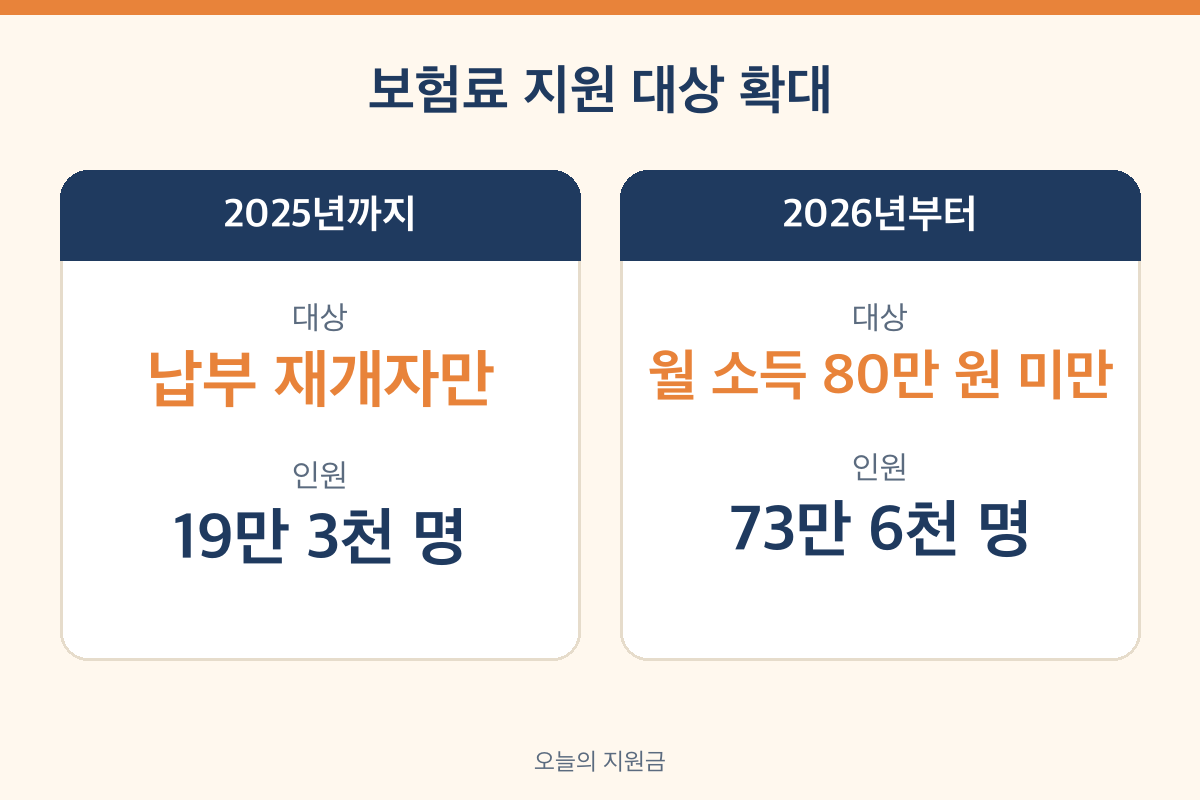
저소득 지역가입자 지원은 2025년까지 납부를 다시 시작한 분에게만 보험료의 절반을 12개월 동안 주던 제도였습니다. 대상이 넓어지면서 지원받는 사람이 19만 3천 명에서 73만 6천 명으로 늘어날 것으로 정부는 보고 있어요. 가입기간이 모자라 납입기간을 어떻게 채울지 고민이라면 국민연금 납입기간 10년 채우는 방법 글에 길이 정리돼 있습니다.
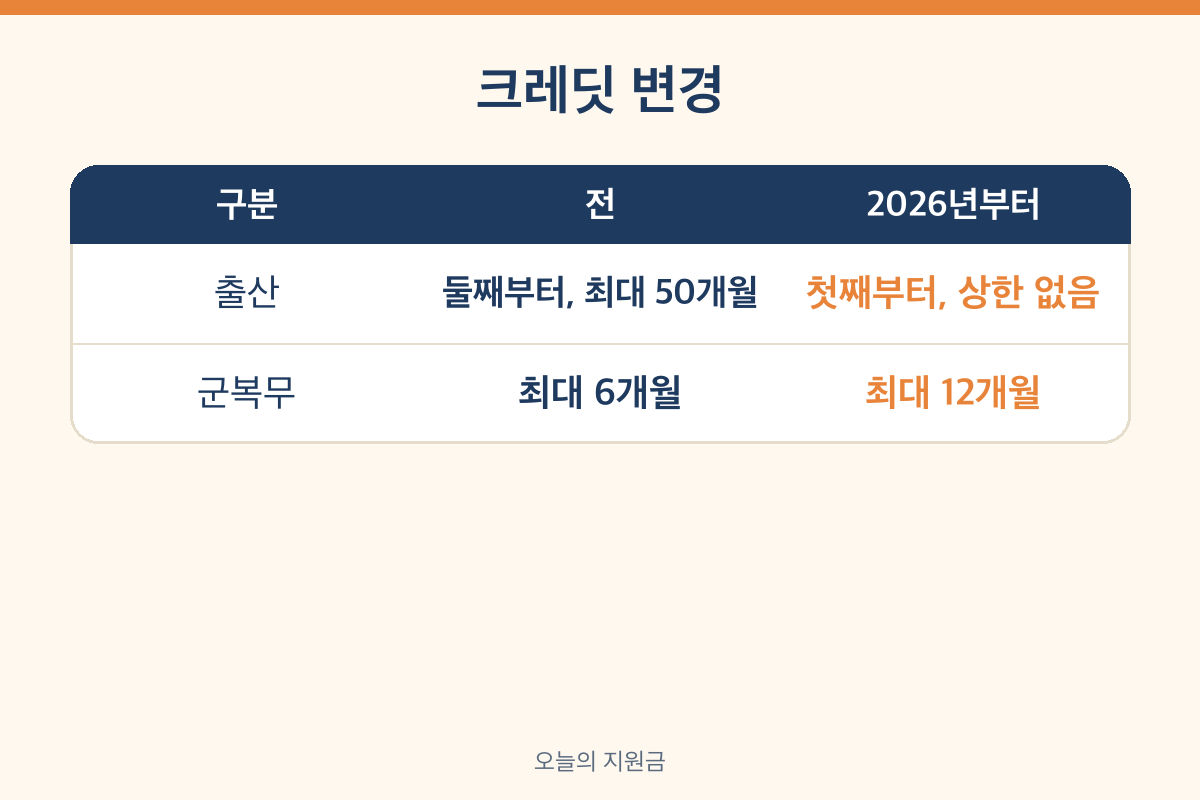
자녀가 출산을 앞둔 집이라면 출산 크레딧 변화도 알아 두실 만합니다. 2026년부터는 첫째 아이부터 가입기간 12개월을 인정하고, 50개월이던 상한도 없어졌습니다. 군복무 크레딧은 최대 6개월에서 12개월로 늘었습니다. 은퇴 시점과 연금 받는 나이 사이의 소득 공백을 어떻게 메울지는 은퇴 나이와 국민연금 소득 공백 계산 글에 순서가 있습니다.
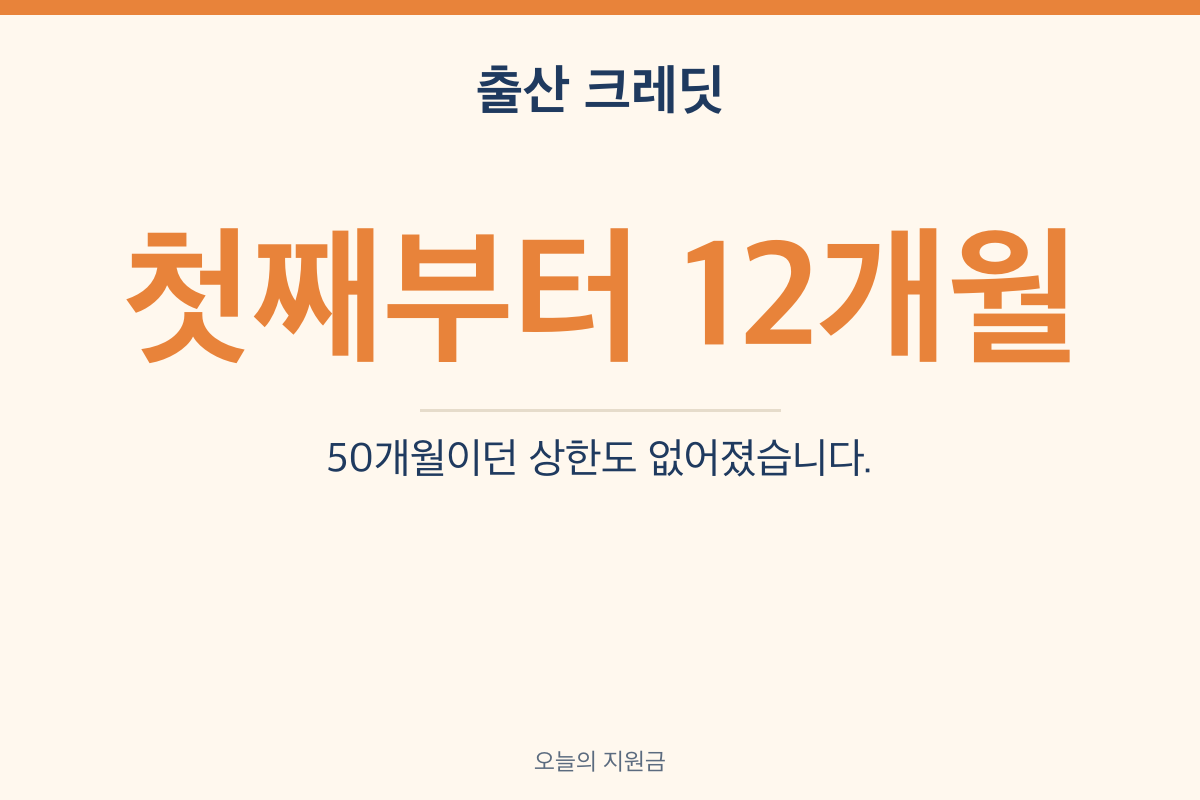
출산 크레딧은 아이를 낳은 부모의 가입기간에 더해지고, 실제 연금에 반영되는 때는 그 부모가 노령연금을 받기 시작할 때예요.
자주 묻는 질문
이미 국민연금을 받고 있는데 요율이 오르면 연금이 줄어드나요?
줄어들지 않습니다. 요율 인상과 소득대체율 43%는 보험료를 내는 기간에만 적용되고, 보건복지부는 이미 받고 있는 수급자의 연금액은 변화가 없다고 밝혔습니다. 받는 연금은 해마다 물가에 맞춰 조정되는 방식 그대로입니다.
2027 국민연금 인상 폭은 언제 알 수 있나요?
받는 연금의 인상 폭은 새해 초에 발표됩니다. 전년도 소비자물가 변동률이 나온 뒤 그만큼 1월분 연금부터 조정되기 때문에, 2027년 수치는 2026년 물가가 확정돼야 나옵니다. 보험료율 10%는 법에 이미 정해져 있어 따로 발표를 기다릴 필요가 없습니다.
60세 넘어 임의계속가입 중인데 저도 10%를 내나요?
네, 2027년 1월분부터 10%가 적용됩니다. 임의계속가입자는 회사가 반을 내 주지 않기 때문에 지역가입자처럼 보험료 전액을 본인이 부담합니다. 언제든 탈퇴를 신청해 납부를 멈출 수 있으니, 가입기간과 예상 연금을 보고 이어 갈지 정하시면 됩니다.
참고한 자료
- 보건복지부 보도자료 「국민연금, 새해 재정은 보다 튼튼하게 노후는 더욱 든든하게 보장합니다」(2025년 12월 29일) — mohw.go.kr
- 대한민국 정책브리핑 「'국가가 연금 지급 보장' 법제화…내년부터 달라지는 국민연금」(2025년 12월 29일) — korea.kr
- K-공감 「월급 309만 원 직장인 국민연금 7700원 더 내고 9만 원 더 받는다」(2026년 1월 1일) — gonggam.korea.kr
- 국민연금공단 자주 찾는 질문(연금개혁) — nps.or.kr
2026년 11월 기준