국민연금 반환일시금 반납제도는 예전에 받은 반환일시금에 1년 만기 정기예금 이자(2026년 2.2%)를 더해 국민연금공단에 돌려주면 그 가입기간을 되살려 주는 제도이고, 지금 국민연금 가입자인 동안에만 신청할 수 있습니다.
젊을 때 회사를 그만두면서, 혹은 이민을 가면서 국민연금을 한 번에 돌려받은 분이 적지 않습니다. 그 기간은 기록에서 사라진 것처럼 보이지만 다시 가입자가 됐다면 되살릴 길이 있어요. 누가 할 수 있는지, 돈은 얼마나 드는지, 내가 예전에 받은 기록은 어디서 보는지 차례로 적었습니다.
국민연금 반환일시금 반납제도, 할 수 있는 사람
국민연금공단 안내에 따르면 반납은 반환일시금을 받은 뒤 국민연금 가입자 자격을 다시 얻은 사람만 신청할 수 있습니다. 소득이 없어 보험료를 잠시 안 내는 납부예외자도 가입자이므로 포함되고, 60세가 넘었더라도 가입 중이면 신청할 수 있어요. 강제가 아니라 본인이 원할 때 하는 제도입니다.
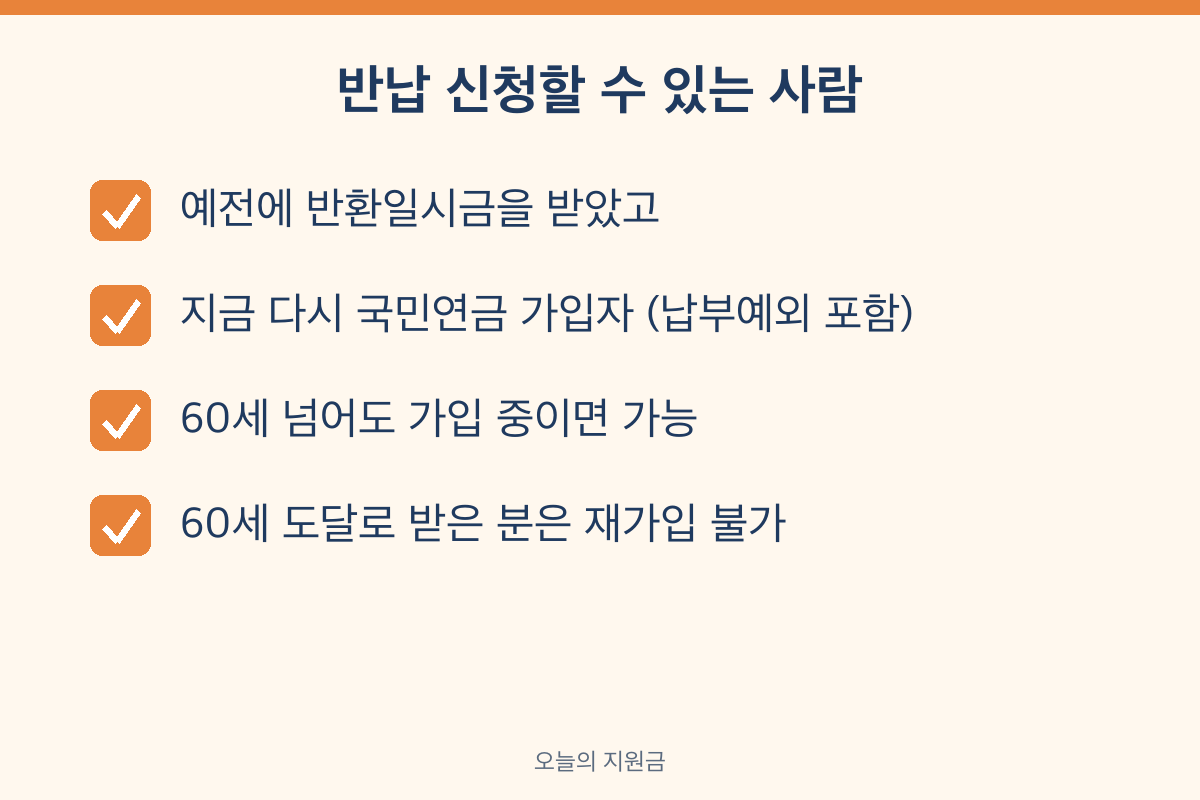
예전에 반환일시금을 받은 이유는 사람마다 다릅니다. 국민연금공단 자주 묻는 질문을 보면 '가입자 자격을 잃은 뒤 1년이 지난 경우'는 1999년 1월 1일에, '다른 공적연금에 가입한 경우'는 2007년 7월 23일에 반환일시금 지급 사유에서 빠졌어요. 그 전에 직장을 그만두고 돌려받았거나 공무원이 되면서 받은 분이라면 이 제도를 한 번 확인해 볼 만합니다. 국외이주·국적상실로 받았다가 돌아와 다시 가입한 분도 마찬가지입니다.
반대로 안 되는 경우도 분명하죠. 가입 자격을 잃은 상태에서는 반납 신청을 받지 않습니다. 또 공단은 가입기간 10년 미만으로 60세가 되어 반환일시금을 받은 분은 국민연금에 다시 가입할 수 없다고 안내합니다. 이런 분은 다시 가입자가 될 수 없으니 반납도 할 수 없는 셈입니다.
반납금은 받은 돈 + 예금 이자, 계산 예시
반납금은 예전에 받은 반환일시금에, 그 돈을 받은 달부터 반납 신청한 달의 전달까지 기간의 이자를 더한 금액입니다. 이자율은 해마다 국민연금공단이 정하는 1년 만기 정기예금 이자율을 써요.
| 적용 연도 | 반납금 이자율 (1년 만기 정기예금) |
|---|---|
| 1988~1993년 | 10% |
| 1998년 | 9.3% |
| 2008년 | 3.8% |
| 2021년 | 0.7% |
| 2023년 | 3.5% |
| 2024년 | 3.0% |
| 2025년 | 2.6% |
| 2026년 | 2.2% |
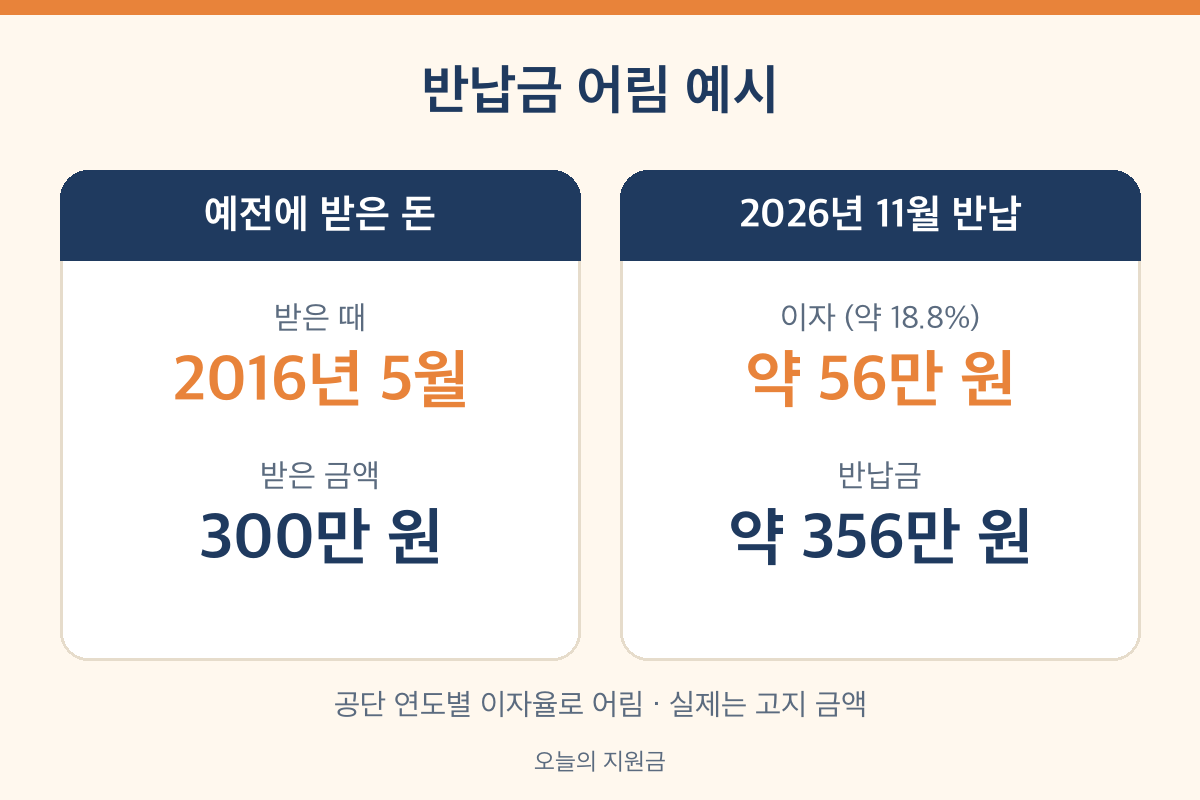
감을 잡기 위해 가정을 하나 해 보겠습니다. 2016년 5월에 반환일시금 300만 원을 받은 분이 2026년 11월에 반납을 신청한다면, 2016년 5월부터 2026년 10월까지 해마다의 이자율을 그 기간만큼 더하면 약 18.8%가 됩니다. 단순하게 곱하면 이자가 약 56만 원, 반납금은 약 356만 원 정도예요. 이 숫자는 공단 이자율 표로 어림한 것일 뿐이고, 실제 금액은 공단이 내 지급 기록으로 계산해 고지서에 적어 줍니다.
표를 보면 1990년대 이자율이 10% 안팎입니다. 그 무렵 받은 돈이라면 이자가 원금보다 커질 수도 있다는 뜻이죠. 그래서 저라면 반납금만 따로 보지 않고, 같은 기간을 국민연금 추납으로 채울 때 드는 돈과 나란히 놓고 견적을 받아 보겠습니다. 두 숫자를 놓고 보면 어느 쪽이 덜 부담스러운지 바로 보입니다.
국민연금 반환일시금 반납, 나눠 낼 수 있는 횟수와 납부기한
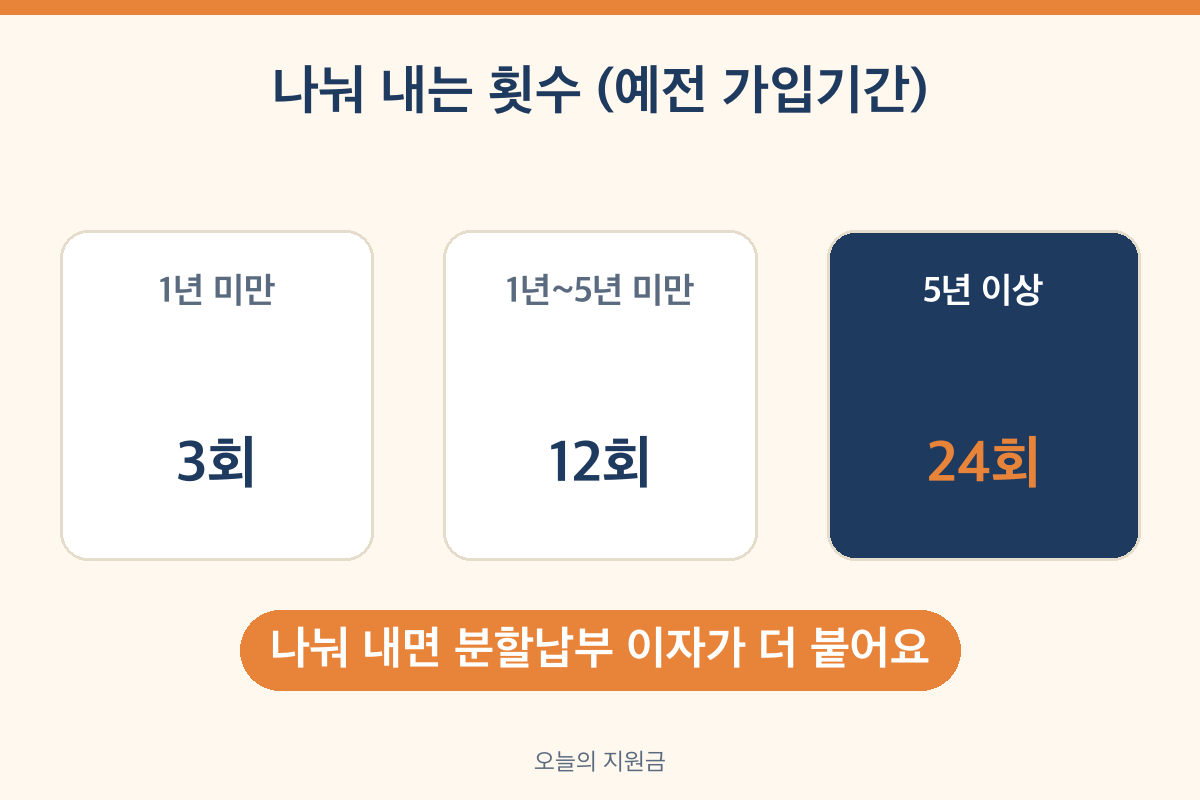
반납금은 한 번에 내도 되고, 금액이 크면 나눠 낼 수도 있어요. 나눌 수 있는 횟수는 반환일시금을 받기 전 가입기간이 얼마였는지로 정해집니다.
| 예전 가입기간 | 나눠 낼 수 있는 횟수 |
|---|---|
| 1년 미만 | 3회 |
| 1년 이상 5년 미만 | 12회 |
| 5년 이상 | 24회 |
나눠 내면 그 기간만큼 분할납부 이자(1년 만기 정기예금 이자율)가 더 붙습니다. 목돈을 한 번에 낼 수 있는 형편이라면 일시납이 조금 덜 드는 셈이에요.
납부 순서도 정해져 있습니다. 반납을 신청하면 신청한 달의 다음 달 11~15일쯤 고지서가 오고, 그달 말일까지 내면 돼요. 내지 못하면 공단이 한 번 미납 안내를 보내지만 체납처분은 하지 않습니다. 가입 자격을 잃기 전에 신청만 해 두었다면, 그 뒤에 자격을 잃어도 납부기한까지는 낼 수 있습니다(사망 등은 제외).
국민연금 반환일시금 조회, 예전 기록 찾는 법
국민연금 반환일시금 조회는 국민연금공단 고객센터 1355(유료, 평일 9~18시)에 전화하거나 가까운 국민연금공단 지사를 찾아가는 방법이 가장 확실합니다. 언제, 얼마를, 어떤 사유로 받았는지와 지금 반납하면 낼 금액은 본인 기록을 봐야 정확히 나오기 때문입니다.
- 신분증을 챙겨 1355에 전화하거나 지사를 방문합니다.
- 예전에 반환일시금을 받은 기록이 있는지, 받은 날짜와 금액을 물어봅니다.
- 지금 가입자 자격이 유지되고 있는지(납부예외 포함) 확인합니다.
- 반납하면 되살아나는 가입기간과 반납금, 나눠 낼 수 있는 횟수를 안내받습니다.
- 같은 자리에서 추납 가능 기간과 금액도 함께 물어 비교합니다.
가입기간이 10년이 안 돼 노령연금을 못 받을까 걱정하는 분이라면 이 확인이 특히 쓸모 있습니다. 되살린 기간이 더해져 10년을 넘기면 반환일시금이 아니라 평생 받는 노령연금이 될 수 있으니까요. 10년 미만일 때 어떤 일이 생기는지는 국민연금 일시금 수령조건 글에 정리해 두었습니다. 다른 어르신 지원 제도는 어르신 지원금 모음에서 함께 볼 수 있습니다.
자주 묻는 질문
지금 국민연금을 안 내고 있는데 반납할 수 있나요?
가입자 자격이 남아 있다면 할 수 있습니다. 소득이 없어 납부예외 중인 분도 가입자라 신청 대상이고, 자격을 완전히 잃은 상태라면 신청할 수 없습니다. 내 자격 상태는 1355에서 바로 알려 줍니다.
국민연금 반환일시금 조회를 인터넷으로만 할 수는 없나요?
정확한 반납금까지 알고 싶다면 1355나 지사에 묻는 편이 확실합니다. 반납금은 받은 날짜와 해마다의 이자율로 계산되기 때문에, 공단이 본인 기록으로 뽑아 주는 금액이 기준이 됩니다.
반납하면 연금이 바로 늘어나나요?
반납금을 다 내면 그 기간이 가입기간으로 다시 들어가고, 나중에 노령연금을 계산할 때 그 기간까지 셉니다. 이미 연금을 받는 중인지, 얼마나 늘어나는지는 사람마다 달라서 공단 상담으로 확인해야 합니다.
참고한 자료
- 국민연금공단 — 반환일시금 반납금이란? (신청대상·기한, 분할 3·12·24회, 고지서 발송 시기, 연도별 이자율 1988~2026년)
- 국민연금공단 — 반환일시금 (지급 사유, 60세 도달로 받으면 재가입 불가, 국외이주 후 재가입 시 반납 가능)
- 국민연금공단 — 자주 묻는 질문(일시금) (자격상실 1년 경과 사유 1999.1.1. 폐지, 타공적연금 가입 사유 2007.7.23. 폐지)
- 문의: 국민연금공단 고객센터 1355
2026년 10월 기준, 국민연금공단 공식 안내를 바탕으로 썼습니다. 계산 예시는 이해를 돕기 위한 어림값이며 실제 반납금은 공단 고지 금액을 따릅니다.